Category: การเงินและธนาคาร

  • ความตึงตัวในการชำระหนี้กัดกร่อนความยืดหยุ่นทางเศรษฐกิจของไทยและคุกคามคุณภาพสินทรัพย์ธนาคาร

    ความตึงตัวในการชำระหนี้กัดกร่อนความยืดหยุ่นทางเศรษฐกิจของไทยและคุกคามคุณภาพสินทรัพย์ธนาคาร

    สัดส่วนของรายได้ที่ใช้เพื่อปฏิบัติตามภาระหนี้ได้ไต่ระดับขึ้นสู่ระดับน่ากังวล ข้อมูลจากรายงานเสถียรภาพระบบการเงิน ไตรมาส 1 ปี 2026 ของธนาคารแห่งประเทศไทย (ดูได้ที่ https://www.bot.or.th/) ระบุว่าอัตราส่วนการชำระหนี้ครัวเรือนโดยรวมอยู่ที่ 13.2 เปอร์เซ็นต์ของรายได้ที่ใช้จ่ายได้จริง สูงที่สุดในรอบกว่าทศวรรษ สำหรับกลุ่มผู้มีรายได้น้อย ตัวเลขดังกล่าวทะลุเกิน 25 เปอร์เซ็นต์ เหลือพื้นที่น้อยมากสำหรับการออมหรือค่าใช้จ่ายที่ไม่คาดคิด

    ภาระการชำระหนี้ที่เข้มข้นนี้ผลักดันให้ครัวเรือนมีท่าทีทางการเงินในเชิงตั้งรับ การหยุดชะงักใด ๆ ไม่ว่าจะเป็นการตกงาน เหตุฉุกเฉินทางการแพทย์ หรือแม้กระทั่งค่าใช้จ่ายสาธารณูปโภคที่เพิ่มขึ้น ก็ผลักให้พวกเขาเข้าสู่ภาวะค้างชำระทันที ซึ่งไหลเข้าสู่ท่อส่งการผิดนัดชำระหนี้ของภาคธนาคารโดยตรง

    การชะลอตัวของการบริโภคและวงจรป้อนกลับของมัน

    ผลโดยตรงจากการชำระหนี้ที่หนักหน่วงคือการถดถอยเชิงโครงสร้างในการใช้จ่ายตามดุลพินิจ ข้อมูลยอดค้าปลีกและดัชนีความเชื่อมั่นผู้บริโภคในช่วงต้นปี 2026 เผยให้เห็นความซบเซาอย่างต่อเนื่องในการซื้อสินค้าชิ้นใหญ่ เช่น รถยนต์และเครื่องใช้ไฟฟ้า ซึ่งเป็นหมวดหมู่ที่พึ่งพาการจัดหาเงินทุนอย่างแม่นยำ เมื่ออุปสงค์ในประเทศอ่อนตัวลง วิสาหกิจขนาดกลางและขนาดย่อม ซึ่งเป็นกระดูกสันหลังของการจ้างงาน ก็เห็นรายได้ลดลง บ่อยครั้งในขณะที่พวกเขาเองก็แบกหนี้จำนวนมากเช่นกัน

    ช่องโหว่ของภาคเอสเอ็มอีและนอกระบบ

    ผู้ประกอบการเอสเอ็มอีจำนวนมากระดมทุนให้ธุรกิจของตนผ่านสินเชื่อส่วนบุคคลหรือบัตรเครดิต ทำให้เส้นแบ่งระหว่างหนี้ครัวเรือนและหนี้ธุรกิจเลือนราง เมื่อการบริโภคอ่อนตัวลง ผู้ประกอบการรายย่อยเหล่านี้ก็ผิดนัดชำระหนี้ทั้งสองด้าน คลื่นการไม่ชำระเงินที่เกิดขึ้นจะไหลเข้าสู่ตัวชี้วัดคุณภาพสินทรัพย์ของธนาคารพาณิชย์และผู้ให้กู้ที่ไม่ใช่ธนาคารโดยตรง เป็นการเร่งให้เกิดหนี้ด้อยคุณภาพใหม่

    การเสื่อมลงของคุณภาพสินทรัพย์ในพอร์ตสินเชื่อ

    ระบบธนาคารของไทยกำลังเป็นประจักษ์พยานถึงการกัดเซาะสุขภาพของพอร์ตอย่างต่อเนื่อง หมวดสินเชื่อที่ต้องจับตามองเป็นพิเศษขยายตัวในทุกไตรมาส เนื่องจากผู้กู้ต้องดิ้นรนให้ทันกับภาระดอกเบี้ยที่เพิ่มสูงขึ้น แม้แต่สินเชื่อที่มีหลักประกัน เช่น สินเชื่อที่อยู่อาศัย ก็เริ่มปรากฏรอยร้าวในขณะที่ตลาดอสังหาริมทรัพย์อ่อนตัวลง มูลค่าหลักประกันลดลงในขณะที่ยอดหนี้คงค้างยังคงสูง ผลักดันอัตราส่วนสินเชื่อต่อมูลค่าหลักประกันให้สูงขึ้นและทำให้ผู้ให้กู้เผชิญกับความเสียหายเมื่อผิดนัดชำระหนี้ที่สูงขึ้น แรงกดดันคู่ขนานระหว่างมูลค่าสินทรัพย์ที่เลื่อนลงและความสามารถในการชำระคืนที่ตึงตัว ก่อให้เกิดส่วนผสมที่อันตราย ซึ่งสามารถเปลี่ยนการผิดนัดชำระหนี้รายบุคคลไปสู่ความไม่มั่นคงเชิงระบบได้อย่างรวดเร็ว
  • ความร่วมมือระหว่างธนาคารและบริษัทประกันภัยไทยกำลังสร้างยุคใหม่ของ Bancassurance ผ่านกลยุทธ์ทางการเงินที่แข็งแกร่ง

    ความร่วมมือระหว่างธนาคารและบริษัทประกันภัยไทยกำลังสร้างยุคใหม่ของ Bancassurance ผ่านกลยุทธ์ทางการเงินที่แข็งแกร่ง

    ภาคการเงินของประเทศไทยกำลังเกิดการเปลี่ยนแปลงเชิงโครงสร้างครั้งสำคัญ เมื่อธนาคารและบริษัทประกันภัยเพิ่มความร่วมมือในการขยายบริการ Bancassurance โมเดลธุรกิจนี้กลายเป็นหนึ่งในกลยุทธ์การจัดจำหน่ายผลิตภัณฑ์ประกันภัยที่มีอิทธิพลมากที่สุดในประเทศไทย เพราะช่วยให้สถาบันการเงินสามารถผสมผสานความสะดวกของบริการธนาคารเข้ากับผลิตภัณฑ์คุ้มครองทางการเงิน

    การพัฒนาของ Bancassurance ไม่ได้เปลี่ยนแปลงเพียงวิธีการขายประกันภัยเท่านั้น แต่ยังเปลี่ยนวิธีที่ผู้บริโภคชาวไทยมองเรื่องการวางแผนทางการเงิน การบริหารความเสี่ยง และการสร้างความมั่นคงในระยะยาว

    ความร่วมมือระหว่างธนาคารและบริษัทประกันภัยกลายเป็นเครื่องยนต์สำคัญของการเติบโต

    การขยายตัวของ Bancassurance ในประเทศไทยได้รับแรงผลักดันจากข้อตกลงความร่วมมือระยะยาวระหว่างธนาคารและบริษัทประกันภัย

    แทนที่ธนาคารและบริษัทประกันภัยจะดำเนินธุรกิจแยกจากกัน ทั้งสองฝ่ายเริ่มทำงานร่วมกันเพื่อพัฒนาผลิตภัณฑ์ที่สอดคล้องกับพฤติกรรมทางการเงินของลูกค้า

    ธนาคารไทยขนาดใหญ่ได้สร้างพันธมิตรกับบริษัทประกันภัยเพื่อให้ลูกค้าเข้าถึงผลิตภัณฑ์ต่าง ๆ ได้แก่:

    • ประกันชีวิต
    • ประกันสุขภาพ
    • ประกันอุบัติเหตุ
    • ผลิตภัณฑ์ออมเงินเพื่อการเกษียณ
    • ประกันชีวิตควบการลงทุน

    ความร่วมมือเหล่านี้ช่วยให้ธนาคารสามารถสร้างความสัมพันธ์กับลูกค้าได้มากกว่าบริการพื้นฐาน เช่น บัญชีเงินฝากและสินเชื่อ

    ขณะเดียวกัน บริษัทประกันภัยได้รับประโยชน์จากฐานลูกค้าขนาดใหญ่ของธนาคาร เครือข่ายสาขาทั่วประเทศ และระบบธนาคารดิจิทัล

    ข้อมูลจาก สำนักงานคณะกรรมการกำกับและส่งเสริมการประกอบธุรกิจประกันภัย (คปภ.) แสดงให้เห็นถึงข้อมูลตลาดและแนวโน้มอุตสาหกรรมประกันภัยไทยอย่างต่อเนื่อง:

    https://www.oic.or.th/en/industry-statistics

    แพลตฟอร์มดังกล่าวเป็นแหล่งข้อมูลอย่างเป็นทางการเกี่ยวกับสถิติอุตสาหกรรมประกันภัยและพัฒนาการของตลาดประกันภัยประเทศไทย

    บทบาทของธนาคารไทยขนาดใหญ่ในการขยายการเข้าถึงประกันภัย

    สถาบันการเงินขนาดใหญ่ของประเทศไทยมีบทบาทสำคัญในการทำให้ผลิตภัณฑ์ประกันภัยสามารถเข้าถึงผู้บริโภคทั่วไปได้ง่ายขึ้น

    ตัวอย่างเช่น ธนาคารกสิกรไทย (KBank) ได้พัฒนาระบบนิเวศทางการเงินที่เชื่อมโยงบริการธนาคาร การลงทุน และประกันภัยเข้าด้วยกัน ผ่านช่องทางดิจิทัล ลูกค้าสามารถเข้าถึงผลิตภัณฑ์คุ้มครองทางการเงินควบคู่ไปกับบริการทางการเงินในชีวิตประจำวัน

    เช่นเดียวกับ ธนาคารไทยพาณิชย์ (SCB) ที่ขยายกลยุทธ์ด้าน Wealth Management ด้วยการนำเสนอผลิตภัณฑ์ประกันภัยสำหรับลูกค้าหลายกลุ่ม ทั้งลูกค้าทั่วไป ลูกค้าที่ต้องการวางแผนความมั่งคั่ง และผู้ใช้บริการดิจิทัลรุ่นใหม่

    แนวทางดังกล่าวสะท้อนให้เห็นถึงการเปลี่ยนแปลงครั้งใหญ่ของบทบาทธนาคาร จากเดิมที่เป็นเพียงสถานที่สำหรับฝากเงินหรือขอสินเชื่อ กลายเป็นพันธมิตรด้านการวางแผนทางการเงินแบบครบวงจร

    การเปลี่ยนผ่านสู่ดิจิทัลเปลี่ยนประสบการณ์ลูกค้า Bancassurance

    เทคโนโลยีกลายเป็นปัจจัยสำคัญในการพัฒนา Bancassurance ประเทศไทย

    ในอดีต การซื้อประกันภัยมักต้องผ่านกระบวนการให้คำปรึกษาที่ใช้เวลานานและมีเอกสารจำนวนมาก แต่ระบบธนาคารดิจิทัลช่วยลดขั้นตอนเหล่านี้ได้อย่างมาก

    ลูกค้าในปัจจุบันสามารถ:

    ซื้อประกันภัยออนไลน์

    แอปพลิเคชันธนาคารช่วยให้ลูกค้าเลือกผลิตภัณฑ์ ตรวจสอบผลประโยชน์ และสมัครประกันได้ผ่านระบบออนไลน์

    รับคำแนะนำผลิตภัณฑ์เฉพาะบุคคล

    ธนาคารสามารถใช้ข้อมูลพฤติกรรมทางการเงินเพื่อเสนอผลิตภัณฑ์ประกันภัยที่เหมาะสมกับความต้องการของลูกค้า

    ใช้บริการเคลมประกันได้รวดเร็วขึ้น

    แพลตฟอร์มดิจิทัลช่วยให้ลูกค้าส่งเอกสาร ติดตามสถานะ และจัดการกระบวนการเคลมได้สะดวกกว่าเดิม

    แนวทางที่ขับเคลื่อนด้วยเทคโนโลยีนี้ช่วยเพิ่มความโปร่งใสและสร้างความเชื่อมั่นให้กับผู้บริโภค

    บริบทจริงของตลาด: สังคมสูงวัยของไทยผลักดันนวัตกรรมประกันภัย

    หนึ่งในปัจจัยสำคัญที่สนับสนุนการเติบโตของ Bancassurance คือการเปลี่ยนแปลงโครงสร้างประชากรของประเทศไทย

    ประเทศไทยกำลังก้าวเข้าสู่สังคมสูงวัย ทำให้ความต้องการด้านการวางแผนเกษียณและการคุ้มครองสุขภาพเพิ่มสูงขึ้น

    ธนาคารจึงเริ่มพัฒนาผลิตภัณฑ์ประกันภัยที่ออกแบบสำหรับผู้สูงอายุ เช่น ประกันสุขภาพระยะยาวและผลิตภัณฑ์สร้างรายได้หลังเกษียณ

    ความท้าทายด้านประชากรนี้กลายเป็นโอกาสสำหรับสถาบันการเงินในการเปลี่ยนมุมมองของผู้บริโภคที่มีต่อประกันภัย จากผลิตภัณฑ์เสริมกลายเป็นเครื่องมือสำคัญสำหรับความมั่นคงทางการเงิน

    การแข่งขันในอนาคตจะมุ่งเน้นผลิตภัณฑ์ที่ตอบโจทย์ลูกค้า

    อนาคตของตลาด Bancassurance ประเทศไทยจะมุ่งเน้นการสร้างประสบการณ์ที่เฉพาะเจาะจงสำหรับลูกค้ามากขึ้น

    ธนาคารและบริษัทประกันภัยจะใช้ปัญญาประดิษฐ์ การวิเคราะห์ข้อมูล และแพลตฟอร์มดิจิทัล เพื่อสร้างผลิตภัณฑ์ที่เหมาะสมกับความต้องการของแต่ละกลุ่มลูกค้า

    การแข่งขันจะไม่ได้ขึ้นอยู่เพียงแค่ราคา แต่จะขึ้นอยู่กับความสามารถในการเข้าใจรูปแบบชีวิตของผู้บริโภคและนำเสนอความคุ้มครองที่เหมาะสม

    Bancassurance ประเทศไทยจึงไม่ได้เป็นเพียงช่องทางจำหน่ายประกันภัยอีกต่อไป แต่กำลังกลายเป็นส่วนหนึ่งของระบบนิเวศบริการทางการเงินที่เชื่อมโยงธนาคาร เทคโนโลยี และการคุ้มครองชีวิตเข้าด้วยกัน

  • แนวทางการบริหารความเสี่ยงด้านสภาพคล่องขั้นสูงของธนาคารพาณิชย์ไทย เพื่อรับมือการเปลี่ยนแปลงอัตราดอกเบี้ยและความไม่แน่นอนทางเศรษฐกิจ

    แนวทางการบริหารความเสี่ยงด้านสภาพคล่องขั้นสูงของธนาคารพาณิชย์ไทย เพื่อรับมือการเปลี่ยนแปลงอัตราดอกเบี้ยและความไม่แน่นอนทางเศรษฐกิจ

    การบริหารความเสี่ยงด้านสภาพคล่องได้กลายเป็นหนึ่งในองค์ประกอบหลักของกลยุทธ์ธนาคารพาณิชย์ไทย เนื่องจากสถาบันการเงินต้องเผชิญกับปัจจัยท้าทายหลายด้าน ทั้งความผันผวนของอัตราดอกเบี้ย พฤติกรรมลูกค้าที่เปลี่ยนแปลง และความไม่แน่นอนของเศรษฐกิจโลก

    ความสามารถในการรักษาสภาพคล่องที่เพียงพอเป็นปัจจัยสำคัญ เนื่องจากธนาคารต้องสามารถรองรับความต้องการถอนเงินของลูกค้า สนับสนุนการปล่อยสินเชื่อ และรักษาความเชื่อมั่นของผู้ฝากเงินรวมถึงนักลงทุน

    ในอดีต การบริหารสภาพคล่องของธนาคารมักเน้นการถือครองเงินสดสำรองและสินทรัพย์ที่สามารถเปลี่ยนเป็นเงินสดได้ง่าย แต่รูปแบบการดำเนินงานของธนาคารยุคใหม่จำเป็นต้องใช้แนวทางที่ซับซ้อนมากขึ้น โดยรวมถึงการบริหารสินทรัพย์และหนี้สิน (Asset-Liability Management: ALM) การวิเคราะห์ตลาด การวางแผนด้านกฎระเบียบ และการใช้ระบบคาดการณ์ทางการเงิน

    ธนาคารพาณิชย์ไทยได้พัฒนาระบบบริหารสภาพคล่องอย่างต่อเนื่องจากบทเรียนในอดีต เช่น วิกฤตการเงินเอเชียปี 1997 และผลกระทบทางเศรษฐกิจจากการแพร่ระบาดของโควิด-19 ซึ่งเหตุการณ์เหล่านี้ทำให้ธนาคารตระหนักถึงความสำคัญของการมีเงินสำรองสภาพคล่องที่แข็งแกร่งมากขึ้น

    ตามรายงาน Financial Stability Report 2025 ของธนาคารแห่งประเทศไทย (BOT) ระบบธนาคารไทยยังคงมีความแข็งแกร่ง โดยได้รับการสนับสนุนจากระดับสภาพคล่องที่เหมาะสม เงินกองทุนที่มั่นคง และระบบบริหารความเสี่ยงที่มีประสิทธิภาพ

    แหล่งข้อมูล:
    https://www.bot.or.th/en/research-and-publications/reports/financial-stability-report.html


    บทบาทของการบริหารสินทรัพย์และหนี้สินในการควบคุมสภาพคล่องของธนาคารไทย

    การสร้างสมดุลระหว่างสินเชื่อ เงินฝาก และเงินทุนในตลาด

    หนึ่งในกลยุทธ์สำคัญที่ธนาคารไทยใช้ในการบริหารสภาพคล่องคือ Asset-Liability Management (ALM) ซึ่งเป็นกรอบการบริหารที่ช่วยสร้างสมดุลระหว่างช่วงเวลา มูลค่า และความเสี่ยงของสินทรัพย์กับหนี้สิน

    ธนาคารสร้างรายได้หลักจากธุรกิจสินเชื่อ แต่สินเชื่อส่วนใหญ่มีสภาพคล่องต่ำกว่าเงินสดหรือพันธบัตรรัฐบาล ดังนั้น ธนาคารจึงจำเป็นต้องควบคุมการขยายสินเชื่อไม่ให้สร้างแรงกดดันต่อฐานะสภาพคล่อง

    ธนาคารพาณิชย์ไทยติดตามความสัมพันธ์ระหว่างปัจจัยสำคัญ ได้แก่

    • เงินฝากจากลูกค้า
    • พอร์ตสินเชื่อภาคธุรกิจ
    • การถือครองพันธบัตรรัฐบาล
    • การกู้ยืมระหว่างธนาคาร
    • แหล่งเงินทุนสกุลต่างประเทศ

    ตัวอย่างเช่น ในช่วงที่เศรษฐกิจฟื้นตัวและความต้องการสินเชื่อเพิ่มขึ้น ธนาคารจำเป็นต้องตรวจสอบให้แน่ใจว่าการปล่อยสินเชื่อใหม่ได้รับการสนับสนุนจากแหล่งเงินทุนที่มั่นคง ไม่ใช่พึ่งพาเงินกู้ระยะสั้นมากเกินไป


    การจัดการแรงกดดันด้านสภาพคล่องจากการเปลี่ยนแปลงอัตราดอกเบี้ย

    การเปลี่ยนแปลงของอัตราดอกเบี้ยมีผลโดยตรงต่อสภาพคล่องของธนาคารพาณิชย์ เมื่ออัตราดอกเบี้ยเพิ่มขึ้น ลูกค้าอาจเปลี่ยนรูปแบบการถือครองเงิน เช่น ย้ายเงินฝากไปยังผลิตภัณฑ์การลงทุนที่ให้ผลตอบแทนสูงกว่า

    ในประเทศไทย การดำเนินนโยบายการเงินของธนาคารแห่งประเทศไทยส่งผลต่อกลยุทธ์ด้านเงินทุนของธนาคารโดยตรง

    เมื่ออัตราดอกเบี้ยสูงขึ้น ธนาคารอาจต้องแข่งขันด้านอัตราดอกเบี้ยเงินฝากมากขึ้น เพื่อรักษาฐานลูกค้าและป้องกันการไหลออกของเงินฝาก

    ธนาคารจึงตอบสนองด้วยการปรับอัตราดอกเบี้ยเงินฝาก พัฒนาโปรแกรมรักษาความสัมพันธ์กับลูกค้า และบริหารพอร์ตการลงทุนให้เหมาะสมกับภาวะตลาด

  • ทำไมการใช้งานคริปโตเคอร์เรนซีในประเทศไทยกำลังขยายตัว: การท่องเที่ยว การชำระเงินดิจิทัล และการถกเถียงด้านกฎระเบียบในปี 2026

    ทำไมการใช้งานคริปโตเคอร์เรนซีในประเทศไทยกำลังขยายตัว: การท่องเที่ยว การชำระเงินดิจิทัล และการถกเถียงด้านกฎระเบียบในปี 2026

    ประเทศไทยกำลังมีความสัมพันธ์กับคริปโตเคอร์เรนซีในรูปแบบใหม่ ไม่ได้จำกัดอยู่เพียงกลุ่มนักลงทุนที่ซื้อขาย Bitcoin หรือสินทรัพย์ดิจิทัลผ่านแอปพลิเคชันเท่านั้น แต่กำลังขยายไปสู่ประเด็นเกี่ยวกับการท่องเที่ยว การชำระเงินระหว่างประเทศ ระบบเศรษฐกิจดิจิทัล และแนวทางการกำกับดูแลของภาครัฐ

    หนึ่งในประเด็นที่ได้รับความสนใจคือแนวคิดเกี่ยวกับการทดลองใช้ระบบชำระเงินด้วยคริปโตสำหรับนักท่องเที่ยวต่างชาติในพื้นที่ท่องเที่ยวสำคัญ เช่น จังหวัดภูเก็ต

    กรณีดังกล่าวสะท้อนให้เห็นทั้งโอกาสและข้อจำกัดของประเทศไทยในการพัฒนาตลาดสินทรัพย์ดิจิทัล

    เหตุใดการท่องเที่ยวจึงกลายเป็นส่วนหนึ่งของการถกเถียงเรื่องคริปโต

    ประเทศไทยเป็นหนึ่งในประเทศที่มีนักท่องเที่ยวต่างชาติจำนวนมาก ซึ่งนักเดินทางจำนวนไม่น้อยคุ้นเคยกับระบบธนาคารออนไลน์ กระเป๋าเงินดิจิทัล และบริการ Cryptocurrency จากประเทศของตนเอง

    สิ่งนี้ทำให้เกิดคำถามสำคัญว่า สินทรัพย์ดิจิทัลสามารถช่วยให้การใช้จ่ายของนักท่องเที่ยวสะดวกขึ้นได้หรือไม่ โดยเฉพาะในกรณีของผู้เดินทางที่ต้องจัดการกับการแลกเปลี่ยนสกุลเงิน หรือข้อจำกัดของระบบชำระเงินระหว่างประเทศ

    ในช่วงต้นปี 2025 ผู้กำหนดนโยบายไทยได้มีการพูดถึงแนวคิดเกี่ยวกับการทดลองระบบชำระเงินด้วย Cryptocurrency สำหรับนักท่องเที่ยวต่างชาติในพื้นที่อย่างภูเก็ต

    แนวคิดดังกล่าวไม่ได้หมายถึงการเปิดให้ Bitcoin กลายเป็นเงินชำระทั่วไปโดยไม่มีข้อจำกัด แต่เป็นการศึกษาว่าสินทรัพย์ดิจิทัลสามารถทำงานร่วมกับระบบการเงินที่มีการควบคุมได้อย่างไร

    ระบบที่เป็นไปได้อาจกำหนดให้นักท่องเที่ยวใช้สินทรัพย์ดิจิทัลผ่านผู้ให้บริการที่ได้รับอนุญาต ก่อนที่ร้านค้าจะได้รับเงินบาทหรือมูลค่าที่ถูกแปลงผ่านระบบที่กำหนด

    ข้อมูลด้านนโยบายการเงินและระบบชำระเงินสามารถติดตามได้จากธนาคารแห่งประเทศไทย:
    https://www.bot.or.th/en/home.html

    ผู้ใช้งานและธุรกิจควรตรวจสอบประกาศล่าสุดจากหน่วยงานโดยตรง เนื่องจากแนวทางเกี่ยวกับระบบชำระเงินดิจิทัลอาจมีการเปลี่ยนแปลง

    จุดดึงดูดหลักคือการเคลื่อนย้ายเงินระหว่างประเทศ

    แนวคิดเกี่ยวกับ Cryptocurrency ในภาคการท่องเที่ยวสะท้อนเหตุผลว่าทำไมรัฐบาลและธุรกิจยังให้ความสนใจเทคโนโลยีนี้

    การชำระเงินระหว่างประเทศแบบดั้งเดิมอาจมีข้อจำกัดหลายด้าน เช่น

    การแลกเปลี่ยนสกุลเงิน

    นักท่องเที่ยวอาจต้องเสียค่าธรรมเนียมหรือเผชิญกับความแตกต่างของอัตราแลกเปลี่ยนเมื่อเปลี่ยนเงินเป็นเงินบาท

    ความล่าช้าของธุรกรรม

    การโอนเงินข้ามประเทศบางรูปแบบอาจต้องผ่านตัวกลางหลายขั้นตอน

    ข้อจำกัดในการเข้าถึงบริการ

    นักท่องเที่ยวบางประเทศอาจประสบปัญหากับบัตรชำระเงินหรือระบบธนาคารระหว่างประเทศ

    ผู้สนับสนุน Cryptocurrency เชื่อว่าเทคโนโลยี Blockchain สามารถช่วยลดข้อจำกัดบางประการเหล่านี้ได้

    อย่างไรก็ตาม ระบบชำระเงินที่ประสบความสำเร็จไม่ได้ขึ้นอยู่กับความเร็วเพียงอย่างเดียว แต่ต้องมีมาตรการตรวจสอบตัวตน การป้องกันธุรกรรมผิดกฎหมาย และการคุ้มครองผู้บริโภค

    ความขัดแย้งด้านนโยบายของประเทศไทย

    ประเทศไทยกำลังพยายามสร้างสมดุลระหว่างการสนับสนุนนวัตกรรมทางการเงินและการรักษาเสถียรภาพของระบบการเงิน

    ด้านหนึ่ง ประเทศมีอุตสาหกรรมสินทรัพย์ดิจิทัลที่ได้รับอนุญาตและประชาชนจำนวนมากมีความคุ้นเคยกับเทคโนโลยีการเงินออนไลน์

    อีกด้านหนึ่ง หน่วยงานกำกับดูแลยังมีความกังวลเกี่ยวกับการใช้ Cryptocurrency เป็นช่องทางชำระเงินทั่วไป เนื่องจากความผันผวนของราคา ความเสี่ยงต่อผู้บริโภค และผลกระทบต่อระบบการเงิน

    ดังนั้น แนวทางที่มีความเป็นไปได้ในปี 2026 อาจไม่ใช่การเปิดเสรีการใช้คริปโตทุกประเภท แต่เป็นการทดลองในพื้นที่หรืออุตสาหกรรมที่กำหนดภายใต้กรอบควบคุม

    การท่องเที่ยวอาจเป็นบททดสอบสำคัญของอุตสาหกรรมคริปโต

    ภาคการท่องเที่ยวอาจช่วยตอบคำถามสำคัญว่า Cryptocurrency มีประโยชน์มากกว่าการเก็งกำไรหรือไม่

    ระบบที่ประสบความสำเร็จจำเป็นต้องตอบคำถามหลายด้าน เช่น นักท่องเที่ยวสามารถใช้งานง่ายหรือไม่ ร้านค้าได้รับมูลค่าที่มั่นคงหรือไม่ ค่าธรรมเนียมเหมาะสมหรือไม่ และระบบสามารถตรวจสอบธุรกรรมผิดปกติได้หรือไม่

    ประเทศไทยจึงเป็นกรณีศึกษาที่สำคัญสำหรับประเทศอื่น ๆ ในเอเชียตะวันออกเฉียงใต้

    รัฐบาลไม่จำเป็นต้องเลือกระหว่างการยอมรับ Cryptocurrency อย่างเต็มรูปแบบหรือการห้ามทั้งหมด แต่อาจเลือกสร้างช่องทางเฉพาะที่มีการควบคุม เพื่อทดสอบประโยชน์ของเทคโนโลยีในโลกจริง

  • แผนการเข้าสู่ตลาดประเทศไทยปี 2026 สำหรับนักลงทุนต่างชาติ: อุตสาหกรรม สิทธิประโยชน์ และกลยุทธ์ธุรกิจ

    แผนการเข้าสู่ตลาดประเทศไทยปี 2026 สำหรับนักลงทุนต่างชาติ: อุตสาหกรรม สิทธิประโยชน์ และกลยุทธ์ธุรกิจ

    ประเทศไทยยังคงเป็นศูนย์กลางการลงทุนที่สำคัญในภูมิภาคอาเซียนในปี 2026 นักลงทุนต่างชาติจำนวนมากมองว่าประเทศไทยเป็นฐานขยายธุรกิจระดับภูมิภาค เนื่องจากโครงสร้างพื้นฐานที่แข็งแกร่ง ระบบอุตสาหกรรมที่พัฒนาแล้ว และการเข้าถึงตลาดผู้บริโภคขนาดใหญ่ อย่างไรก็ตาม การเข้าสู่ตลาดจำเป็นต้องมีการวางแผนอย่างละเอียด เพราะกฎระเบียบและข้อจำกัดด้านการถือครองอาจส่งผลต่อธุรกิจ

    การเลือกอุตสาหกรรมเป็นขั้นตอนแรกที่สำคัญ ประเทศไทยสนับสนุนอุตสาหกรรมมูลค่าสูง เช่น ยานยนต์ไฟฟ้า อิเล็กทรอนิกส์อัจฉริยะ ระบบอัตโนมัติ เทคโนโลยีอาหาร สุขภาพ โลจิสติกส์ และศูนย์กลางธุรกิจระดับภูมิภาค เขตพัฒนาพิเศษภาคตะวันออก หรือ EEC เป็นพื้นที่สำคัญสำหรับการลงทุน

    BOI มีบทบาทสำคัญในการสนับสนุนการลงทุน นักลงทุนที่ได้รับการอนุมัติอาจได้รับสิทธิประโยชน์ทางภาษีและไม่ใช่ภาษี รวมถึงการถือครองต่างชาติที่ยืดหยุ่นในบางกิจการ อย่างไรก็ตาม ต้องมีแผนธุรกิจที่ชัดเจนและปฏิบัติตามเงื่อนไข

    กฎ Foreign Business Act ยังคงเป็นข้อพิจารณาหลัก นักลงทุนต้องเลือกโครงสร้างที่เหมาะสม เช่น บริษัทไทย จำกัด สาขา หรือกิจการร่วมทุน การใช้โครงสร้างที่ไม่ถูกต้องอาจทำให้เกิดปัญหาทางกฎหมาย

    ภาษีและบัญชีต้องได้รับการวางแผนล่วงหน้า เช่น ภาษีนิติบุคคล VAT และภาษีหัก ณ ที่จ่าย รวมถึงการโอนเงินกำไรไปต่างประเทศ

    การดำเนินงานจริงก็มีความสำคัญ นักลงทุนต้องพิจารณาซัพพลายเชน โลจิสติกส์ การจ้างงาน และพันธมิตรในพื้นที่

    ประเทศไทยเป็นตลาดที่มีศักยภาพสูง แต่ต้องการการวางกลยุทธ์ที่รอบคอบและการปฏิบัติที่ถูกต้อง

  • การเติบโตของภาคธนาคารในประเทศไทย: นวัตกรรม อุปสรรค และแนวทางแก้ไข

    การเติบโตของภาคธนาคารในประเทศไทย: นวัตกรรม อุปสรรค และแนวทางแก้ไข

    อุตสาหกรรมธนาคารในประเทศไทยกำลังเปลี่ยนผ่านจากระบบสาขาแบบดั้งเดิมไปสู่ระบบการเงินที่ขับเคลื่อนด้วยเทคโนโลยี ผู้คนในอดีตต้องใช้เอกสารและไปสาขา แต่ปัจจุบันสามารถทำธุรกรรมผ่านมือถือและแพลตฟอร์มดิจิทัลได้อย่างสะดวก

    การเติบโตของโมบายแบงก์กิ้งเป็นปัจจัยสำคัญ ผู้ใช้สามารถโอนเงิน ชำระบิล และซื้อสินค้าได้ผ่านแอปพลิเคชัน การชำระเงินด้วย QR Code กลายเป็นเรื่องปกติในชีวิตประจำวัน PromptPay ทำให้การโอนเงินทันทีและมีต้นทุนต่ำ

    ธนาคารยังใช้ AI และ Machine Learning ในการตรวจจับการทุจริต วิเคราะห์ลูกค้า และปรับปรุงบริการ ข้อมูลขนาดใหญ่ช่วยให้ธนาคารเข้าใจพฤติกรรมลูกค้าและนำเสนอผลิตภัณฑ์ที่เหมาะสม

    การปล่อยสินเชื่อดิจิทัลช่วยให้ธุรกิจขนาดเล็กเข้าถึงแหล่งเงินทุนได้ง่ายขึ้น โดยใช้ข้อมูลธุรกรรมแทนหลักประกันแบบเดิม

    อย่างไรก็ตาม หนี้ครัวเรือนเป็นปัญหาใหญ่ของประเทศ การมีหนี้สูงส่งผลต่อความสามารถในการใช้จ่ายและการเติบโตทางเศรษฐกิจ ธนาคารต้องให้สินเชื่ออย่างมีความรับผิดชอบ

    ความเสี่ยงด้านไซเบอร์เพิ่มขึ้นอย่างต่อเนื่อง มิจฉาชีพใช้วิธีหลอกลวงผ่านออนไลน์มากขึ้น ธนาคารและผู้ใช้ต้องร่วมกันป้องกัน

    การแข่งขันจากฟินเทคทำให้ธนาคารต้องปรับตัวอย่างรวดเร็ว โดยเน้นประสบการณ์ผู้ใช้ที่ดีขึ้นและบริการที่ง่ายกว่าเดิม

    ทางออกคือความร่วมมือระหว่างธนาคาร หน่วยงานกำกับ และฟินเทค รวมถึงการส่งเสริมความรู้ทางการเงินให้ประชาชน

  • การพัฒนาโครงสร้างพื้นฐานเชิงกลยุทธ์ของประเทศไทยผ่านรูปแบบ PPP

    การพัฒนาโครงสร้างพื้นฐานเชิงกลยุทธ์ของประเทศไทยผ่านรูปแบบ PPP

    ประเทศไทยตระหนักมากขึ้นเรื่อย ๆ ว่าโครงสร้างพื้นฐานที่แข็งแกร่งเป็นหัวใจสำคัญของการพัฒนาเศรษฐกิจอย่างยั่งยืน ตั้งแต่เครือข่ายขนส่งในเมืองไปจนถึงพลังงานและระบบน้ำ โครงการโครงสร้างพื้นฐานเชิงกลยุทธ์เป็นสิ่งสำคัญในการรับประกันการเติบโตระยะยาวและความสามารถในการแข่งขัน เนื่องจากโครงการเหล่านี้ต้องการเงินทุนจำนวนมาก รัฐบาลไทยจึงหันมาใช้ ความร่วมมือระหว่างภาครัฐและเอกชน (PPP) เป็นเครื่องมือสำคัญในการระดมทุน สร้าง และดำเนินการโครงการโครงสร้างพื้นฐาน

    PPP ในประเทศไทยช่วยให้รัฐบาลสามารถทำงานร่วมกับภาคเอกชน โดยใช้ความเชี่ยวชาญทางเทคนิค ประสิทธิภาพในการดำเนินงาน และแหล่งเงินทุนของภาคเอกชน สำนักงานนโยบายความร่วมมือระหว่างภาครัฐและเอกชน (PPPO) มีบทบาทสำคัญในการอำนวยความสะดวกให้กับความร่วมมือเหล่านี้ โดยการกำหนดแนวทางที่ครอบคลุม กรอบการแบ่งความเสี่ยง และกระบวนการจัดซื้อที่โปร่งใส การสนับสนุนทางสถาบันนี้ช่วยสร้างความมั่นใจให้กับนักลงทุนและทำให้โครงการสอดคล้องกับนโยบายพัฒนาประเทศ

    คุณสมบัติเด่นของกลยุทธ์ PPP ของประเทศไทยคือการ จัดสรรความเสี่ยง โครงการโครงสร้างพื้นฐานมีความไม่แน่นอนสูง เช่น ความล่าช้าในการก่อสร้าง การเปลี่ยนแปลงกฎระเบียบ และความผันผวนของความต้องการ โดยการจัดโครงสร้างความร่วมมืออย่างรอบคอบ ประเทศไทยมั่นใจว่าความเสี่ยงแต่ละประเภทจะอยู่กับฝ่ายที่สามารถจัดการได้ดีที่สุด นักลงทุนเอกชนมักรับความเสี่ยงด้านการก่อสร้างและการดำเนินงาน ขณะที่รัฐบาลจะบรรเทาความเสี่ยงด้านนโยบายหรือความต้องการด้วยการรับประกัน เงินอุดหนุน หรือการสนับสนุนเชิงกฎหมาย

    รูปแบบการเงินในโครงการ PPP ไทยมีความหลากหลาย ขึ้นอยู่กับขอบเขตและศักยภาพรายได้ของโครงการ วิธีที่ใช้บ่อยคือการชำระเงินตามความพร้อมใช้งาน (availability payments) ซึ่งรัฐบาลจ่ายตามคุณภาพและความพร้อมใช้งานของบริการ และรูปแบบรายได้ที่ผู้ร่วมทุนเอกชนสามารถคืนทุนผ่านค่าผ่านทางหรือค่าธรรมเนียม การจัดโครงสร้างทางการเงินเหล่านี้มักได้รับการสนับสนุนจากแหล่งเงินทุนระหว่างประเทศ เช่น ธนาคารเพื่อการพัฒนา กองทุนรัฐบาล หรือการลงทุนจากต่างประเทศ เพื่อเพิ่มความมั่นคงทางการเงินและลดต้นทุนทางการเงิน

    ประสบการณ์ PPP ของประเทศไทยแสดงให้เห็นว่าความมั่นคงด้านกฎหมายและความสามารถของสถาบันเป็นปัจจัยสำคัญ โครงการขนาดใหญ่ เช่น การขยายเครือข่ายรถไฟฟ้าในกรุงเทพฯ และโครงการทางด่วนหลัก แสดงให้เห็นว่าการมีกรอบสัญญาที่ชัดเจน กระบวนการจัดซื้อโปร่งใส และการติดตามประสิทธิภาพอย่างเข้มงวด สามารถดึงดูดพันธมิตรเอกชนที่น่าเชื่อถือ นอกจากนี้ การพิจารณาผลกระทบต่อสิ่งแวดล้อมและสังคมยังถูกนำมาประยุกต์ใช้ในทุกขั้นตอน เพื่อให้สอดคล้องกับมาตรฐานความยั่งยืนระดับโลก

    การบูรณาการระดับภูมิภาคยังเป็นปัจจัยสำคัญ ประเทศไทยมุ่งสร้างตัวเองเป็นศูนย์กลางโลจิสติกส์ในเอเชียตะวันออกเฉียงใต้ จึงต้องการเส้นทางคมนาคมที่เชื่อมต่อท่าเรือ เขตอุตสาหกรรม และประเทศเพื่อนบ้าน โครงการโครงสร้างพื้นฐานที่ใช้เงินลงทุนในรูปแบบ PPP โดยเฉพาะถนน รถไฟ และท่าเรือ ช่วยเพิ่มประสิทธิภาพการค้าระดับภูมิภาค ในขณะเดียวกัน โครงสร้างพื้นฐานดิจิทัล เช่น โครงการเมืองอัจฉริยะและเครือข่ายบรอดแบนด์ กำลังรวมเข้าในโครงการ PPP มากขึ้น แสดงถึงความมุ่งมั่นของประเทศไทยในการพัฒนาเทคโนโลยีและการลงทุนเพื่ออนาคต

    แม้จะมีความก้าวหน้า ความท้าทายยังคงอยู่ ความสามารถทางการเงินในประเทศที่จำกัด ความไม่แน่นอนทางการเมือง และความผันผวนของความต้องการอาจส่งผลต่อความมั่นใจของนักลงทุน การแก้ไขปัญหาเหล่านี้ต้องใช้การปรับปรุงรูปแบบการแบ่งปันความเสี่ยง การสร้างโครงสร้างทางการเงินที่สร้างสรรค์ และการประสานงานอย่างเข้มแข็งระหว่างหน่วยงานรัฐ ท้องถิ่น และพันธมิตรเอกชน

    โดยรวมแล้ว แนวทาง PPP ของประเทศไทยสะท้อนถึง การบริหารเชิงกลยุทธ์ที่สมดุล ใช้ทุนภาคเอกชน กระจายความเสี่ยง และรับประกันประสิทธิภาพในการดำเนินโครงการ ด้วยความร่วมมือระหว่างภาครัฐและเอกชน ประเทศไทยสามารถพัฒนาโครงสร้างพื้นฐานได้ตรงตามเป้าหมาย กระตุ้นการเติบโตทางเศรษฐกิจ และเสริมบทบาทเป็นศูนย์กลางการเชื่อมต่อในภูมิภาค

  • การควบรวมและซื้อกิจการเชิงกลยุทธ์ที่กำหนดทิศทางภาคธนาคารไทย

    การควบรวมและซื้อกิจการเชิงกลยุทธ์ที่กำหนดทิศทางภาคธนาคารไทย

    อุตสาหกรรมธนาคารไทยได้ผ่านการเปลี่ยนแปลงอย่างโดดเด่นในช่วงหลายทศวรรษที่ผ่านมา ซึ่งส่วนใหญ่เกิดจากการควบรวมและซื้อกิจการ (M&A) ที่มุ่งเสริมความสามารถในการแข่งขันและความมั่นคงในการดำเนินงาน ในโลกที่เชื่อมโยงกันมากขึ้น ธนาคารไทยใช้การรวมตัวเป็นกลยุทธ์ในการสร้างตำแหน่งทางการตลาดให้แข็งแรง ปรับต้นทุนให้เหมาะสม และรับมือกับนวัตกรรมทางเทคโนโลยี

    ก่อนเกิดคลื่นการควบรวม ภาคธนาคารไทยมีลักษณะกระจัดกระจาย โดยมีธนาคารขนาดเล็กถึงกลางจำนวนมากแข่งขันในตลาดเดียวกัน วิกฤตการณ์การเงินเอเชียปี 2540 เผยให้เห็นจุดอ่อนของโครงสร้างและกระตุ้นให้ผู้กำกับดูแลและผู้นำอุตสาหกรรมมองว่าการรวมตัวเป็นทางออกที่ยั่งยืน ธนาคารเริ่มควบรวมเพื่อจัดการหนี้เสีย เสริมสร้างโครงสร้างเงินทุน และสร้างสถาบันที่สามารถรับมือกับความผันผวนทางเศรษฐกิจ

    ประโยชน์สำคัญของการรวมตัวอยู่ที่การจัดการความเสี่ยง การควบรวมทำให้ธนาคารสามารถกระจายพอร์ตสินเชื่อในหลายอุตสาหกรรมและภูมิภาค ลดความเสี่ยงจากภาวะเศรษฐกิจเฉพาะพื้นที่ นอกจากนี้ การรวมทรัพยากรทางเทคโนโลยียังช่วยให้ธนาคารพัฒนาระบบดิจิทัลที่ทันสมัย การรวมฟินเทคหลังการควบรวมช่วยให้ธนาคารตอบสนองต่อความต้องการของผู้บริโภคและการแข่งขันจากผู้เล่นใหม่ในตลาดได้ดียิ่งขึ้น

    ธนาคารแห่งประเทศไทย (BOT) มีบทบาทสนับสนุนการรวมตัวอย่างแข็งขัน โดยเชื่อว่าธนาคารที่มีเงินทุนเพียงพอและระบบจัดการความเสี่ยงที่มั่นคงจะช่วยเสริมสร้างเสถียรภาพทางการเงิน ธนาคารขนาดเล็กที่ประสบปัญหาในการปฏิบัติตามมาตรฐานเหล่านี้จึงมักเลือกการควบรวมเป็นทางรอด

    ในด้านเศรษฐกิจ การควบรวมช่วยลดต้นทุนและสร้างประสิทธิภาพโดยการลดความซ้ำซ้อนในสาขา บุคลากร และระบบบริหาร แม้ว่าจะมีข้อกังวลเรื่องการแข่งขันลดลง แต่หน่วยงานกำกับดูแลจะตรวจสอบอย่างละเอียดเพื่อให้มั่นใจว่าผู้บริโภคยังมีตัวเลือกเพียงพอ ธนาคารที่รวมตัวกันยังสามารถขยายธุรกิจในระดับภูมิภาค ASEAN ได้มากขึ้น

    อย่างไรก็ตาม การรวมตัวต้องเผชิญกับความท้าทาย เช่น ความแตกต่างทางวัฒนธรรมองค์กร โครงสร้างองค์กรที่ขัดกัน และระบบไอทีที่ไม่สอดคล้องกัน การจัดการอย่างเป็นระบบ การสื่อสารอย่างโปร่งใส และการกำหนดกลยุทธ์ที่ชัดเจนจึงมีความสำคัญ

    ในอนาคต แนวโน้มการรวมตัวยังคงดำเนินต่อไป โดยแรงกดดันจากเทคโนโลยีและการแข่งขันในภูมิภาคเพิ่มขึ้น เทคโนโลยีอย่าง AI การวิเคราะห์ข้อมูล และบล็อกเชนเป็นสิ่งสำคัญสำหรับนวัตกรรมธนาคาร และธนาคารที่มีขนาดใหญ่เพียงพอเท่านั้นที่จะสามารถลงทุนได้ การควบรวมช่วยเร่งการเปลี่ยนแปลงดิจิทัลพร้อมเสริมความมั่นคงทางการเงิน

    โดยรวม การควบรวมและซื้อกิจการในภาคธนาคารไทยเป็นเครื่องมือเชิงกลยุทธ์ที่สร้างความแข็งแกร่ง เพิ่มประสิทธิภาพ และสร้างความสามารถในการแข่งขัน ผ่านการรวมตัว ธนาคารสามารถลดความเสี่ยง ลดต้นทุน และขยายอิทธิพลทางภูมิภาคได้

  • มาตรการความปลอดภัยทางไซเบอร์และการป้องกันการฉ้อโกงในธนาคารไทย

    มาตรการความปลอดภัยทางไซเบอร์และการป้องกันการฉ้อโกงในธนาคารไทย

    ภาคการธนาคารของประเทศไทยได้ประสบกับการเปลี่ยนแปลงดิจิทัลอย่างรวดเร็วในช่วงทศวรรษที่ผ่านมา ส่งผลให้เกิดทั้งโอกาสและความท้าทายด้านความปลอดภัยทางไซเบอร์ ขณะที่สถาบันการเงินขยายบริการออนไลน์และแพลตฟอร์มธนาคารผ่านมือถือ พวกเขาก็มีความเสี่ยงต่อภัยคุกคามทางไซเบอร์เพิ่มขึ้น การปกป้องข้อมูลลูกค้าและการป้องกันการฉ้อโกงดิจิทัลจึงกลายเป็นสิ่งสำคัญอันดับต้น ๆ ของธนาคารไทย

    เพื่อรับมือกับการโจมตีทางไซเบอร์ ธนาคารไทยได้ลงทุนในโครงสร้างพื้นฐานความปลอดภัยทางไซเบอร์ที่แข็งแกร่ง ไฟร์วอลล์ เทคโนโลยีการเข้ารหัส และระบบตรวจจับการบุกรุกเป็นมาตรฐานที่ใช้ในการป้องกันเครือข่ายและข้อมูลทางการเงิน นอกจากนี้ การตรวจสอบธุรกรรมและพฤติกรรมผู้ใช้แบบเรียลไทม์ยังช่วยให้ธนาคารระบุความผิดปกติที่อาจบ่งชี้ถึงกิจกรรมฉ้อโกง ระบบแจ้งเตือนแบบอัตโนมัติและกลไกตอบสนองอัตโนมัติช่วยลดความสูญเสียทางการเงินและสร้างความปลอดภัยให้กับลูกค้า

    การฉ้อโกงดิจิทัลยังคงเป็นปัญหาที่เกิดขึ้นอย่างต่อเนื่องในประเทศไทย โดยเฉพาะอย่างยิ่งกับการใช้ธนาคารมือถือที่เพิ่มขึ้น เทคนิคการฉ้อโกงทั่วไป ได้แก่ ฟิชชิง การขโมยข้อมูลส่วนบุคคล และแอปพลิเคชันธนาคารปลอม อาชญากรไซเบอร์มักพยายามหลอกล่อให้ลูกค้าเปิดเผยข้อมูลการเข้าสู่ระบบ รหัส OTP หรือข้อมูลส่วนตัว ธนาคารตอบสนองด้วยการใช้การยืนยันตัวตนหลายขั้นตอนและการให้ความรู้แก่ลูกค้า แคมเปญรณรงค์เพื่อสร้างความตระหนักในสาธารณะถูกจัดขึ้นเป็นประจำเพื่อเน้นสัญญาณอันตรายและกระตุ้นให้ผู้ใช้ระมัดระวัง

    ธนาคารแห่งประเทศไทย (ธปท.) ได้สร้างกรอบข้อบังคับที่ครอบคลุมเพื่อเสริมสร้างมาตรฐานความปลอดภัยทางไซเบอร์ในภาคการเงิน ข้อกำหนดเหล่านี้กำหนดให้ธนาคารต้องใช้แนวทางการจัดการความเสี่ยงด้านไอที ทำการตรวจสอบความปลอดภัยเป็นประจำ และรายงานเหตุการณ์ความปลอดภัยอย่างทันเวลา การปฏิบัติตามกฎระเบียบช่วยให้สถาบันการเงินรักษามาตรฐานสูงสุดในการปกป้องข้อมูลที่ละเอียดอ่อนและสร้างความมั่นใจให้กับลูกค้า

    กลยุทธ์การปกป้องข้อมูลในธนาคารไทยมีความเข้มแข็ง ข้อมูลส่วนบุคคลและข้อมูลธุรกรรมถูกเข้ารหัสทั้งขณะจัดเก็บและขณะส่งข้อมูล การเข้าถึงของพนักงานถูกจำกัดโดยสิทธิ์ตามบทบาท เพื่อลดความเสี่ยงภายในองค์กร มาตรการเหล่านี้ช่วยให้มั่นใจว่าข้อมูลลูกค้าถูกจัดการอย่างรับผิดชอบและปลอดภัย

    เทคโนโลยีปัญญาประดิษฐ์ (AI) และการเรียนรู้ของเครื่องมีบทบาทสำคัญในการตรวจจับการฉ้อโกง ระบบ AI สามารถระบุรูปแบบธุรกรรมที่ผิดปกติ ตรวจจับกิจกรรมที่น่าสงสัย และทำนายความเสี่ยงด้านความปลอดภัยที่อาจเกิดขึ้น การใช้การวิเคราะห์เชิงพยากรณ์ช่วยให้ธนาคารสามารถป้องกันการฉ้อโกงก่อนเกิดเหตุจริง เสริมความปลอดภัยและความเชื่อมั่นของลูกค้า

    แม้จะมีความก้าวหน้าเหล่านี้ แต่ความท้าทายยังคงอยู่ ภัยคุกคามทางไซเบอร์มีการพัฒนาอย่างต่อเนื่อง จำเป็นต้องมีการปรับปรุงมาตรการรักษาความปลอดภัยและฝึกอบรมพนักงานอย่างต่อเนื่อง พฤติกรรมของลูกค้าก็มีบทบาทสำคัญ การละเลยการปฏิบัติตามแนวทางความปลอดภัยสามารถทำให้ระบบถูกบุกรุกได้ ดังนั้น ความร่วมมือระหว่างธนาคาร หน่วยงานกำกับดูแล และลูกค้าจึงเป็นสิ่งจำเป็นเพื่อสร้างระบบธนาคารดิจิทัลที่ปลอดภัยในประเทศไทย

    โดยรวม ธนาคารไทยกำลังดำเนินมาตรการเสริมสร้างความปลอดภัยทางไซเบอร์ ป้องกันการฉ้อโกงดิจิทัล และปกป้องข้อมูลลูกค้าอย่างครอบคลุม ด้วยการใช้เทคโนโลยีที่ทันสมัย ปฏิบัติตามกฎระเบียบ และให้ความรู้แก่ลูกค้า ภาคธนาคารสามารถรับมือกับภัยคุกคามไซเบอร์ที่ซับซ้อนขึ้นได้อย่างมีประสิทธิภาพ

  • การเติบโตของธนาคารตัวแทนและธนาคารไร้สาขาในประเทศไทยนอกเมือง

    การเติบโตของธนาคารตัวแทนและธนาคารไร้สาขาในประเทศไทยนอกเมือง

    ภาคการธนาคารของประเทศไทยกำลังประสบกับการเปลี่ยนแปลงครั้งใหญ่ โดยได้รับการขับเคลื่อนจากการขยายตัวของบริการธนาคารตัวแทนและธนาคารไร้สาขาในพื้นที่ชนบทและพื้นที่นอกเมือง โมเดลธนาคารทางเลือกเหล่านี้กำลังปฏิวัติวิธีที่ผู้คนเข้าถึงบริการทางการเงิน โดยเฉพาะในพื้นที่ห่างไกลที่ธนาคารดั้งเดิมมีความยากลำบากในการสร้างสาขา

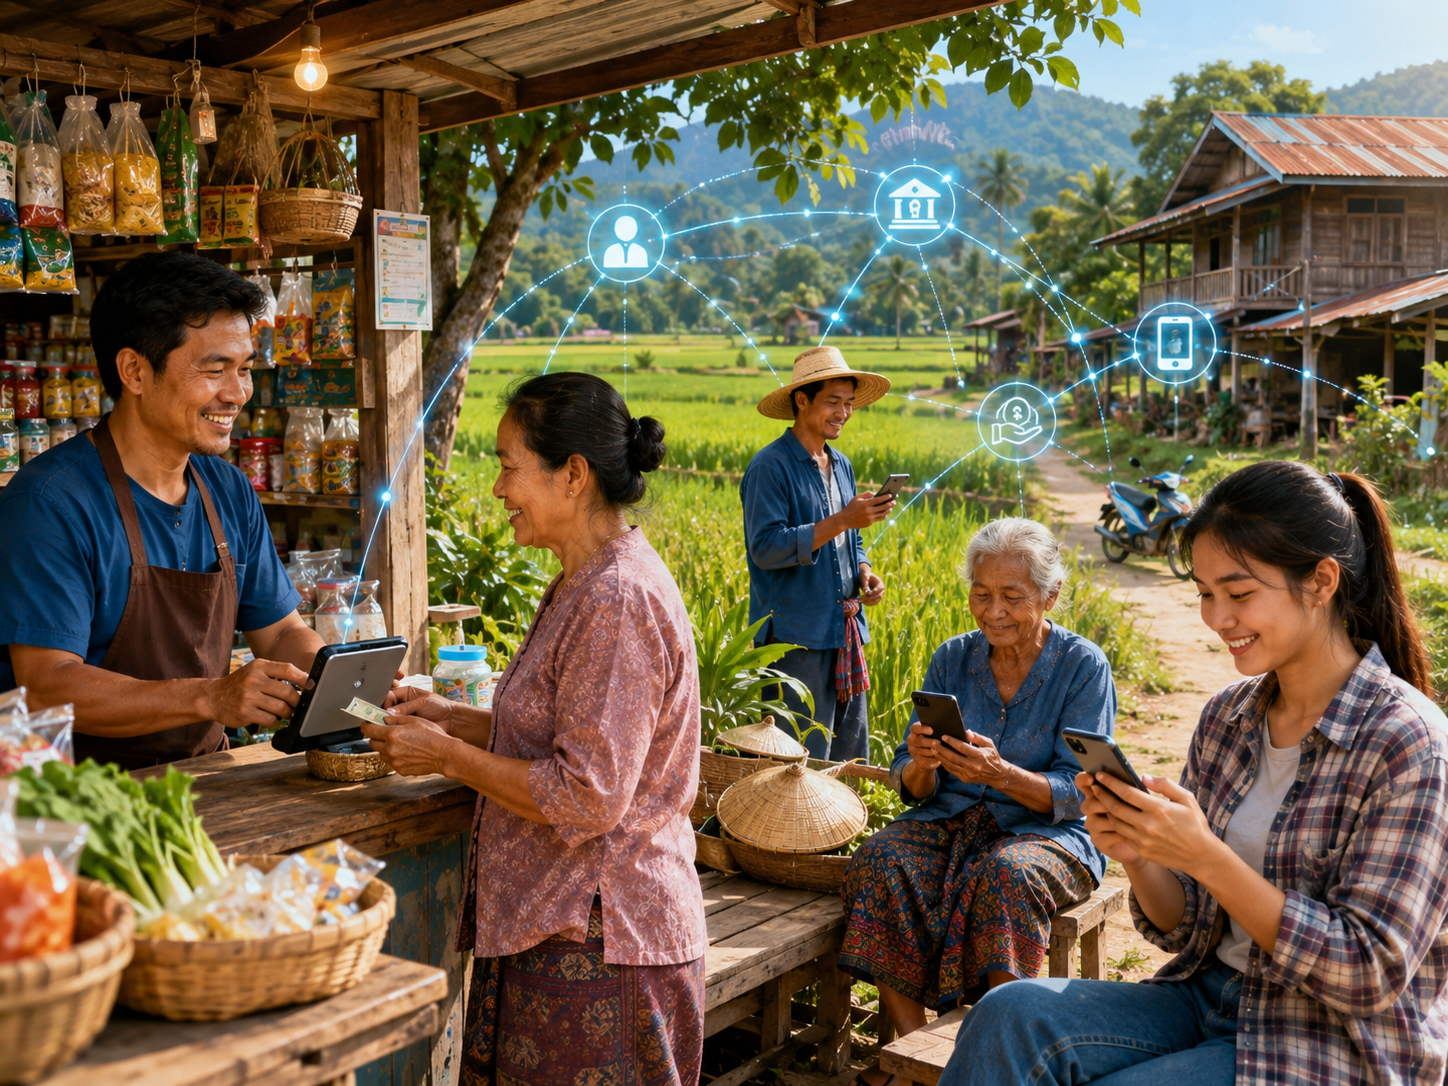
    ธนาคารตัวแทนเป็นโมเดลที่ตัวแทนในท้องถิ่นซึ่งมักจะเป็นเจ้าของธุรกิจขนาดเล็กหรือผู้ประกอบการในพื้นที่ได้ร่วมมือกับธนาคารในการให้บริการต่างๆ ธุรกรรมเหล่านี้มักรวมถึงการฝากเงิน ถอนเงิน และการโอนเงิน โมเดลธนาคารไร้สาขาในทางตรงข้าม ใช้เทคโนโลยีดิจิทัลและแพลตฟอร์มมือถือช่วยให้ลูกค้าสามารถทำธุรกรรมธนาคารได้โดยไม่ต้องไปที่สาขาธนาคาร

    การเติบโตของธนาคารตัวแทนและธนาคารไร้สาขาในประเทศไทยเป็นการตอบสนองต่อความท้าทายที่เกิดขึ้นจากการขาดการเข้าถึงบริการธนาคารในพื้นที่ชนบท หลายพื้นที่ในชนบทต้องเผชิญกับการจำกัดการเข้าถึงบริการธนาคาร เนื่องจากไม่มีธนาคารใกล้เคียง หรือด้วยต้นทุนการเดินทางที่สูงในการเดินทางไปยังศูนย์การค้าในเมือง การแนะนำธนาคารตัวแทนและธนาคารไร้สาขาได้ช่วยแก้ไขปัญหานี้ โดยการให้บริการทางการเงินแก่ลูกค้าในพื้นที่ห่างไกล

    ตัวแทนท้องถิ่นได้กลายเป็นองค์ประกอบสำคัญของโมเดลนี้ ตัวแทนเหล่านี้มักเป็นธุรกิจในท้องถิ่นที่ทำงานร่วมกับธนาคารเพื่อให้บริการ เช่น การฝากเงิน ถอนเงิน และการชำระเงิน โมเดลนี้ได้ผลดีในพื้นที่ชนบท เนื่องจากผู้คนในพื้นที่เหล่านี้มักจะรู้จักและไว้วางใจบุคคลในท้องถิ่นมากกว่าการเดินทางไปที่ธนาคารในเมือง

    การธนาคารผ่านมือถือเป็นอีกปัจจัยที่สำคัญในการเพิ่มการเติบโตของธนาคารไร้สาขา การใช้งานโทรศัพท์มือถือในประเทศไทยเพิ่มสูงขึ้นเรื่อยๆ ทำให้แอปพลิเคชันธนาคารมือถือกลายเป็นทางเลือกที่มีความเป็นไปได้มากขึ้นสำหรับลูกค้าในพื้นที่ชนบท แอปพลิเคชันเหล่านี้ช่วยให้ผู้ใช้สามารถทำธุรกรรม เช่น โอนเงิน จ่ายบิล และขอสินเชื่อได้จากโทรศัพท์มือถือ ซึ่งมีความสำคัญอย่างยิ่งในพื้นที่ที่มีการเข้าถึงอินเทอร์เน็ตจำกัด เนื่องจากแอปธนาคารมือถือส่วนใหญ่สามารถทำงานได้กับโทรศัพท์มือถือพื้นฐานที่มีข้อมูลจำกัด

    ธนาคารแห่งประเทศไทยยังได้สนับสนุนการขยายตัวของโมเดลธนาคารเหล่านี้ โดยการพัฒนาโครงสร้างกฎระเบียบที่สนับสนุนการใช้บริการธนาคารดิจิทัล ในขณะเดียวกันก็มั่นใจได้ว่าโมเดลเหล่านี้ปลอดภัยและมีความน่าเชื่อถือ ซึ่งช่วยสร้างความมั่นใจให้กับผู้บริโภคและเพิ่มการนำโมเดลเหล่านี้มาใช้ในพื้นที่ชนบท

    ผลประโยชน์ของธนาคารตัวแทนและธนาคารไร้สาขามีความกว้างขวาง โมเดลเหล่านี้ช่วยเพิ่มการเข้าถึงบริการทางการเงินโดยทำให้บริการธนาคารสามารถเข้าถึงผู้คนที่เดิมทีไม่ได้รับการบริการจากระบบการเงินอย่างเป็นทางการ ชุมชนชนบทโดยเฉพาะจะได้รับประโยชน์จากการเข้าถึงสินเชื่อ ผลิตภัณฑ์การออม และบริการประกันภัยที่ดีขึ้น นอกจากนี้ ธุรกิจในพื้นที่เหล่านี้ยังสามารถได้รับประโยชน์จากระบบการชำระเงินที่มีประสิทธิภาพมากขึ้น ซึ่งช่วยในการปรับปรุงกระแสเงินสดและช่วยให้พวกเขาขยายตัว

    การขยายตัวของโมเดลเหล่านี้ยังช่วยลดการพึ่งพาการทำธุรกรรมด้วยเงินสด ซึ่งสามารถเสี่ยงและไร้ประสิทธิภาพได้ ด้วยการทำให้บริการทางการเงินเป็นดิจิทัล ประเทศไทยไม่เพียงแต่กำลังก้าวเข้าสู่การปรับปรุงภาคการธนาคาร แต่ยังช่วยเพิ่มการรู้หนังสือทางการเงินและส่งเสริมการเติบโตของเศรษฐกิจที่มีความครอบคลุมมากขึ้น