Category: การเงินและธนาคาร

  • แอปกู้เงินเถื่อนกว่า 1,500 แอป: เมื่อเหยื่อกลายเป็นบัญชีม้าโดยไม่รู้ตัว

    แอปกู้เงินเถื่อนกว่า 1,500 แอป: เมื่อเหยื่อกลายเป็นบัญชีม้าโดยไม่รู้ตัว

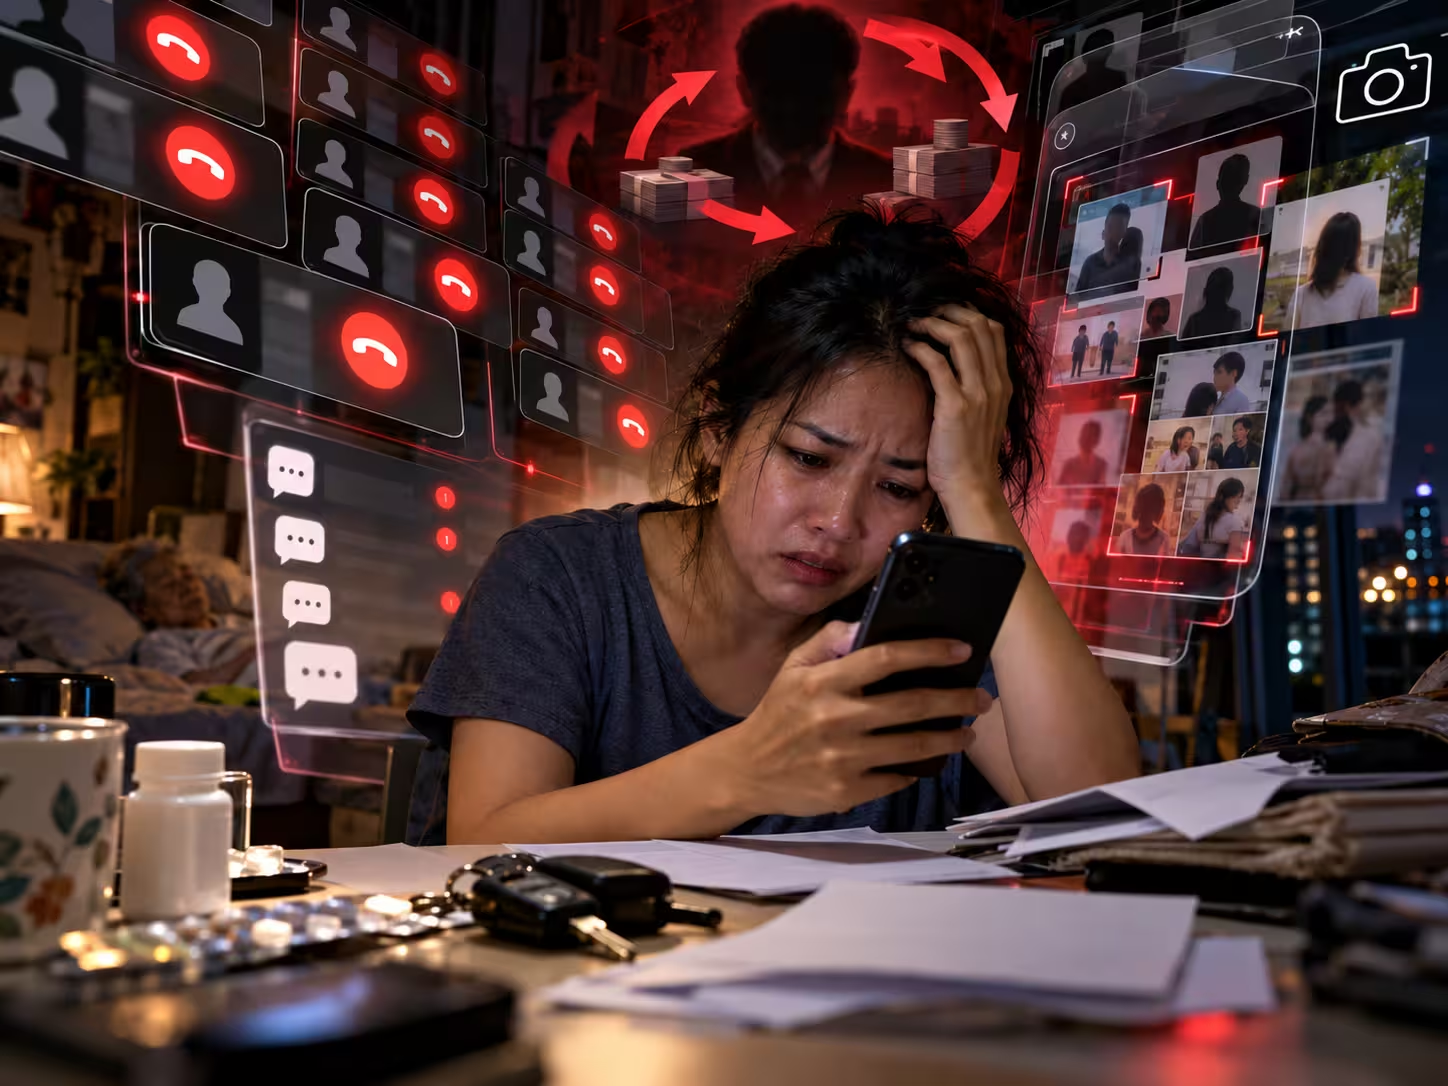
    ระหว่างเดือนกุมภาพันธ์ 2568 ถึง 20 พฤษภาคม 2569 ธปท. ส่งรายชื่อแอปฯ ให้กระทรวงดิจิทัลเพื่อเศรษฐกิจและสังคมขอคำสั่งศาลปิดกั้นจำนวน 79 แอปพลิเคชัน และตรวจพบ 57 แอปที่ไม่มีการจดทะเบียน ขณะเดียวกันมีการปิดกั้น URL ที่เกี่ยวข้องกับการเรียกเก็บดอกเบี้ยเกินอัตราไปแล้ว 1,466 URL ตั้งแต่เดือนตุลาคม 2568 ถึงพฤษภาคม 2569 ตัวเลขนี้เป็นเพียงส่วนที่มองเห็น เพราะแอปเถื่อนจำนวนมากยังแฝงตัวในสโตร์แอปพลิเคชันและโซเชียลมีเดียด้วยข้อความเชิญชวนซ้ำ ๆ ว่า “กู้ง่าย ได้เร็ว ดอกเบี้ยต่ำ ใช้เอกสารน้อย ไม่ต้องมีหลักประกัน ติดแบล็กลิสต์ก็กู้ได้”

    เมื่อผู้บริโภคหลงเชื่อ กรอกข้อมูลส่วนบุคคล และติดตั้งแอปฯ สิ่งที่ตามมาคือการเข้าถึงรายชื่อผู้ติดต่อ รูปภาพ และข้อความในโทรศัพท์ ซึ่งกลายเป็นเครื่องมือกดดันในภายหลัง ผู้เสียหายรายหนึ่งเริ่มจากความต้องการเงินก้อนเล็ก ๆ หมุนเวียนชีวิต แต่กลับถูกอายัดบัญชีและถูกสอบสวนในคดีฟอกเงิน เพราะบัญชีของตนถูกใช้เป็น “บัญชีม้า” โดยไม่รู้ตัว ขณะที่อีกกรณีหนึ่ง ผู้เสียหายกู้เงิน 50,000 บาท แต่ต้องจ่ายคืนถึง 750,000 บาท ถูกทวงหนี้รายวันผ่านไลน์ SMS และโทรศัพท์ รวมถึงถูกนำภาพจากเฟซบุ๊กมาข่มขู่ครอบครัว

    ในทางกฎหมาย การกระทำเหล่านี้เข้าข่ายผิดพระราชบัญญัติคุ้มครองผู้บริโภค พ.ศ. 2522 มาตรา 22 ที่ห้ามโฆษณาเท็จหรือเกินจริง โดยมีโทษตามมาตรา 47 และผู้ให้บริการที่ปล่อยกู้โดยไม่ได้รับอนุญาตต้องรับโทษตามกฎหมายว่าด้วยสินเชื่อส่วนบุคคล แต่ปัญหาที่ลึกกว่าคือช่องว่างเชิงสถาบัน สภาผู้บริโภคชี้ว่า ธปท. มีอำนาจกำกับ “ธุรกิจสินเชื่อ” แต่ไม่มีอำนาจควบคุม “ตัวแอปพลิเคชัน” โดยตรง ทำให้แอปฯ ที่ไม่ได้รับอนุญาตยังเข้าถึงผู้บริโภคได้ การปิดกั้นจึงต้องอาศัยความร่วมมือหลายหน่วยงาน ทั้งดีอี ตำรวจ และศาล ซึ่งใช้เวลาและไม่ทันต่อการเกิดเหยื่อรายใหม่

    กรณีเหล่านี้ชี้ว่าการคุ้มครองผู้บริโภคในสินเชื่อดิจิทัลต้องแก้ที่ช่องทางการเข้าถึง ไม่ใช่เพียงปิดแอปทีละแอป หากไม่มีกลไกตรวจสอบแอปตั้งแต่ต้นทางและไม่มีทางเลือกสินเชื่อในระบบสำหรับกลุ่มที่ไม่มีหลักประกัน ปัญหาบัญชีม้าและดอกเบี้ยโหดจะกลับมาในชื่อแอปใหม่เสมอ
  • เมื่อข้อมูลคือทางหลวงสายใหม่ เปิดแผน Open Finance ของ ธปท. ที่จะเชื่อมเกาะข้อมูลให้เป็นผืนเดียว

    เมื่อข้อมูลคือทางหลวงสายใหม่ เปิดแผน Open Finance ของ ธปท. ที่จะเชื่อมเกาะข้อมูลให้เป็นผืนเดียว

    เกาะข้อมูลที่ทำให้คนดิจิทัลยังมองไม่เห็น

    นางดารณี แซ่จู ผู้ช่วยผู้ว่าการ สายกลยุทธ์และโครงการพิเศษ ธนาคารแห่งประเทศไทย ได้กล่าวในงาน Money20/20 Asia 2026 ณ กรุงเทพฯ ว่า ประเทศไทยมีโครงสร้างพื้นฐานดิจิทัลสองชั้นที่แข็งแกร่งแล้ว นั่นคือ ตัวตนดิจิทัล (National Digital ID) และ การชำระเงิน (PromptPay) แต่ยังขาดชั้นที่สามซึ่งสำคัญที่สุด นั่นคือ ข้อมูล

    เธอยกตัวอย่างเกษตรกรทุเรียนรายหนึ่งในจังหวัดจันทบุรีที่รับเงินผ่าน PromptPay มีบัตรประชาชนดิจิทัล และรับเงินอุดหนุนภาครัฐผ่านบัญชีธนาคาร แต่เมื่อขอสินเชื่อเพื่อติดตั้งระบบน้ำอัจฉริยะ กลับถูกธนาคารมองว่าเป็น “คนแปลกหน้า” เพราะไม่มีหลักฐานดิจิทัลที่สามารถพกพาได้

    ปัญหานี้เรียกว่า “เกาะข้อมูล” (Data Islands) ที่ข้อมูลถูกเก็บแยกในธนาคาร โทรคมนาคม และแพลตฟอร์มอีคอมเมิร์ซ โดยไม่มีสถาบันใดเห็นภาพรวมทั้งหมด

    สองโครงการที่ ธปท. กำลังสร้างเป็นทางหลวงข้อมูล

    ธปท. กำลังดำเนินการสองโครงการหลักเพื่อแก้ปัญหานี้:

    โครงการ Your Data เป็นการสร้างมาตรฐานระดับชาติสำหรับระบบนิเวศข้อมูลที่ยึด ความยินยอม เป็นฐาน ผู้ช่วยผู้ว่าการ ธปท. อธิบายว่าเป็นเหมือน “รีโมทดิจิทัล” ที่ให้ประชาชนควบคุมข้อมูลของตนเอง และส่งต่อไปยังสถาบันที่ตนเลือกได้

    โครงการ Digital-RD เป็นความร่วมมือกับกรมสรรพากร เพื่อให้ผู้ใช้บริการสามารถใช้ประวัติการยื่นภาษีที่ผ่านการรับรองแล้วเป็นหลักฐานทางการเงินแบบดิจิทัล แทนเอกสารกระดาษ ช่วยให้ธนาคารสามารถอนุมัติสินเชื่อได้ภายในไม่กี่นาที

    ข้อมูลที่ไม่ใช่แค่ตัวเลข แต่คือโอกาส

    ประโยชน์ที่คาดว่าจะเกิดขึ้นไม่จำกัดอยู่แค่การเข้าถึงสินเชื่อ หลักเกณฑ์ Your Data ระบุชัดเจนว่าการแบ่งปันข้อมูลจะช่วย ปรับปรุงการเข้าถึงสินเชื่อในต้นทุนที่เหมาะสม ลดการพึ่งพาสินเชื่อนอกระบบ และอำนวยความสะดวกให้ข้อมูลไหลเวียนไปยังภาคส่วนอื่น เช่น ตลาดทุนและประกันภัย

    สำหรับประชาชนทั่วไป นี่หมายความว่าพฤติกรรมการใช้จ่ายที่เคย “มองไม่เห็น” จะกลายเป็นหลักฐานที่ใช้สร้างโอกาสได้ เช่นเดียวกับเกษตรกรทุเรียนรายนั้นที่ข้อมูลการชำระเงินผ่าน PromptPay จะกลายเป็นเครดิตทางสังคมในระบบการเงิน

    ความท้าทายที่ยังรออยู่

    อย่างไรก็ตาม รายงานจาก CGAP ชี้ว่ายังมีช่องว่างสำคัญสองประการ ประการแรก อำนาจของ ธปท. จำกัดอยู่แค่ผู้ให้บริการทางการเงินภายใต้การกำกับ ทำให้การเข้าถึงข้อมูลทางเลือก เช่น ข้อมูลภาษี ค่าน้ำค่าไฟ และอีคอมเมิร์ซ ยังต้องอาศัยกฎหมายเฉพาะหรือข้อตกลงทวิภาคี ประการที่สอง หน่วยงานรัฐและผู้ถือข้อมูลภาคเอกชนยังขาดมาตรฐานร่วมและโครงสร้างพื้นฐานสำหรับการแลกเปลี่ยนข้อมูลอัตโนมัติ

    นั่นหมายความว่า แม้ทางหลวงสายใหม่จะเริ่มสร้างแล้ว แต่ยังต้องรอให้ทุกหน่วยงานที่เกี่ยวข้องมาร่วมกำหนด “กฎจราจร” ให้เป็นมาตรฐานเดียวกันก่อน

  • UOB Money 101 พลิกโฉมการสอนการเงินวัยรุ่นไทย 8,200 ชีวิตใน 72 โรงเรียนทั่วประเทศ

    UOB Money 101 พลิกโฉมการสอนการเงินวัยรุ่นไทย 8,200 ชีวิตใน 72 โรงเรียนทั่วประเทศ

    ปัญหาพื้นฐานที่ต้องแก้ให้ถูกจุด

    ผลการประเมิน PISA ชี้ว่า�students ไทยมากกว่าครึ่งมีผลสัมฤทธิ์ด้านคณิตศาสตร์ต่ำกว่าระดับพื้นฐานขั้นต่ำ โดยผลลัพธ์เชื่อมโยงอย่างใกล้ชิดกับภูมิหลังทางเศรษฐกิจและสังคม ขณะที่ผลสำรวจของ ธปท. ยืนยันว่าทักษะการเงินของเยาวชนยังต่ำกว่าค่าเฉลี่ยระดับชาติ นี่คือโจทย์ที่ธนาคารพาณิชย์ต้องเข้ามามีบทบาทมากกว่าการเป็นผู้ให้บริการทางการเงิน

    UOB Money 101: Teen Edition หลักสูตรที่ออกแบบสำหรับวัยรุ่นโดยเฉพาะ

    ธนาคารยูโอบี ประเทศไทย ได้พัฒนาหลักสูตร “UOB Money 101: Teen Edition วัยรุ่นเก่งการเงิน” ซึ่งเป็นหลักสูตรการเงินออนไลน์ที่ประกอบด้วย 6 บทเรียน ครอบคลุมแนวคิดเรื่องจิตวิทยาการเงิน การหารายได้ การเก็บออม การลงทุน การบริหารจัดการค่าใช้จ่าย ไปจนถึงการตั้งเป้าหมายทางการเงิน

    ผลลัพธ์ที่วัดได้จริง

    ตลอดระยะเวลา 5 ปีที่ผ่านมา โครงการนี้เข้าถึงนักเรียนกว่า 8,200 คน ใน 72 โรงเรียน ครอบคลุม 33 จังหวัดทั่วประเทศ ไม่เพียงแต่ให้ความรู้เท่านั้น แต่ยังส่งเสริมการนำไปใช้จริงผ่านกิจกรรมที่นำโดยเพื่อน (peer-led engagement) เพื่อสนับสนุนการตัดสินใจทางการเงินที่มีข้อมูลและมีวินัยมากขึ้น

    การขยายผลสู่ห้องเรียนดิจิทัล

    ในปี 2569 ธนาคารได้ขยายโครงการ UOB My Digital Space (MDS) ให้ครอบคลุม 10 โรงเรียนทั่วประเทศ เพื่อสนับสนุนห้องเรียนดิจิทัลและสอดแทรกหลักสูตรการเงินออนไลน์เข้ากับการเรียนการสอนปกติ โครงการนี้ยังให้ความสำคัญกับการพัฒนาครู เพื่อให้เทคโนโลยีถูกบูรณาการเข้ากับการสอนในห้องเรียนอย่างมีความหมาย

    มุมมองจากผู้นำองค์กร

    นางดรณรัตน์ โอฬารหาญกิจ Country Head of Brand, Media and Communications ธนาคารยูโอบี ประเทศไทย กล่าวว่า “เรามุ่งเสริมสร้างรากฐานการเรียนรู้ ความรับผิดชอบทางการเงิน และทักษะนวัตกรรม เพื่อให้คนรุ่นใหม่มีความมั่นใจในการบริหารชีวิตของตนเอง เมื่อคนรุ่นถัดไปมีความพร้อมมากขึ้น ชุมชนก็จะก้าวหน้าได้อย่างมั่นคงและยั่งยืน”

  • Exim Bank อัดฉีด 5 หมื่นล้านบาท หนุนผู้ส่งออกไทย ปริ่มภาวะเงินบาทผันผวนหนัก

    Exim Bank อัดฉีด 5 หมื่นล้านบาท หนุนผู้ส่งออกไทย ปริ่มภาวะเงินบาทผันผวนหนัก

    วิกฤตที่เกษตรกรและ SMEs รับรู้ได้ก่อนใคร

    เมื่อค่าเงินบาทอ่อนค่าลงกว่า 5% ในปี 2569 การส่งออกของไทยกลับไม่ได้รับประโยชน์อย่างที่หลายคนคาดคิด เพราะความผันผวนที่รุนแรงต่างหากคือศัตรูตัวจริงที่กัดกร่อนขีดความสามารถในการแข่งขัน โดยเฉพาะในกลุ่มผู้ประกอบการ SMEs ที่มีสัดส่วนสูงถึง 99.5% ของจำนวนวิสาหกิจทั้งหมดในประเทศไทย

    ความรุนแรงของปัญหาและผลกระทบที่เกิดขึ้นจริง

    จากรายงานของ Investopedia ระบุว่าไทยต้องเผชิญกับความท้าทายซ้ำซ้อน ทั้งค่าเงินบาทที่แข็งค่าขึ้น 1.1% เมื่อเทียบกับดอลลาร์สหรัฐ นอกเหนือจากการแข็งค่า 9% ในปี 2568 การชะลอตัวของเศรษฐกิจโลก และความไม่แน่นอนทางการเมืองก่อนการเลือกตั้งในต้นเดือนกุมภาพันธ์ ทำให้ผู้ส่งออกต้องแบกรับต้นทุนการป้องกันความเสี่ยงจากอัตราแลกเปลี่ยนที่พุ่งสูงขึ้นอย่างมีนัยสำคัญ

    Exim Bank ลงมือ: มาตรการ 5 หมื่นล้านบาท

    เพื่อบรรเทาผลกระทบจากความผันผวนของค่าเงินบาท ธนาคารเพื่อการส่งออกและนำเข้าแห่งประเทศไทย (EXIM BANK) ได้ประกาศมาตรการอัดฉีดสินเชื่อหมุนเวียนวงเงิน 50,000 ล้านบาท เพื่อสนับสนุนผู้ส่งออกที่ประสบปัญหาสภาพคล่องจากความผันผวนของค่าเงิน โดยนายชลัช รัตนบุญนิธิ กรรมการผู้จัดการ EXIM BANK เปิดเผยว่าธนาคารพร้อมให้การสนับสนุนด้านเงินทุนหมุนเวียนแก่ผู้ประกอบการส่งออก พร้อมทั้งให้บริการประกันการส่งออกและประกันอัตราแลกเปลี่ยนแก่ลูกค้าทุกราย

    ภาระค่า hedging ที่บีบคั้นผู้ประกอบการรายเล็ก

    จากรายงานของ Nation Thailand ระบุว่าสถานการณ์ความผันผวนของค่าเงินที่อยู่ในระดับ 7-8% ทำให้ผู้ประกอบการ SMEs มีการป้องกันความเสี่ยงเพียง 50% ของหนี้สินที่เกี่ยวข้องกับอัตราแลกเปลี่ยน ซึ่งเป็นอัตราที่ไม่เพียงพอ และธนาคารต่างต้องการให้ลูกค้าสถาบันเพิ่มสัดส่วนการป้องกันความเสี่ยงเป็น 70-80% จากข้อมูลของสมาคมผู้ส่งสินค้าทางเรือแห่งประเทศไทย ต้นทุนการป้องกันความเสี่ยงที่พุ่งสูงขึ้นกลายเป็นภาระซ้ำเติมที่ผู้ประกอบการรายกลางและรายเล็กไม่สามารถเข้าถึงเครื่องมือจัดการความเสี่ยงได้อย่างเพียงพอ

    ผลลัพธ์ที่คาดหวังและความจำเป็นเร่งด่วน

    Exim Bank ได้คาดการณ์ว่าการส่งออกของไทยในปี 2569 จะขยายตัวที่ 2% ซึ่งเป็นตัวเลขที่ระมัดระวัง ภาคเอกชนเรียกร้องให้ภาครัฐเร่งออกมาตรการดูแลอย่างเป็นรูปธรรม ทั้งการลดต้นทุนการป้องกันความเสี่ยงจากอัตราแลกเปลี่ยนให้กับ SMEs และการควบคุมเงินทุนเก็งกำไรระยะสั้นที่สร้างความผันผวนโดยไม่จำเป็น

  • เมื่อเศรษฐีไทยไม่ยอมซื้อกองทุนตามคำแนะนำอีกต่อไป Private Banking ต้องเปลี่ยนจาก “พนักงานขาย” สู่ “ที่ปรึกษาประจำตระกูล”

    เมื่อเศรษฐีไทยไม่ยอมซื้อกองทุนตามคำแนะนำอีกต่อไป Private Banking ต้องเปลี่ยนจาก “พนักงานขาย” สู่ “ที่ปรึกษาประจำตระกูล”

    จุดเปลี่ยนของอุตสาหกรรมที่มาพร้อมความมั่งคั่งที่เติบโตแบบก้าวกระโดด

    ในปี 2026 จำนวนเศรษฐีระดับ UHNWI ของไทยคาดว่าจะเติบโต 26% ระหว่างปี 2026 ถึง 2031 ซึ่งสูงเป็นอันดับต้นๆ ของเอเชีย และมีแนวโน้มชัดเจนว่าเศรษฐีทั่วโลกมองประเทศไทยเป็นจุดหมายใหม่สำหรับการลงทุนและการย้ายฐานการเงิน แต่อัตราการเติบโตนี้มาพร้อมกับความคาดหวังที่สูงขึ้นของลูกค้า การขายกองทุนแบบ rotate fund โดยไม่คำนึงถึงภาพรวมของพอร์ตไม่ใช่สูตรสำเร็จอีกต่อไป

    จาก Transaction-Driven สู่ Advisory-Led โมเดลที่ตลาดต้องการ

    หนึ่งในเทรนด์ที่ชัดเจนที่สุดในตลาด Private Banking ไทยคือการเปลี่ยนผ่านจากโมเดลที่ขับเคลื่อนด้วยการซื้อขาย (transaction-driven) ไปสู่โมเดลที่ขับเคลื่อนด้วยคำแนะนำ (advisory-led) โดยธนาคารกำลังวางตำแหน่งตัวเองเป็น “ผู้จัดการหลัก” ของครอบครัว เพื่อให้คำแนะนำด้านการสร้างพอร์ตระยะยาวและการวางแผนความมั่งคั่งอย่างเป็นองค์รวม สิ่งนี้สะท้อนว่าลูกค้าไม่ได้ต้องการแค่ “การซื้อกองทุนที่ดี” แต่ต้องการ “การบริหารพอร์ตที่ตอบโจทย์ชีวิต”

    SCB Julius Baer และกลยุทธ์ Great Wealth Transfer

    การวางแผนสืบทอดความมั่งคั่งกำลังกลายเป็นวาระสำคัญอันดับต้นๆ ของตระกูลเศรษฐีไทย SCB Julius Baer ได้เร่งกลยุทธ์ 2026 เพื่อตอกย้ำความเป็นผู้นำในตลาดนี้ โดยเปิดตัว “SCB Julius Baer Wealth Planning Series” ซึ่งเป็นหนึ่งในโปรแกรมแรกของไทยที่นำคนหลายรุ่นในครอบครัวมาไว้บนแพลตฟอร์มเดียวกัน เพื่อให้เกิดการสนทนาแลกเปลี่ยนมุมมองและเสริมสร้างความสัมพันธ์ระหว่างรุ่น นี่คือการยกระดับจาก “การให้คำแนะนำการลงทุน” ไปสู่ “การเป็นพาร์ทเนอร์ของตระกูลในทุกรุ่น”

    ความท้าทายด้านบุคลากรและสงครามแย่งชิง Relationship Manager

    ปัญหาที่อุตสาหกรรมต้องเผชิญอย่างหลีกเลี่ยงไม่ได้คือการขาดแคลน Relationship Manager ที่มีประสบการณ์ระดับสากล บางบริษัทเลือกกลยุทธ์การดึงตัว RM ที่มี AUM ในมือมาอยู่ด้วยทันที ในขณะที่บางแห่งเลือกสร้างแพลตฟอร์มที่แข็งแกร่งและฝึกฝนบุคลากรจากภายใน กลยุทธ์หลังนี้แม้จะใช้เวลา แต่ให้ความยั่งยืนระยะยาวมากกว่า เพราะความสัมพันธ์กับลูกค้ากลุ่มเศรษฐีไม่ใช่สิ่งที่โอนย้ายได้ง่ายๆ และความไว้วางใจที่แท้จริงต้องใช้เวลาในการสร้าง

    บทเรียนจากความสำเร็จของ Kiatnakin Phatra

    KKPS เป็นตัวอย่างที่ชัดเจนว่าการทุ่มเทใน DPM และการเป็นหุ้นส่วนกับ Goldman Sachs Asset Management ช่วยเปลี่ยนโฉมธุรกิจได้อย่างไร โดยมีสัดส่วนพอร์ตกว่า 90% ที่จัดสรรผ่านกองทุนบุคคลที่สาม ทำให้คำแนะนำเป็นกลางและยึดหลัก Merit-based โมเดลนี้ทำให้ KKPS มีอัตราการรักษาลูกค้า (client retention) สูง โดยรายได้กว่า 80% มาจากการแนะนำแบบปากต่อปากของลูกค้าที่พึงพอใจ

  • จาก ESG สู่กระแสเงินสด: กลยุทธ์การเงินแบบ Deep-Tier เพื่อสร้างความมั่นคงด้านวัตถุดิบให้การผลิตไทย

    จาก ESG สู่กระแสเงินสด: กลยุทธ์การเงินแบบ Deep-Tier เพื่อสร้างความมั่นคงด้านวัตถุดิบให้การผลิตไทย

    กรุงเทพฯ, 2569 – เมื่อโลกพูดถึงความยั่งยืน จุดสนใจก็ย้ายมาที่ห่วงโซ่อุปทาน ผู้ผลิตรายใหญ่ในไทย โดยเฉพาะในภาคอาหารแปรรูป สิ่งทอ และยานยนต์ กำลังเผชิญแรงกดดันมหาศาลจากผู้ซื้อทั่วโลกให้รับประกันว่าผู้จัดหาวัตถุดิบของตนไม่เพียงแค่ราคาถูก แต่ต้องปฏิบัติตามมาตรฐานสิ่งแวดล้อมและสังคม (ESG) ด้วย อย่างไรก็ตาม มีอุปสรรคแบบคลาสสิกอยู่อย่างหนึ่งคือ ต้นทุนการปฏิบัติตามกฎระเบียบนั้นแพง และผู้จัดหาวัตถุดิบรายเล็กไม่มีเงินพอ

    นี่คือจุดที่ Deep-Tier Supply Chain Financing เข้ามามีบทบาทสำคัญ แนวคิดนี้ช่วยแก้ปัญหาการจัดหาเงินทุนให้กับผู้จัดหาวัตถุดิบในชั้นล่างสุด ซึ่งมักไม่มีความสัมพันธ์โดยตรงกับธนาคารหรือผู้ซื้อหลัก

    รื้อโครงสร้างลำดับชั้นของห่วงโซ่อุปทาน

    ในห่วงโซ่อุปทานการผลิตของไทย แบรนด์รถยนต์ระดับโลกอาจซื้อจาก Tier-1 (ผู้ประกอบโมดูล) Tier-1 ซื้อจาก Tier-2 (ผู้ผลิตชิ้นส่วนโลหะ) และ Tier-2 ซื้อจาก Tier-3 (โรงถลุงหรือผู้จัดหาแร่) ที่ผ่านมา โปรแกรม SCF มักหยุดอยู่ที่ Tier-1 เท่านั้น

    แนวทาง Deep-Tier ในปี 2569 เริ่มส่งผ่านเงินทุนลึกลงไปยังต้นน้ำมากขึ้น วิธีการคือใช้ข้อมูลใบแจ้งหนี้ที่ผ่านการตรวจสอบแล้วจาก Tier-2 มาเป็น “หลักประกัน” เงินกู้ให้กับ Tier-3 ด้วยเหตุนี้ โรงงานยางพาราในสงขลาที่ส่งวัตถุดิบให้โรงงานยางรถยนต์ในระยองจึงสามารถเข้าถึงสินเชื่อเงินทุนหมุนเวียนที่ถูกกว่า แม้ว่าพวกเขาจะไม่เคยพบปะกับโรงงานยางรถยนต์โดยตรงก็ตาม

    เชื่อมโยงอัตราดอกเบี้ยกับคะแนน ESG

    อีกมุมมองที่น่าสนใจคือการเกิดขึ้นของ Sustainability-Linked Supply Chain Finance นี่ไม่ใช่แค่การปล่อยกู้ แต่คือการสร้างแรงจูงใจ หากผู้จัดหาวัตถุดิบสามารถลดการปล่อยคาร์บอนหรือยกระดับมาตรฐานความปลอดภัยในการทำงานได้ พวกเขาจะได้รับส่วนลดอัตราดอกเบี้ยที่มากขึ้น

    นี่คือวงจรที่ได้ประโยชน์ร่วมกัน โรงงานผลิตในไทยที่ต้องการชนะสัญญาจากยุโรปต้องพิสูจน์ว่าห่วงโซ่อุปทานของตนเป็นมิตรกับสิ่งแวดล้อม การจะเป็นมิตรกับสิ่งแวดล้อมได้ต้องใช้เงินทุน เงินทุนนั้นมาจากธนาคารที่เชื่อมโยงผลกำไรกับตัวชี้วัดสีเขียว ข้อมูลจาก ศูนย์วิจัยกสิกรไทย (K-Research) ระบุว่าบริษัทที่นำโมเดลนี้ไปใช้มีต้นทุนโลจิสติกส์ลดลงและเข้าถึงตลาดได้เพิ่มขึ้นถึง 15% ในช่วงต้นปี 2569 ดูบทวิเคราะห์ฉบับเต็มได้ที่ https://www.kasikornresearch.com/th

    การลดความเสี่ยงจากการหยุดชะงัก

    ทำไมกลยุทธ์นี้จึงเร่งด่วน? ความขัดแย้งทางภูมิรัฐศาสตร์และการเปลี่ยนแปลงสภาพภูมิอากาศทำให้การจัดหาวัตถุดิบจากต่างประเทศไม่แน่นอน การเสริมความแข็งแกร่งทางการเงินให้ผู้จัดหาในประเทศผ่าน deep-tier financing เท่ากับผู้ผลิตรายใหญ่ในไทยกำลังซื้อ “ประกันอุปทาน” พวกเขามั่นใจได้ว่าผู้จัดหาชั้นที่สามของตนจะไม่ล้มละลายกลางทางเพราะได้รับเงินช้าหรือขาดเงินสด

    ท้ายที่สุดแล้ว การจัดหาเงินทุนในห่วงโซ่อุปทานในปี 2569 ไม่ใช่แค่การเลื่อนการชำระเงิน แต่คือการสร้างระบบนิเวศการผลิตที่แข็งแกร่งและยั่งยืนภายใต้ร่มธงประเทศไทย

  • ลาก่อนเคาน์เตอร์สูง ลูกค้านั่งรอนาน: แปลงโฉมสาขาแบงก์ไทยสู่ Co-Working Space และ Community Hub

    ลาก่อนเคาน์เตอร์สูง ลูกค้านั่งรอนาน: แปลงโฉมสาขาแบงก์ไทยสู่ Co-Working Space และ Community Hub

    ในยุคที่การโอนเงินเป็นเรื่องของปลายนิ้วสัมผัส คำถามสำคัญที่ผู้บริหารธนาคารไทยต้องตอบให้ได้คือ “ทำไมลูกค้าถึงยังต้องเดินทางมาที่สาขา?” คำตอบที่เฉียบขาดที่สุดในปี 2569 ไม่ใช่เรื่องธุรกรรมอีกต่อไป แต่เป็นเรื่องของ “ประสบการณ์” และ “ความสัมพันธ์” ธนาคารหลายแห่งจึงหันมาใช้กลยุทธ์การออกแบบพื้นที่ (Spatial Design) เพื่อดึงดูดให้ผู้คนอยากมาใช้บริการ แม้ว่าจะไม่มีธุระการเงินเร่งด่วนก็ตาม

    เมื่อสาขาแบงก์กลายเป็นคาเฟ่ (Branch-Café Concept)

    หนึ่งในเทรนด์ที่เห็นได้ชัดเจนที่สุดคือการผนวกคาเฟ่หรือมุมกาแฟพรีเมียมเข้าไปในสาขา ธนาคารกรุงศรีอยุธยา (Krungsri) ได้เปิดตัวสาขารูปแบบใหม่ที่มาพร้อมกับโซน Co-Working Space ที่ให้บริการ Wi-Fi ความเร็วสูง ปลั๊กไฟ และที่นั่งทำงานที่สะดวกสบาย แนวคิดนี้ต้องการสร้างให้สาขาเป็นส่วนหนึ่งของชีวิตประจำวันของคนเมือง ลูกค้าที่เข้ามานั่งทำงานมักจะใช้เวลาอยู่ในสาขานานขึ้น ซึ่งเป็นโอกาสทองที่ผู้จัดการสาขาจะเข้าไปพูดคุยถึงผลิตภัณฑ์ทางการเงินแบบเป็นกันเอง

    การออกแบบเพื่อลดความกังวล (De-formalization)

    เคาน์เตอร์กระจกหนาสูงที่สร้างความรู้สึกเป็นทางการและห่างเหินกำลังถูกทลายลง สาขายุคใหม่ใช้ “Open Plan Design” พนักงานไม่มีที่นั่งประจำตายตัว แต่เดินเข้าหาลูกค้าพร้อม Tablet เพื่อให้บริการทุกอย่างแบบตัวต่อตัว สีสันภายในสาขาถูกปรับจากโทนหม่นเป็นโทนไม้และสีพาสเทลที่ให้ความรู้สึกอบอุ่นเหมือนบ้าน เหตุผลทางจิตวิทยาคือ ยิ่งลูกค้ารู้สึกผ่อนคลายมากเท่าไหร่ พวกเขาก็ยิ่งเปิดใจรับฟังการนำเสนอผลิตภัณฑ์การลงทุนมากขึ้นเท่านั้น

    การจัดกิจกรรมในสาขา (Community Engagement)

    บทบาทใหม่ของสาขาคือการเป็น “ศูนย์กลางชุมชน” ธนาคารหลายแห่งเริ่มจัดเวิร์กช็อปให้ความรู้ทางการเงินฟรีสำหรับคนในพื้นที่ เช่น การวางแผนเกษียณสำหรับผู้สูงอายุ การสอนทำบัญชีสำหรับพ่อค้าแม่ค้าออนไลน์ หรือแม้แต่การจับมือกับหน่วยงานรัฐจัดอบรมอาชีพให้ผู้ว่างงาน สิ่งนี้ทำให้สาขากลายเป็นมากกว่าสถานที่ทำธุรกรรม แต่เป็นพื้นที่ทางสังคมที่ผู้คนรู้สึกผูกพัน

    การเปลี่ยนแปลงนี้สอดคล้องกับข้อมูลจากธนาคารแห่งประเทศไทยที่ชี้ว่า สัดส่วนการใช้เงินสดของประชาชนลดลงอย่างมีนัยสำคัญ แต่ความต้องการคำปรึกษาทางการเงินเฉพาะบุคคลกลับเพิ่มสูงขึ้น โดยเฉพาะในกลุ่มผู้สูงอายุและผู้ประกอบการรายย่อยที่ยังต้องการคำยืนยันจากมนุษย์ที่น่าเชื่อถือ ข้อมูลเพิ่มเติมเกี่ยวกับทิศทางนโยบายการเงินและระบบการชำระเงิน ชี้ให้เห็นว่าสาขาไม่ได้หายไป แต่กำลังปรับตัวเป็นศูนย์บริการเฉพาะทางมากขึ้น

  • เครดิตบูโรกับทางรอดสินเชื่อ SME ไทยปี 2569: ข้อมูลเจ้าของกิจการและธุรกิจที่ธนาคารใช้ปลดล็อกวงเงิน

    เครดิตบูโรกับทางรอดสินเชื่อ SME ไทยปี 2569: ข้อมูลเจ้าของกิจการและธุรกิจที่ธนาคารใช้ปลดล็อกวงเงิน

    SME กว่า 3 ล้านรายทั่วประเทศเป็นกระดูกสันหลังของเศรษฐกิจไทย แต่การเข้าถึงสินเชื่อธนาคารยังคงเป็นอุปสรรคอันดับต้น ๆ ปี 2569 ฐานข้อมูลเครดิตบูโรไม่ได้เป็นเพียงเครื่องมือคัดกรองผู้กู้รายย่อยเท่านั้น แต่ยังมีบทบาทชี้ขาดในการปล่อยสินเชื่อธุรกิจขนาดกลางและขนาดย่อมอีกด้วย โดยธนาคารใช้ข้อมูลทั้งจากนิติบุคคลและประวัติการเงินส่วนตัวของเจ้าของกิจการประกอบการพิจารณา

    ทำไม SME ต้องพึ่งพาเครดิตบูโรมากขึ้น

    ข้อมูลที่ธนาคารใช้ประเมินนิติบุคคล

    NCB จัดเก็บข้อมูลเครดิตของนิติบุคคลที่ขอสินเชื่อผ่านธนาคารพาณิชย์และสถาบันการเงินสมาชิก ทั้งวงเงินสินเชื่อ ระยะเวลาผ่อนชำระ ประวัติการค้างชำระของบริษัท รวมถึงการค้ำประกันโดยกรรมการและผู้ถือหุ้น หากธุรกิจเคยผิดนัดชำระหนี้กับซัพพลายเออร์หรือผิดเงื่อนไขสินเชื่อการค้า ข้อมูลเหล่านี้จะถูกบันทึกไว้และส่งผลต่อการขอสินเชื่อครั้งต่อไป

    ทำไมประวัติส่วนตัวเจ้าของจึงมีผลต่อบริษัท

    สถาบันการเงินส่วนใหญ่ในไทยให้ความสำคัญกับคะแนนเครดิตส่วนบุคคลของเจ้าของหรือกรรมการผู้มีอำนาจลงนาม โดยเฉพาะธุรกิจขนาดเล็กที่งบการเงินยังไม่โปร่งใสพอ ธนาคารจะใช้ข้อมูลเครดิตบูโรส่วนบุคคลของเจ้าของเป็นตัวแทนความเสี่ยงของบริษัท หากเจ้าของมีบัตรเครดิตค้างชำระหรือสินเชื่อบุคคลเป็น NPL โอกาสที่บริษัทจะถูกปฏิเสธสินเชื่อสูงขึ้นอย่างมีนัยสำคัญ แม้ผลประกอบการของบริษัทจะกำไรดีก็ตาม

    ปัญหาที่พบบ่อยจากรายงานเครดิตของ SME

    ตัวอย่างในปี 2569 เจ้าของร้านกาแฟในจังหวัดเชียงใหม่มีรายได้เฉลี่ย 150,000 บาทต่อเดือน และต้องการสินเชื่อเพื่อขยายสาขาที่สอง แต่เมื่อธนาคารตรวจเครดิตบูโรกลับพบว่ากรรมการมีบัตรเครดิตส่วนตัวค้างชำระ 2 งวดเมื่อ 8 เดือนก่อน แม้ปัจจุบันจะปิดยอดแล้ว แต่ข้อมูลยังคงอยู่ในรายงานเครดิต ส่งผลให้คะแนนเครดิตลดลงเหลือ 580 และธนาคารปฏิเสธสินเชื่อวงเงิน 2 ล้านบาท ทั้งที่ร้านมีกำไรสุทธิต่อเดือนกว่า 50,000 บาท กรณีนี้ตอกย้ำว่าฐานข้อมูลเครดิตบูโรไม่มีเส้นแบ่งระหว่างการเงินส่วนบุคคลกับธุรกิจ โดยเฉพาะ SME ขนาดเล็กที่เจ้าของคือตัวแทนความเสี่ยง ข้อมูลเพิ่มเติมสามารถตรวจสอบได้ที่เว็บไซต์ NCB: https://www.ncb.co.th/

    แนวทางเตรียมข้อมูลเครดิตให้ SME ได้เปรียบในปี 2569

    ผู้ประกอบการควรตรวจรายงานเครดิตของตนเองและนิติบุคคลก่อนยื่นขอสินเชื่ออย่างน้อย 3-6 เดือนล่วงหน้า เพื่อปิดยอดหนี้ที่ค้างชำระหรือลดภาระหนี้ส่วนบุคคลให้น้อยกว่า 40% ของรายได้ อีกทั้งควรหลีกเลี่ยงการยื่นขอสินเชื่อหลายแห่งพร้อมกัน เพราะการสอบถามข้อมูลเครดิตที่ถี่เกินไปจะทำให้คะแนนลดลงและดูเหมือนว่าธุรกิจกำลังขาดสภาพคล่อง การรักษาประวัติการชำระหนี้ตรงเวลาเป็นเวลา 12-24 เดือน จะช่วยฟื้นคะแนนและเพิ่มอำนาจต่อรองในการขอวงเงินสูงขึ้นหรืออัตราดอกเบี้ยต่ำลง

  • เครือข่ายธุรกิจสร้างสรรค์เชียงใหม่: ฟันเฟืองสำคัญหนุนเอสเอ็มอีภาคเหนือโตยั่งยืน 2026

    เครือข่ายธุรกิจสร้างสรรค์เชียงใหม่: ฟันเฟืองสำคัญหนุนเอสเอ็มอีภาคเหนือโตยั่งยืน 2026

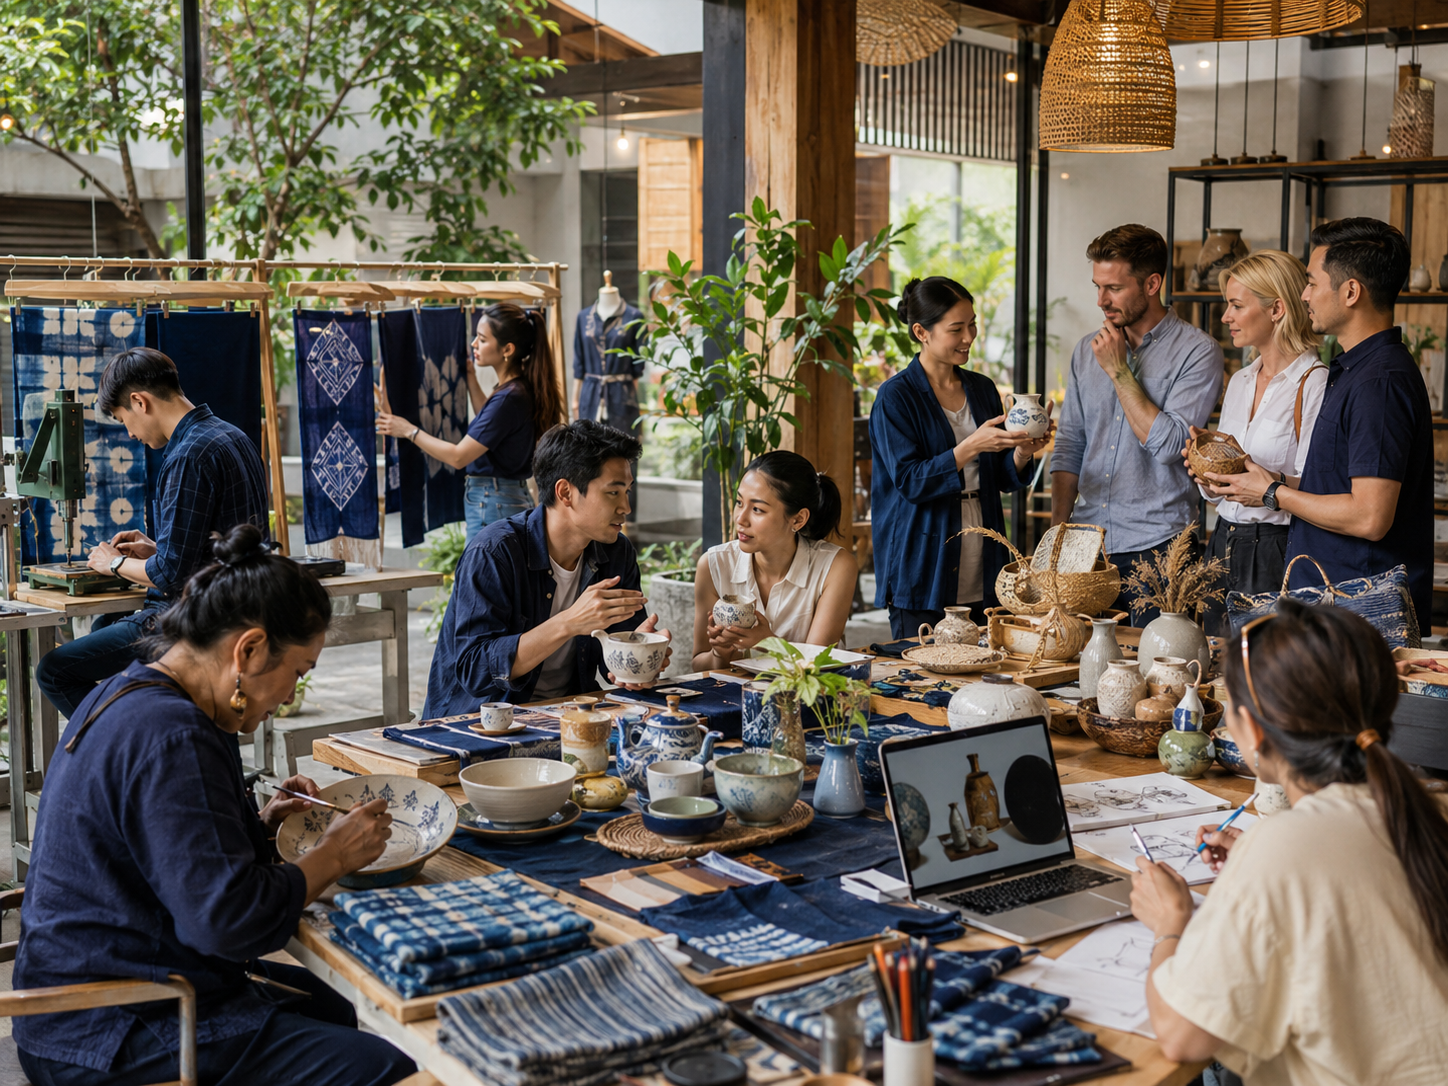
    ภาคเหนือของไทย โดยเฉพาะจังหวัดเชียงใหม่ กำลังก้าวขึ้นเป็นศูนย์กลางเศรษฐกิจสร้างสรรค์ที่สำคัญของภูมิภาคอาเซียนในปี 2569 เครือข่ายธุรกิจที่เชื่อมโยงผู้ประกอบการงานฝีมือ ดีไซเนอร์ และสตาร์ทอัปรุ่นใหม่ ได้กลายเป็นกลไกสำคัญที่ทำให้เอสเอ็มอีท้องถิ่นไม่เพียงอยู่รอด แต่ยังเติบโตได้ท่ามกลางการแข่งขันจากสินค้าอุตสาหกรรมขนาดใหญ่ ข้อมูลจากศูนย์สร้างสรรค์งานออกแบบ (TCDC) ระบุว่าภาคเหนือมีผู้ประกอบการสร้างสรรค์เพิ่มขึ้นกว่า 20% ในช่วงสองปีที่ผ่านมา

    เครือข่ายสร้างสรรค์เชียงใหม่: จุดรวมตัวของทุนทางวัฒนธรรม

    หัวใจสำคัญของเครือข่ายนี้คือการแปลงทุนทางวัฒนธรรมล้านนาให้เป็นสินค้าและบริการที่มีมูลค่าเพิ่มสูงขึ้น โดยมีศูนย์กลางอยู่ที่ย่านช้างม่อย นิมมานเหมินท์ และโครงการ TCDC เชียงใหม่

    โมเดล “หัตถกรรมร่วมสมัย” ที่ขับเคลื่อนโดยชุมชนนักออกแบบ

    กลุ่มนักออกแบบรุ่นใหม่และช่างฝีมือท้องถิ่นกว่า 300 คน รวมตัวกันภายใต้ชื่อ “เชียงใหม่ดีไซน์วีค” จัดกิจกรรมแสดงผลงานและเจรจาธุรกิจทุกปี ในปี 2569 มีผู้ประกอบการเอสเอ็มอีเข้าร่วมกว่า 150 ราย เกิดการจับคู่ธุรกิจกับผู้ซื้อจากญี่ปุ่น เกาหลีใต้ และสหภาพยุโรป มูลค่ารวมกว่า 120 ล้านบาท หนึ่งในนั้นคือสตูดิโอเซรามิกจากอำเภอสันกำแพงที่สามารถส่งออกชุดน้ำชาไปยังร้านค้าดีไซน์ในโตเกียวได้สำเร็จ

    ระบบพี่เลี้ยงและการแบ่งปันทรัพยากร

    สิ่งที่ทำให้เครือข่ายเชียงใหม่แตกต่างจากพื้นที่อื่นคือความเข้มข้นของระบบพี่เลี้ยงข้ามสายอาชีพ นักธุรกิจรุ่นเก๋าจากอุตสาหกรรมท่องเที่ยวและส่งออก มาเป็นที่ปรึกษาให้กับสตาร์ทอัปรุ่นใหม่ที่ทำสินค้าไลฟ์สไตล์

    ศูนย์บ่มเพาะ TCDC เชียงใหม่: ห้องทดลองธุรกิจสร้างสรรค์

    TCDC เชียงใหม่ (https://www.tcdc.or.th) เปิดพื้นที่ Co-working และ Maker Space ให้ผู้ประกอบการเอสเอ็มอีทดลองผลิตสินค้าต้นแบบโดยไม่ต้องลงทุนเครื่องจักรราคาแพง รวมถึงจัดอบรมเรื่องการจดทรัพย์สินทางปัญญา การตลาดดิจิทัล และการเข้าถึงแหล่งเงินทุนดอกเบี้ยต่ำจากกองทุนหมู่บ้านและธนาคารออมสิน

    ผลลัพธ์เชิงประจักษ์ต่อการเติบโตของเอสเอ็มอี

    ผลสำรวจของ TCDC ปี 2569 พบว่าเอสเอ็มอีที่เข้าร่วมเครือข่ายสร้างสรรค์เชียงใหม่มีรายได้เฉลี่ยเพิ่มขึ้น 32% ต่อปี และมีอัตราการจ้างแรงงานท้องถิ่นเพิ่มขึ้น 15% ขณะเดียวกัน ยอดการส่งออกสินค้าประเภทหัตถกรรมและของตกแต่งบ้านจากภาคเหนือเติบโต 18% สวนทางกับภาพรวมส่งออกของประเทศที่ชะลอตัว

    อีกหนึ่งกรณีศึกษาที่น่าสนใจคือกลุ่มวิสาหกิจชุมชนทอผ้าฝ้ายย้อมครามจากอำเภอแม่แจ่ม ที่เข้าร่วมเครือข่ายและได้รับการออกแบบบรรจุภัณฑ์ใหม่จากนักศึกษามหาวิทยาลัยเชียงใหม่ ทำให้สินค้าสามารถวางขายในห้างสรรพสินค้าชั้นนำและแพลตฟอร์มออนไลน์ระดับโลกได้ ราคาเฉลี่ยต่อชิ้นเพิ่มขึ้นจาก 250 บาทเป็น 890 บาท

    ทิศทางปี 2570 เครือข่ายธุรกิจสร้างสรรค์เชียงใหม่มีแผนขยายความร่วมมือกับจังหวัดลำปางและเชียงรายภายใต้โครงการ “ระเบียงเศรษฐกิจสร้างสรรค์ล้านนา” เพื่อสร้างคลัสเตอร์สินค้าไลฟ์สไตล์ล้านนาที่มีอัตลักษณ์ชัดเจนและพร้อมแข่งขันในตลาดโลก

  • ธนาคารดิจิทัลกำลังเปลี่ยนโฉมสงครามอัตราดอกเบี้ยเงินฝากของไทยในปี 2569 อย่างไร

    ธนาคารดิจิทัลกำลังเปลี่ยนโฉมสงครามอัตราดอกเบี้ยเงินฝากของไทยในปี 2569 อย่างไร

    ภูมิทัศน์การเงินของไทยเปลี่ยนแปลงไปในปี 2569 เมื่อธนาคารเสมือนที่ได้รับใบอนุญาตใหม่เริ่มดำเนินการเคียงข้างธนาคารพาณิชย์แบบดั้งเดิม การเข้ามาของธนาคารเหล่านี้ทำให้การแข่งขันอัตราดอกเบี้ยเงินฝากรุนแรงขึ้น บังคับให้ธนาคารเดิมต้องคิดใหม่เรื่องการตั้งราคา การออกแบบผลิตภัณฑ์ และการหาลูกค้า สำหรับผู้ออม ผลลัพธ์คือผลตอบแทนที่โฆษณาสูงขึ้นและผลิตภัณฑ์เงินฝากที่เข้าถึงง่ายขึ้น

    ภูมิทัศน์ธนาคารเสมือนใหม่ของไทย

    ธนาคารแห่งประเทศไทยได้ออกใบอนุญาตธนาคารเสมือนให้กับกลุ่มพันธมิตรหลายราย และภายในกลางปี 2569 ธนาคารดิจิทัลเหล่านี้กำลังแข่งขันอย่างแข็งขันเพื่อดึงดูดผู้ฝากเงินรายย่อย ด้วยการไม่มีเครือข่ายสาขา ธนาคารเสมือนดำเนินงานด้วยต้นทุนค่าใช้จ่ายที่ต่ำกว่า และสามารถส่งผ่านรายได้ส่วนใหญ่ให้ลูกค้าได้มากกว่า ข้อได้เปรียบเชิงโครงสร้างนี้ทำให้ธนาคารเหล่านี้เป็นคู่แข่งที่ดุดันในตลาดเงินฝาก

    ทำไมธนาคารดิจิทัลผลักดันอัตราดอกเบี้ยเงินฝากให้สูงขึ้น

    ต้นทุนการดำเนินงานต่ำ การส่งผ่านผลตอบแทนสูง

    โดยทั่วไปธนาคารดิจิทัลใช้จ่ายน้อยกว่ากับสาขาและพนักงาน ข้อได้เปรียบด้านต้นทุนนี้ทำให้ธนาคารเสมือนบางแห่งเสนออัตราดอกเบี้ยเงินฝากประจำสูงกว่าค่าเฉลี่ยอุตสาหกรรม 30 ถึง 70 basis points ในปี 2569 ธนาคารดิจิทัลหลายแห่งโฆษณาอัตราดอกเบี้ยเงินฝากประจำ 6 เดือนใกล้ 2.20% เทียบกับ 1.60% ของธนาคารดั้งเดิม ความแตกต่างนั้นอาจแปลเป็นดอกเบี้ยเพิ่มหลายพันบาทสำหรับเงินฝากจำนวนมาก

    การหาลูกค้าเชิงรุก

    ธนาคารเสมือนจำเป็นต้องสร้างฐานเงินฝากอย่างรวดเร็วเพื่อปล่อยสินเชื่อและปฏิบัติตามข้อกำหนดของทางการ ธนาคารเหล่านี้ใช้อัตราโปรโมชัน บัญชีไม่มีค่าธรรมเนียม และการเปิดบัญชีผ่านมือถือทันทีเพื่อดึงลูกค้าจากธนาคารเดิม ธนาคารดิจิทัลบางแห่งยังเปิดตัวโปรแกรมแนะนำเพื่อนที่ให้รางวัลลูกค้าเดิมที่นำผู้ฝากเงินรายใหม่มา

    ธนาคารเดิมโต้กลับ

    เงินฝากประจำเฉพาะโมบายล์

    ธนาคารดั้งเดิมตอบโต้ด้วยการเปิดตัวผลิตภัณฑ์เงินฝากประจำดิจิทัลที่มีอัตราดอกเบี้ยเท่ากับหรือสูงกว่าผลิตภัณฑ์ในสาขา แอปโมบายล์แบงก์กิ้งในปัจจุบันมีแคมเปญเงินฝากแบบจำกัดเวลาที่เปิดได้ภายในไม่กี่นาที ลดความจำเป็นต้องไปสาขา การเปลี่ยนแปลงนี้ทำให้ผู้ออมเปรียบเทียบและย้ายธนาคารได้ง่ายขึ้น

    ผลิตภัณฑ์ออมทรัพย์แบบมัดรวม

    ธนาคารไทยขนาดใหญ่บางแห่งมัดรวมเงินฝากประจำเข้ากับบริการบริหารความมั่งคั่งหรือส่วนลดดอกเบี้ยเงินกู้ ลูกค้าที่ฝากเงินประจำอาจได้รับอัตราดอกเบี้ยสินเชื่อส่วนบุคคลที่ต่ำลงหรือยกเว้นค่าธรรมเนียม ทำให้แพ็กเกจโดยรวมน่าดึงดูดกว่าอัตราดอกเบี้ยเงินฝากเพียงอย่างเดียว การมัดรวมเหล่านี้ช่วยให้ธนาคารเดิมรักษาลูกค้าไว้ได้โดยไม่ต้องเทียบอัตรากับธนาคารดิจิทัลทั้งหมด

    ผลกระทบต่อผู้บริโภคและความโปร่งใสของอัตราดอกเบี้ย

    สำหรับผู้บริโภค การแข่งขันทำให้เกิดความโปร่งใสมากขึ้น ธนาคารต่างเผยแพร่อัตราโปรโมชันบนแอปมือถือและเว็บไซต์ และเครื่องมือเปรียบเทียบก็พบได้ทั่วไปมากขึ้น หน้าสถิติอัตราดอกเบี้ยทางการของธนาคารแห่งประเทศไทยซึ่งเข้าถึงเมื่อเดือนสิงหาคม 2569 แสดงอัตราดอกเบี้ยเงินฝากเฉลี่ยตามกลุ่มธนาคาร และช่วยให้ผู้ออมตรวจสอบได้ว่าอัตราโปรโมชันสูงกว่าตลาดจริงหรือไม่ ดูข้อมูลทางการได้ที่นี่: https://www.bot.or.th/

    เส้นทางข้างหน้าของการแข่งขันเงินฝาก

    การต่อสู้ระหว่างธนาคารดิจิทัลกับธนาคารดั้งเดิมยังอยู่ในช่วงเริ่มต้น หากธนาคารเสมือนขยายตัวเร็ว ธนาคารเดิมอาจเปิดแคมเปญที่ดุดันยิ่งขึ้น ผู้ออมควรติดตามข้อมูลอัตราดอกเบี้ยทางการและเข้าใจว่าอัตราโปรโมชันสามารถเปลี่ยนแปลงได้รวดเร็ว โดยเฉพาะในกลุ่มดิจิทัลที่เคลื่อนไหวเร็ว