Category: การเงินและธนาคาร

  • วิธีที่การส่งเงินจากแรงงานข้ามชาติสนับสนุนการเข้าถึงบริการทางการเงินในประเทศไทย

    วิธีที่การส่งเงินจากแรงงานข้ามชาติสนับสนุนการเข้าถึงบริการทางการเงินในประเทศไทย

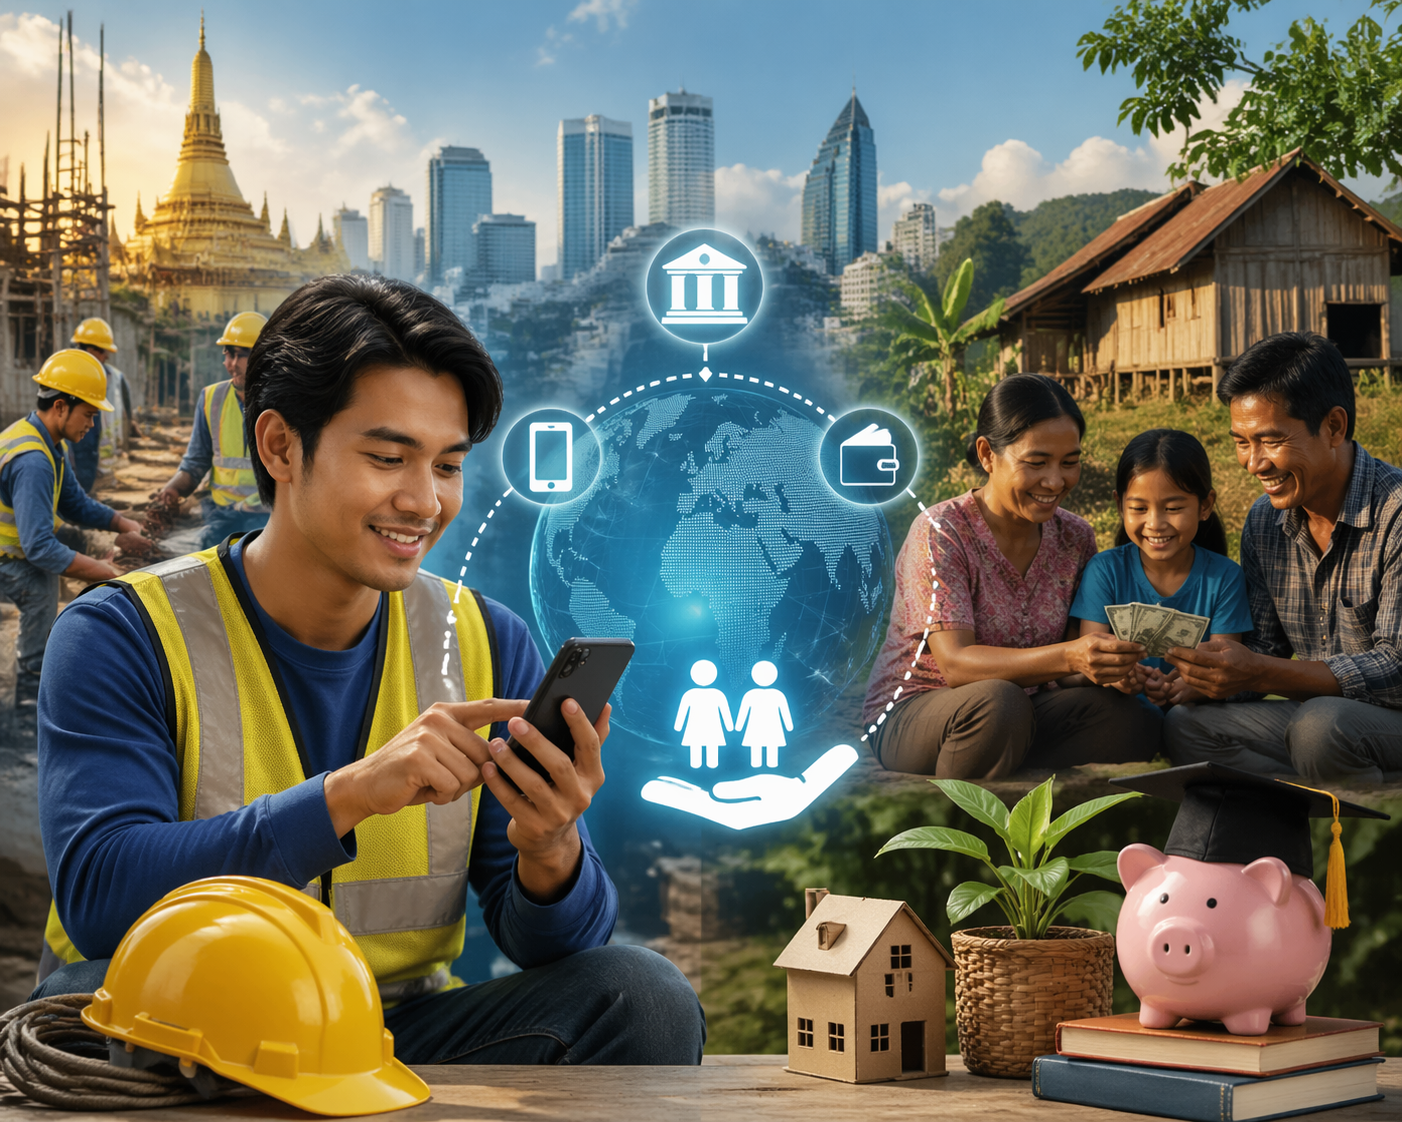
    ในประเทศไทย แรงงานข้ามชาติที่มาจากประเทศเพื่อนบ้านเช่น พม่า กัมพูชา และลาว เป็นกลุ่มที่มีส่วนสำคัญอย่างมากในเศรษฐกิจของประเทศ กลุ่มแรงงานนี้ทำงานในหลายอุตสาหกรรม เช่น การเกษตร การก่อสร้าง และงานบริการภายในบ้าน หนึ่งในกิจกรรมทางเศรษฐกิจที่สำคัญที่สุดของแรงงานข้ามชาติคือการส่งเงินกลับไปยังครอบครัว การส่งเงินนี้ไม่เพียงแต่ช่วยสนับสนุนครอบครัวของแรงงาน แต่ยังมีบทบาทสำคัญในการส่งเสริมการเข้าถึงบริการทางการเงินสำหรับทั้งแรงงานและครอบครัวของพวกเขา

    การเข้าถึงบริการทางการเงินเป็นเรื่องสำคัญในยุคปัจจุบัน เพราะมันหมายถึงการที่บุคคลสามารถเข้าถึงบริการทางการเงินที่หลากหลาย ซึ่งรวมถึงบัญชีออมทรัพย์ เงินกู้ ประกันภัย และการชำระเงินในราคาที่เหมาะสม ในประเทศไทย แรงงานข้ามชาติหลายคนต้องเผชิญกับอุปสรรคในการเข้าถึงบริการเหล่านี้ เช่น การขาดการยืนยันตัวตนทางการ ข้อจำกัดทางภูมิศาสตร์ และอุปสรรคทางภาษา อย่างไรก็ตาม การส่งเงินกลับบ้านได้ช่วยเชื่อมโยงแรงงานข้ามชาติให้สามารถเข้าถึงระบบการเงินอย่างเป็นทางการได้มากขึ้น ซึ่งเป็นการส่งเสริมการเข้าถึงบริการทางการเงิน

    วิธีสำคัญที่การส่งเงินช่วยในการเข้าถึงบริการทางการเงินคือการแนะนำแรงงานข้ามชาติให้รู้จักกับธนาคารและสถาบันการเงิน เมื่อแรงงานส่งเงินผ่านช่องทางที่เป็นทางการ เช่น ธนาคาร หรือบริการโอนเงิน พวกเขามักจะได้เริ่มต้นมีความสัมพันธ์กับระบบการเงิน ซึ่งจะช่วยให้พวกเขาสามารถเปิดบัญชีธนาคารได้ แม้ว่าจะไม่มีบัญชีของตัวเองมาก่อน ความสัมพันธ์นี้กับสถาบันการเงินเป็นก้าวแรกที่สำคัญสำหรับการเข้าถึงบริการทางการเงินที่กว้างขวางขึ้นในอนาคต

    การส่งเงินยังช่วยส่งเสริมการเติบโตของบริการทางการเงินดิจิทัลในประเทศไทย ด้วยการใช้บริการทางการเงินบนมือถือและกระเป๋าเงินดิจิทัล ทำให้แรงงานสามารถส่งเงินกลับบ้านได้อย่างสะดวกและคุ้มค่ามากขึ้น โดยไม่จำเป็นต้องไปถึงธนาคารสาขา การเข้าถึงบริการทางการเงินเหล่านี้ทำให้แรงงานที่ไม่มีบัญชีธนาคารสามารถเข้าถึงบริการเหล่านี้ได้อย่างง่ายดาย

    สำหรับครอบครัวที่ได้รับเงินส่งกลับ การได้รับเงินเหล่านี้ทำให้มีโอกาสที่จะเข้าถึงบริการทางการเงินในระบบอย่างเป็นทางการ แม้ในพื้นที่ชนบทที่มีบริการธนาคารจำกัด เงินส่งกลับเหล่านี้มักทำให้ผู้รับสามารถเปิดบัญชีออมทรัพย์ ลงทุนในการศึกษา หรือเริ่มธุรกิจขนาดเล็ก การเข้าถึงบริการทางการเงินทำให้ครอบครัวในพื้นที่เหล่านี้ได้รับประโยชน์จากการพัฒนาเศรษฐกิจอย่างยั่งยืน

    การส่งเงินยังช่วยให้แรงงานข้ามชาติและครอบครัวของพวกเขามีประวัติการทำธุรกรรมทางการเงิน ซึ่งมีความสำคัญในการเข้าถึงสินเชื่อและบริการทางการเงินอื่นๆ การมีบันทึกทางการเงินที่เป็นทางการจะช่วยให้สามารถเข้าถึงบริการทางการเงินอื่นๆ ได้ง่ายขึ้นในอนาคต

    ถึงแม้การส่งเงินจะมีผลดีหลายอย่าง แต่ก็ยังมีอุปสรรคในการทำให้การส่งเงินช่วยเพิ่มการเข้าถึงบริการทางการเงินอย่างเต็มที่ ค่าธรรมเนียมการโอนเงินที่สูง การพึ่งพาช่องทางการโอนเงินที่ไม่เป็นทางการ และขาดความรู้ทางการเงินเป็นอุปสรรคที่ยังคงต้องเผชิญ อย่างไรก็ตาม รัฐบาลไทยและสถาบันการเงินกำลังทำงานร่วมกันเพื่อลดค่าธรรมเนียมการโอนเงิน ขยายการเข้าถึงบริการธนาคาร และสร้างความรู้เกี่ยวกับการใช้บริการทางการเงินที่เป็นทางการ

    ท้ายที่สุดแล้ว การส่งเงินจากแรงงานข้ามชาติในประเทศไทยมีบทบาทสำคัญในการส่งเสริมการเข้าถึงบริการทางการเงิน มันช่วยให้แรงงานและครอบครัวสามารถเข้าถึงบริการทางการเงิน สร้างการศึกษาเรื่องการเงิน และส่งเสริมการเติบโตทางเศรษฐกิจ โดยการแก้ไขอุปสรรคที่ยังคงอยู่ การส่งเงินจะสามารถส่งผลกระทบที่ดีขึ้นในการส่งเสริมการเข้าถึงบริการทางการเงินในอนาคต
  • ตลาดพันธบัตรของประเทศไทย: แนวโน้มหลักและข้อมูลเชิงลึกเกี่ยวกับพันธบัตรบริษัทและพันธบัตรรัฐบาล

    ตลาดพันธบัตรของประเทศไทย: แนวโน้มหลักและข้อมูลเชิงลึกเกี่ยวกับพันธบัตรบริษัทและพันธบัตรรัฐบาล

    ตลาดพันธบัตรของประเทศไทยเป็นส่วนสำคัญในระบบการเงินของประเทศ โดยพันธบัตรบริษัทและพันธบัตรรัฐบาลมีบทบาทสำคัญเป็นเครื่องมือในการระดมทุนสำหรับภาคเอกชนและรัฐบาล และเปิดโอกาสในการลงทุนให้แก่นักลงทุนทั้งในประเทศและต่างประเทศ การเปลี่ยนแปลงในตลาดเหล่านี้สะท้อนถึงแนวโน้มทางเศรษฐกิจที่กว้างขึ้น และการปรับตัวของระเบียบข้อบังคับต่างๆ ทำให้ตลาดพันธบัตรเป็นสิ่งสำคัญในการทำความเข้าใจพลศาสตร์ทางการเงินของประเทศ

    พันธบัตรบริษัทในประเทศไทย: ภาพรวม

    พันธบัตรบริษัทเป็นหนึ่งในวิธีหลักที่บริษัทในประเทศไทยระดมทุน พันธบัตรเหล่านี้มักออกโดยบริษัทขนาดใหญ่ที่ต้องการเงินทุนเพื่อขยายธุรกิจหรือดำเนินกิจกรรมอื่นๆ บริษัทที่ออกพันธบัตรจะสามารถได้รับเงินทุนจากนักลงทุนโดยไม่ต้องให้สิทธิ์ในการเป็นเจ้าของของบริษัท การออกพันธบัตรได้เพิ่มขึ้นในช่วงหลายปีที่ผ่านมา โดยเฉพาะในอุตสาหกรรมเช่น การเงิน พลังงาน และอสังหาริมทรัพย์

    การออกพันธบัตรจะได้รับอิทธิพลจากสภาวะอัตราดอกเบี้ยที่มีอยู่ เมื่ออัตราดอกเบี้ยต่ำ บริษัทมักจะมีแรงจูงใจในการออกพันธบัตร เพราะสามารถกู้ยืมในอัตราดอกเบี้ยที่ต่ำลง ในทางกลับกันในสภาวะอัตราดอกเบี้ยสูง การกู้ยืมจะมีต้นทุนที่สูงขึ้น ซึ่งอาจทำให้บริษัทระมัดระวังในการออกพันธบัตร นอกจากนี้บริษัทที่มีคะแนนเครดิตสูงจะสามารถออกพันธบัตรในเงื่อนไขที่ดี ขณะที่บริษัทที่มีคะแนนเครดิตต่ำอาจพบกับต้นทุนการกู้ยืมที่สูงขึ้นเนื่องจากความเสี่ยงที่มากขึ้น

    การจัดอันดับเครดิตของพันธบัตรบริษัทในประเทศไทยเป็นปัจจัยสำคัญสำหรับนักลงทุน การจัดอันดับเหล่านี้ให้ข้อมูลเกี่ยวกับความสามารถในการชำระหนี้ของผู้ประกอบการ โดยพันธบัตรที่มีการจัดอันดับสูงมักถือว่าเป็นการลงทุนที่ปลอดภัยมากขึ้น ขณะที่พันธบัตรที่มีการจัดอันดับต่ำให้ผลตอบแทนสูงกว่าเพื่อชดเชยกับความเสี่ยงที่สูงขึ้น นักลงทุนต้องประเมินความน่าเชื่อถือของผู้ประกอบการอย่างรอบคอบก่อนที่จะตัดสินใจลงทุนในพันธบัตรบริษัทใดๆ

    พันธบัตรรัฐบาลในประเทศไทย: ความเสถียรและการลงทุนที่มีความเสี่ยงต่ำ

    พันธบัตรรัฐบาลเป็นเครื่องมือการลงทุนที่มีความเสี่ยงต่ำที่สุด เนื่องจากรัฐบาลมีบันทึกที่แข็งแกร่งในการชำระหนี้ พันธบัตรเหล่านี้รวมถึงตั๋วเงินคลัง (T-bills) และพันธบัตรรัฐบาลระยะยาว ซึ่งรัฐบาลออกเพื่อจัดหาเงินทุนสำหรับโครงการระดับชาติและครอบคลุมการขาดดุลงบประมาณ การลงทุนในพันธบัตรรัฐบาลจึงได้รับความสนใจจากนักลงทุนทั้งในและต่างประเทศที่มองหาการลงทุนที่มั่นคง

    ธนาคารแห่งประเทศไทย (ธปท.) มีบทบาทสำคัญในการออกพันธบัตรรัฐบาล ซึ่งพันธบัตรเหล่านี้เป็นส่วนหนึ่งของกลยุทธ์การจัดการหนี้สาธารณะของรัฐบาล การออกพันธบัตรรัฐบาลทำให้รัฐบาลสามารถระดมเงินทุนเพื่อพัฒนาโครงสร้างพื้นฐาน โครงการสังคม และการใช้จ่ายอื่นๆ ของภาครัฐ อัตราดอกเบี้ยจากพันธบัตรรัฐบาลได้รับอิทธิพลจากปัจจัยต่างๆ รวมถึงสภาพเศรษฐกิจ นโยบายการคลัง และอุปสงค์จากนักลงทุน

    พันธบัตรรัฐบาลของประเทศไทยมีระยะเวลาหมดอายุที่แตกต่างกัน ทำให้นักลงทุนสามารถเลือกพันธบัตรที่ตรงกับระยะเวลาการลงทุนของตนได้ ตั๋วเงินคลังระยะสั้นมีผลตอบแทนต่ำแต่มีสภาพคล่องสูง ขณะที่พันธบัตรรัฐบาลระยะยาวให้ผลตอบแทนที่สูงขึ้น แต่ต้องผูกมัดเงินทุนไปยาวนานขึ้น

    พลศาสตร์ที่มีผลต่อการทำงานของตลาดพันธบัตรในประเทศไทย

    ตลาดพันธบัตรในประเทศไทยถูกกำหนดโดยหลายปัจจัย อัตราดอกเบี้ยที่ตั้งโดยธนาคารแห่งประเทศไทยมีผลกระทบโดยตรงต่ออัตราผลตอบแทนของพันธบัตร เมื่ออัตราดอกเบี้ยต่ำ พันธบัตรจะกลายเป็นตัวเลือกที่น่าสนใจ ส่งผลให้มีการออกพันธบัตรมากขึ้นและมีความต้องการสูงขึ้น ในทางกลับกัน เมื่ออัตราดอกเบี้ยสูงขึ้น ความต้องการพันธบัตรจะลดลง เนื่องจากนักลงทุนมองหาผลตอบแทนที่สูงขึ้นจากสินทรัพย์ประเภทอื่น

    สภาวะทางเศรษฐกิจโดยรวมก็มีผลต่อการทำงานของตลาดพันธบัตร เมื่อเศรษฐกิจเติบโต การออกพันธบัตรทั้งจากภาคธุรกิจและรัฐบาลมักจะเพิ่มขึ้น เนื่องจากบริษัทและรัฐบาลต้องการเงินทุนในการขยายกิจการและพัฒนาโครงการ ขณะที่ในช่วงเศรษฐกิจตกต่ำ การลงทุนในพันธบัตรรัฐบาลมักจะเพิ่มขึ้น เนื่องจากนักลงทุนหันมามองหาการลงทุนที่ปลอดภัยมากขึ้น

    การมีส่วนร่วมของนักลงทุนต่างชาติก็มีผลกระทบสำคัญต่อการทำงานของตลาดพันธบัตรไทย ความต้องการพันธบัตรรัฐบาลจากนักลงทุนต่างชาติสามารถส่งผลต่ออัตราผลตอบแทนและสภาพคล่องในตลาด การเปลี่ยนแปลงในเงื่อนไขทางเศรษฐกิจโลก นโยบายการค้า หรือความเสี่ยงทางการเมืองสามารถส่งผลต่อกระแสการลงทุนจากต่างประเทศในตลาดพันธบัตรไทยได้

    แนวโน้มในอนาคตของตลาดพันธบัตรของประเทศไทย

    ตลาดพันธบัตรของประเทศไทยมีแนวโน้มที่จะเติบโตต่อไป โดยทั้งพันธบัตรบริษัทและพันธบัตรรัฐบาลจะยังคงเป็นส่วนสำคัญของการพัฒนาเศรษฐกิจของประเทศ รัฐบาลจะยังคงมุ่งมั่นในการเสริมสร้างความโปร่งใสและโครงสร้างพื้นฐานของตลาดพันธบัตร เพื่อดึงดูดการลงทุนจากต่างประเทศมากขึ้น นอกจากนี้ เมื่อธุรกิจในประเทศไทยยังคงขยายตัว ตลาดพันธบัตรบริษัทจะยังคงเป็นแหล่งระดมทุนที่สำคัญ

    การพัฒนาตลาดพันธบัตรในประเทศไทยยังคงทำให้มีโอกาสลงทุนมากขึ้น โดยนักลงทุนสามารถเลือกพันธบัตรจากหลากหลายประเภท ตั้งแต่พันธบัตรรัฐบาลที่เสี่ยงต่ำไปจนถึงพันธบัตรบริษัทที่ให้ผลตอบแทนสูงกว่า ซึ่งช่วยให้สามารถจัดการความเสี่ยงและผลตอบแทนได้อย่างมีประสิทธิภาพ

  • วิธีที่การเติบโตของการท่องเที่ยวในประเทศไทยขับเคลื่อนความต้องการสินเชื่อผู้บริโภค

    วิธีที่การเติบโตของการท่องเที่ยวในประเทศไทยขับเคลื่อนความต้องการสินเชื่อผู้บริโภค

    อุตสาหกรรมการท่องเที่ยวของประเทศไทยได้กลายเป็นหนึ่งในส่วนสำคัญของเศรษฐกิจของประเทศ โดยมีส่วนสำคัญในการสร้างรายได้และการจ้างงาน ซึ่งส่งผลกระทบอย่างมากต่อพฤติกรรมการใช้จ่ายและรูปแบบการกู้ยืม โดยเฉพาะในด้านของเครดิตผู้บริโภค

    เมื่อระดับการท่องเที่ยวเพิ่มขึ้น มันมีผลกระทบโดยตรงต่อพฤติกรรมการใช้จ่ายของผู้บริโภค หลายคน โดยเฉพาะผู้ที่ทำงานในภาคการบริการ การค้าปลีก และการขนส่ง จะเห็นรายได้ที่เพิ่มขึ้นในช่วงฤดูกาลท่องเที่ยวที่สำคัญ การเพิ่มขึ้นของรายได้ที่สามารถใช้จ่ายนี้จะกระตุ้นให้ผู้คนมีแนวโน้มที่จะใช้สินเชื่อในการจ่ายเงิน ไม่ว่าจะเป็นเพื่อความบันเทิง การช็อปปิ้ง หรือการซื้อสินค้าในบ้านที่มีมูลค่ามากขึ้น

    ธนาคารในประเทศไทยตอบสนองต่อการเติบโตทางเศรษฐกิจที่ขับเคลื่อนโดยการท่องเที่ยวโดยการเสนอผลิตภัณฑ์เครดิตมากขึ้นเพื่อตอบสนองต่อความต้องการที่เพิ่มขึ้น ด้วยการมีนักท่องเที่ยวและการเพิ่มขึ้นของการใช้จ่ายของผู้บริโภค คนไทยจึงมีความมั่นใจมากขึ้นเกี่ยวกับสถานะทางการเงินของตนเองและมีแนวโน้มที่จะกู้ยืมมากขึ้น ผลิตภัณฑ์เครดิต เช่น บัตรเครดิต สินเชื่อส่วนบุคคล และระบบการชำระเงินผ่อนกำลังได้รับความนิยมมากขึ้นในหมู่ผู้บริโภคที่ต้องการรักษาหรือยกระดับมาตรฐานการใช้ชีวิต

    นอกจากนี้ ภาคการท่องเที่ยวยังช่วยเพิ่มอัตราการจ้างงาน ซึ่งส่งผลต่อความสามารถของบุคคลในการเข้าถึงและจัดการกับเครดิต พนักงานในอุตสาหกรรมการท่องเที่ยว เช่น พนักงานโรงแรม ไกด์นำเที่ยว และพนักงานร้านอาหารมักได้รับรายได้ที่มั่นคงมากขึ้น ซึ่งทำให้พวกเขามีแนวโน้มที่จะใช้สินเชื่อส่วนบุคคลเพื่อการใช้จ่ายส่วนบุคคล หลายคนยังใช้สินเชื่อผู้บริโภคเพื่อการท่องเที่ยว การปรับปรุงที่อยู่อาศัย หรือการซื้อสินค้าชิ้นใหญ่ที่หากไม่มีสินเชื่ออาจจะไม่สามารถทำได้

    แม้ว่าผลกระทบเชิงบวกจะเห็นได้ชัด แต่การพึ่งพาการท่องเที่ยวในการขับเคลื่อนความต้องการเครดิตมีข้อกังวลที่ตามมา เมื่อการเติบโตของความต้องการเครดิตเพิ่มขึ้นอย่างรวดเร็ว จะมีความเสี่ยงในการสร้างฟองสบู่ของเครดิต ซึ่งมีความเป็นไปได้ที่จะเกิดขึ้นในเศรษฐกิจที่พึ่งพาปัจจัยภายนอกเช่นการท่องเที่ยวที่ไม่สามารถคาดเดาหรือควบคุมได้ เมื่อการเดินทางระหว่างประเทศลดลง เช่นจากวิกฤตเศรษฐกิจ โรคระบาด หรือภัยธรรมชาติ ความต้องการเครดิตอาจลดลง ทำให้การชำระหนี้กลายเป็นเรื่องยากและมีแนวโน้มของการผิดนัดชำระหนี้มากขึ้น

    ดังนั้น แม้ว่าอุตสาหกรรมการท่องเที่ยวจะส่งผลบวกต่อความต้องการเครดิตผู้บริโภค แต่การจัดการความเสี่ยงทางการเงินให้ดีจึงเป็นสิ่งสำคัญเพื่อหลีกเลี่ยงหนี้สินที่ไม่สามารถควบคุมได้ในอนาคต

  • แรงขับเคลื่อนด้านนโยบายและการปฏิบัติในตลาดในวิวัฒนาการของธนาคารสีเขียวไทย

    แรงขับเคลื่อนด้านนโยบายและการปฏิบัติในตลาดในวิวัฒนาการของธนาคารสีเขียวไทย

    ในประเทศไทย การจัดหาเงินทุนอย่างยั่งยืนและธนาคารสีเขียวกำลังก้าวจากแนวคิดเฉพาะกลุ่มไปสู่การปฏิบัติในกระแสหลัก วิวัฒนาการนี้ถูกหล่อหลอมจากการผสมผสานของกรอบกฎเกณฑ์จากภาครัฐ อุปสงค์จากตลาด และการตระหนักรู้ที่เพิ่มขึ้นเกี่ยวกับความเสี่ยงทางการเงินที่เกี่ยวข้องกับสภาพภูมิอากาศ ธนาคารไทยกำลังปรับบทบาทจากผู้ให้สินเชื่อแบบเฉื่อย ไปสู่การเป็นตัวแสดงสำคัญในกระบวนการเปลี่ยนผ่านสู่ความยั่งยืนของประเทศ

    หนึ่งในแรงขับเคลื่อนหลักของการเปลี่ยนแปลงนี้คือความมุ่งมั่นของประเทศไทยต่อวาระด้านสภาพภูมิอากาศและความยั่งยืนในระดับนานาชาติ รัฐบาลได้ประกาศเป้าหมายด้านการลดการปล่อยก๊าซเรือนกระจกและการขยายการใช้พลังงานหมุนเวียน ซึ่งส่งสัญญาณไปยังภาคการเงินว่าเงินทุนจำเป็นต้องไหลไปสู่ทิศทางที่สอดคล้องกับภูมิอากาศมากขึ้น หน่วยงานกำกับดูแลทางการเงินสะท้อนข้อความนี้ด้วยการสนับสนุนให้ธนาคารบูรณาการปัจจัย ESG เข้ากับการบริหารความเสี่ยงและการวางแผนเชิงกลยุทธ์

    แนวทางด้านการธนาคารอย่างยั่งยืนให้กรอบในการบูรณาการความเสี่ยงด้านสิ่งแวดล้อมและสังคมเข้ากับการวิเคราะห์เครดิตแบบดั้งเดิม ธนาคารไทยได้รับการส่งเสริมให้ดำเนินการตรวจสอบสถานะ (due diligence) ต่อผลกระทบสิ่งแวดล้อมของโครงการ โดยเฉพาะในภาคส่วนที่มีผลกระทบสูง เช่น พลังงาน การผลิต อสังหาริมทรัพย์ และเกษตรกรรม ซึ่งอาจรวมถึงการประเมินการปฏิบัติตามกฎหมายสิ่งแวดล้อม การประเมินความเสี่ยงจากการต่อต้านของชุมชน และการพิจารณาความเสียหายต่อชื่อเสียงจากโครงการที่มีข้อถกเถียง

    การปฏิบัติในตลาดเริ่มสะท้อนการเปลี่ยนแปลงด้านนโยบายเหล่านี้ หลายธนาคารขนาดใหญ่ในประเทศไทยได้จัดตั้งหน่วยงานด้านความยั่งยืนโดยเฉพาะ หรือจัดตั้งคณะกรรมการในระดับคณะกรรมการบริหารเพื่อกำกับดูแลกลยุทธ์ด้าน ESG ทีมเหล่านี้มีหน้าที่จัดทำกรอบนโยบายการเงินอย่างยั่งยืน ฝึกอบรมบุคลากร และพัฒนาผลิตภัณฑ์ทางการเงินสีเขียว การเสริมสร้างศักยภาพภายในเป็นสิ่งสำคัญ เพราะเจ้าหน้าที่สินเชื่อและผู้บริหารความเสี่ยงจำเป็นต้องมีทักษะใหม่ในการประเมินความเสี่ยงด้านสภาพภูมิอากาศและระบุสินทรัพย์สีเขียวที่มีศักยภาพ

    ในด้านผลิตภัณฑ์ พันธบัตรสีเขียว พันธบัตรเพื่อความยั่งยืน และพันธบัตรเพื่อสังคมเริ่มได้รับความนิยมในตลาดทุนของไทย ธนาคารทำหน้าที่เป็นผู้ออก ผู้นำเสนอขาย หรือผู้รับประกันการจำหน่ายตราสารเหล่านี้ ซึ่งจะระดมเงินทุนเข้าสู่โครงการพลังงานหมุนเวียน การขนส่งที่สะอาด การจัดการน้ำ และโครงสร้างพื้นฐานด้านสังคม เพื่อเสริมสร้างความน่าเชื่อถือ พันธบัตรจำนวนมากอ้างอิงมาตรฐานสากลและได้รับการทบทวนจากหน่วยงานภายนอก เพื่อให้นักลงทุนมั่นใจได้ว่าผลประโยชน์ด้านสิ่งแวดล้อมที่อ้างถึงมีความน่าเชื่อถือ

    การปล่อยสินเชื่อแก่ภาคธุรกิจองค์กรก็อยู่ระหว่างการปรับรูปแบบเช่นกัน เงินกู้ที่เชื่อมโยงกับความยั่งยืนมอบสิทธิประโยชน์ด้านอัตราดอกเบี้ยแก่ผู้กู้ เมื่อบริษัทนั้นบรรลุตัวชี้วัดผลการดำเนินงานด้าน ESG ที่กำหนดไว้ล่วงหน้า เช่น การลดการปล่อยก๊าซเรือนกระจก หรือการเพิ่มสัดส่วนการใช้พลังงานหมุนเวียนในการดำเนินงาน กลไกนี้ช่วยจัดให้แรงจูงใจทางการเงินไปในทิศทางเดียวกับผลลัพธ์ด้านสิ่งแวดล้อม และกระตุ้นให้เกิดการพัฒนาอย่างต่อเนื่องแทนการดำเนินการเพียงครั้งเดียว

    ลูกค้ารายย่อยก็ค่อย ๆ ถูกดึงเข้าสู่ระบบการเงินอย่างยั่งยืนด้วยเช่นกัน ธนาคารทดลองออกผลิตภัณฑ์เงินฝากสีเขียว โดยจัดสรรเงินฝากไปสู่โครงการที่เป็นประโยชน์ต่อสิ่งแวดล้อม หรือกองทุนการลงทุนที่คัดกรองอุตสาหกรรมที่ปล่อยมลพิษสูงออกไป แคมเปญด้านการศึกษาอธิบายให้ลูกค้าเห็นว่าการตัดสินใจด้านการเงินของพวกเขาสามารถสนับสนุนเศรษฐกิจสีเขียวได้อย่างไร ช่วยเชื่อมช่องว่างระหว่างเป้าหมายด้านสภาพภูมิอากาศที่ดูเป็นนามธรรมกับพฤติกรรมของแต่ละบุคคล

    อย่างไรก็ตาม ยังมีอุปสรรคหลายประการ การมีข้อมูลและการทำให้ข้อมูลมีมาตรฐานเป็นจุดเจ็บปวดสำคัญ หากปราศจากตัวชี้วัดที่น่าเชื่อถือเกี่ยวกับการปล่อยก๊าซ การใช้พลังงาน หรือผลกระทบทางสังคม ธนาคารจะยากที่จะตั้งเป้าหมาย วัดความก้าวหน้า หรือเปรียบเทียบลูกค้ารายต่าง ๆ นอกจากนี้ยังมีความท้าทายในการสร้างสมดุลระหว่างความสามารถทำกำไรในระยะสั้นกับเป้าหมายด้านความยั่งยืนในระยะยาว โดยเฉพาะในภาคธนาคารที่มีการแข่งขันสูงและส่วนต่างกำไรที่ถูกกดดัน

    ในอนาคต ความสำเร็จของประเทศไทยด้านธนาคารสีเขียวจะขึ้นอยู่กับความต่อเนื่องและความสอดคล้องกัน ภาครัฐ ธนาคาร และผู้เล่นในตลาดจำเป็นต้องปรับแนวคำนิยามให้สอดคล้องกัน แลกเปลี่ยนแนวปฏิบัติที่ดี และลงทุนในระบบเปิดเผยข้อมูลที่มีความน่าเชื่อถือ เมื่อระบบนิเวศนี้เติบโตเต็มที่ การเงินอย่างยั่งยืนสามารถกลายเป็นคันโยกทรงพลังในการขับเคลื่อนเศรษฐกิจไทยไปสู่การเติบโตแบบคาร์บอนต่ำ เสริมความยืดหยุ่นด้านสภาพภูมิอากาศ และสนับสนุนการพัฒนาที่ครอบคลุมมากขึ้น พร้อมทั้งยกระดับสถานะของธนาคารไทยให้เป็นผู้นำระดับภูมิภาคด้านการเงิน ESG

  • วิธีที่ธนาคารไทยจัดการ NPL ผ่านกรอบการบริหารความเสี่ยงด้านเครดิตแบบบูรณาการ

    วิธีที่ธนาคารไทยจัดการ NPL ผ่านกรอบการบริหารความเสี่ยงด้านเครดิตแบบบูรณาการ

    สินเชื่อที่ไม่ก่อให้เกิดรายได้ยังคงเป็นหนึ่งในตัวชี้วัดที่เด่นชัดที่สุดของความเสี่ยงด้านเครดิตในระบบธนาคารไทย เมื่อสินเชื่อหยุดสร้างรายได้ดอกเบี้ยและกลายเป็นหนี้ที่จัดเก็บได้ยาก ธนาคารต้องเผชิญกับต้นทุนการกันสำรองที่สูงขึ้น ความสามารถในการทำกำไรที่ลดลง และแรงกดดันต่อเงินกองทุน ด้วยเหตุนี้ ธนาคารไทยจึงลงทุนอย่างมากในการสร้างกรอบการบริหารความเสี่ยงด้านเครดิตที่ครอบคลุม เพื่อทำให้สัดส่วน NPL อยู่ในระดับที่บริหารจัดการได้

    กรอบการบริหารความเสี่ยงที่มีประสิทธิภาพเริ่มต้นจากการกำหนดระดับความเสี่ยงที่ยอมรับได้อย่างชัดเจนโดยคณะกรรมการธนาคาร ธนาคารไทยกำหนดเพดานความเสี่ยงสำหรับการกระจุกตัวรายอุตสาหกรรม รายลูกหนี้ และระดับที่ยอมรับได้ของ NPL และต้นทุนความเสี่ยง ข้อจำกัดเหล่านี้เป็นแนวทางสำหรับการตัดสินใจเชิงกลยุทธ์และการออกแบบผลิตภัณฑ์ ความเสี่ยงที่ยอมรับได้ดังกล่าวจะถูกแปลงไปเป็นนโยบายและกระบวนการในด้านการอนุมัติสินเชื่อ การบริหารหลักประกัน และอำนาจการอนุมัติสินเชื่อ

    ในด้านสินเชื่อรายย่อย ธนาคารในประเทศไทยเริ่มใช้ระบบตัดสินใจอัตโนมัติมากขึ้น ระบบเหล่านี้ผสมผสานข้อมูลผู้สมัคร ข้อมูลจากเครดิตบูโร และคะแนนพฤติกรรมภายใน เพื่อกำหนดระดับความเสี่ยงและแนะนำให้อนุมัติ ปฏิเสธ หรือส่งต่อให้เจ้าหน้าที่พิจารณา สำหรับลูกหนี้รายย่อยขนาดเล็กและ SME ที่งบการเงินอาจไม่ครบถ้วนหรือไม่เป็นทางการ ธนาคารจะเสริมข้อมูลดั้งเดิมด้วยตัวแทนของกระแสเงินสด เช่น รูปแบบธุรกรรมหรือบันทึกการชำระเงินดิจิทัล

    สำหรับสินเชื่อธุรกิจขนาดใหญ่ เจ้าหน้าที่สินเชื่อจะดำเนินการตรวจสอบสถานะอย่างละเอียด (Due diligence) ซึ่งครอบคลุมการวิเคราะห์แบบจำลองธุรกิจ ตำแหน่งทางการแข่งขัน ความเชื่อมโยงในห่วงโซ่อุปทาน และความเปราะบางต่อภาวะถดถอยในอุตสาหกรรม เช่น การชะลอตัวของการท่องเที่ยวหรือการหยุดชะงักของการส่งออก โครงสร้างสินเชื่อจะถูกออกแบบให้สอดคล้องกับข้อตกลง (Covenants) หลักประกัน และตารางการชำระเงินที่สอดคล้องกับวัฏจักรกระแสเงินสดของลูกหนี้

    เมื่อสินเชื่อถูกบันทึกในระบบแล้ว ธนาคารไทยจะติดตามความเสี่ยงด้านเครดิตผ่านการทบทวนเป็นระยะและการวิเคราะห์ในระดับพอร์ต กระบวนการเฝ้าระวัง (Watch-list) จะช่วยระบุลูกหนี้ที่เริ่มมีสัญญาณอ่อนแอ ทำให้สามารถเข้าแทรกแซงได้ทันท่วงที ตัวชี้วัดอาจรวมถึงระดับหนี้ที่เพิ่มสูงขึ้น ความสามารถทำกำไรที่ลดลง การชำระเงินล่าช้าให้กับซัพพลายเออร์ หรือคำขอผ่อนปรนเงื่อนไขสินเชื่อ กิจกรรมติดตามเหล่านี้ได้รับการสนับสนุนจากการทดสอบภาวะวิกฤตที่จำลองสถานการณ์ไม่พึงประสงค์ เช่น การชะลอตัวของ GDP ความผันผวนของอัตราแลกเปลี่ยน หรือแรงกระแทกเฉพาะภาคธุรกิจ

    เมื่อกลุ่มลูกหนี้ประสบปัญหาอย่างแท้จริง ธนาคารจะใช้กลยุทธ์การบริหาร NPL เชิงรุก กรอบการปรับโครงสร้างหนี้เปิดโอกาสให้มีการขยายระยะเวลาผ่อนชำระ ช่วงปลอดชำระหนี้ หรือการปรับโครงสร้างเงินต้นและดอกเบี้ยให้สอดคล้องกับสภาพความเป็นจริงใหม่ของลูกหนี้ เป้าหมายคือหลีกเลี่ยงการผิดนัดโดยไม่จำเป็น ในขณะเดียวกันก็รักษาผลประโยชน์ของธนาคาร หากโอกาสในการฟื้นตัวมีจำกัด ธนาคารอาจเร่งกระบวนการบังคับหลักประกันหรือขายสินทรัพย์ที่มีปัญหาให้แก่หน่วยงานภายนอกที่เชี่ยวชาญด้านหนี้เสีย

    การกำกับดูแลจากหน่วยงานกำกับสร้างวินัยเพิ่มขึ้นให้กับระบบ ธนาคารไทยต้องจัดชั้นคุณภาพสินเชื่อตามระดับความเสี่ยง และกันสำรองอย่างเพียงพอบนพื้นฐานของการคาดการณ์ขาดทุน การทบทวนโดยผู้กำกับดูแลจะประเมินความแข็งแรงของกระบวนการด้านเครดิต คุณภาพข้อมูล และธรรมาภิบาลของโมเดล การยึดมั่นในมาตรฐานสากลช่วยส่งเสริมความโปร่งใสและความสม่ำเสมอระหว่างสถาบันต่าง ๆ

    การใช้เครื่องมือดิจิทัลที่เพิ่มขึ้นช่วยเสริมศักยภาพด้านการพยากรณ์ ธนาคารไทยสำรวจการนำโมเดลแมชชีนเลิร์นนิงมาใช้ในการตรวจจับรูปแบบที่ละเอียดอ่อนในพฤติกรรมการชำระหนี้และข้อมูลเศรษฐกิจมหภาค ทำให้สามารถเตือนภัยล่วงหน้าเกี่ยวกับความเป็นไปได้ในการผิดนัด ระบบแดชบอร์ดให้ผู้บริหารสามารถมองเห็นคุณภาพพอร์ตสินเชื่อแบบเรียลไทม์ในมิติต่าง ๆ ทั้งด้านภูมิภาค ภาคอุตสาหกรรม และประเภทผลิตภัณฑ์

    ในทางปฏิบัติ การลด NPL เกิดจากการผสมผสานระหว่างการกำกับดูแลเชิงกลยุทธ์ การอนุมัติสินเชื่ออย่างเข้มงวด การติดตามอย่างใกล้ชิด และกระบวนการจัดการหนี้มีปัญหาที่มีวินัย โดยการบูรณาการองค์ประกอบเหล่านี้เข้าไว้ในกรอบเดียวกัน และฝังอยู่ในกระบวนการปฏิบัติงานประจำวัน ธนาคารไทยจึงมีความพร้อมมากขึ้นในการรับมือวัฏจักรเศรษฐกิจและรักษาพอร์ตสินเชื่อให้มีคุณภาพที่ดี

  • สถาปัตยกรรมเบื้องหลังการปฏิวัติการชำระเงินดิจิทัลของไทย

    สถาปัตยกรรมเบื้องหลังการปฏิวัติการชำระเงินดิจิทัลของไทย

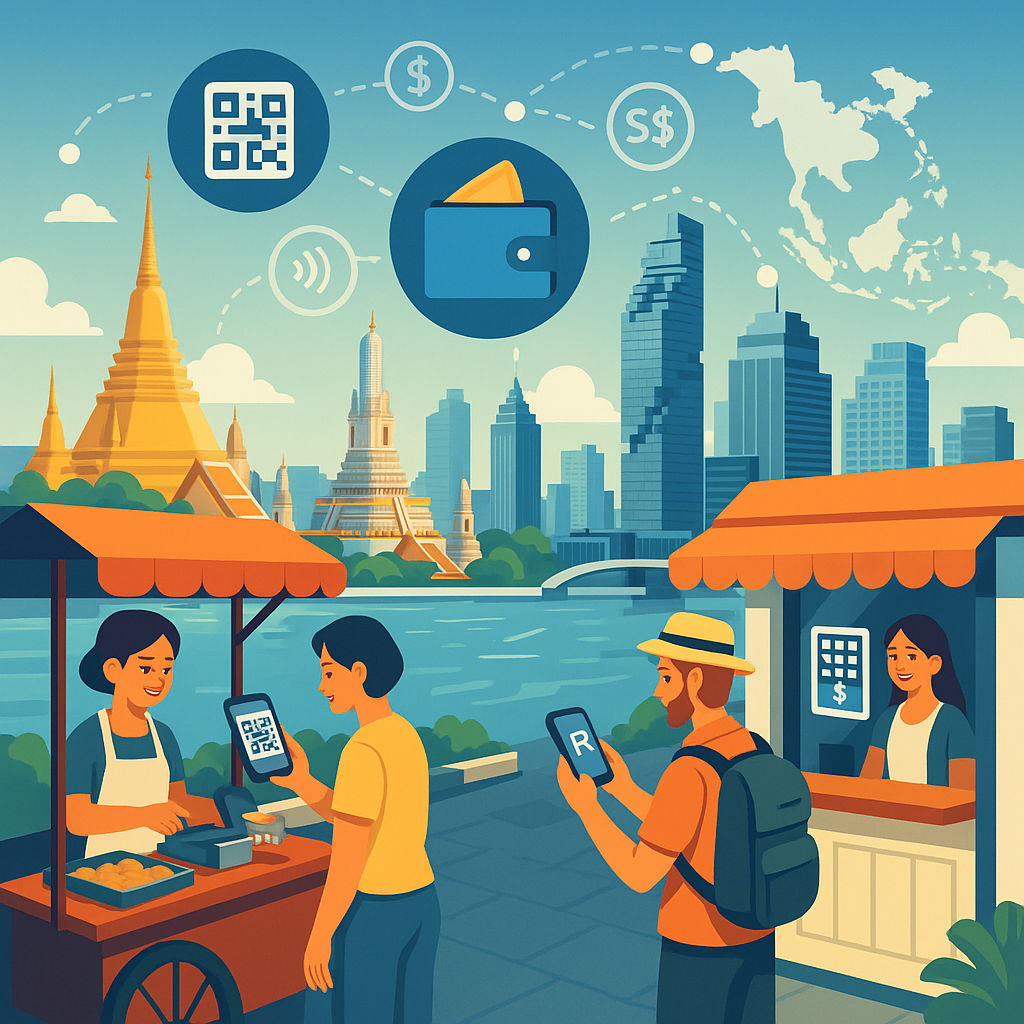
    เบื้องหลังประสบการณ์ที่มองเห็นได้อย่างการสแกน QR code หรือการรับเงินโอนผ่านมือถือ มีสถาปัตยกรรมที่ซับซ้อนรองรับการเปลี่ยนผ่านของประเทศไทยสู่เศรษฐกิจที่ใช้เงินสดน้อย โครงสร้างนี้ไม่เพียงเกี่ยวข้องกับแอปส่วนหน้าเท่านั้น แต่ยังรวมถึงระบบส่วนหลังที่แข็งแกร่ง กรอบกฎหมาย และแนวทางการบริหารความเสี่ยงที่ช่วยให้ระบบสามารถขยายตัวและทำงานได้อย่างน่าเชื่อถือ

    เสาหลักสำคัญคือโครงสร้างพื้นฐานการชำระเงินรายย่อยแบบเรียลไทม์ของประเทศไทย ซึ่งสร้างขึ้นบนระบบ PromptPay PromptPay ถูกเชื่อมเข้ากับระบบเคลียร์ริ่งและชำระราคา ระหว่างธนาคารภายใต้การกำกับดูแลของธนาคารแห่งประเทศไทย เมื่อผู้ใช้เริ่มคำสั่งโอนเงิน ธุรกรรมจะถูกส่งผ่านช่องทางที่ปลอดภัย ตรวจสอบความถูกต้อง และชำระระหว่างธนาคารแบบเกือบเรียลไทม์ การใช้รูปแบบข้อความมาตรฐานช่วยให้มั่นใจว่าระบบของสถาบันการเงินต่าง ๆ สามารถทำงานร่วมกันได้

    ซ้อนทับบน “รางหลัก” เหล่านี้คือมาตรฐาน Thai QR Payment การทำให้มาตรฐานนี้เป็นรูปแบบเดียวกันหมายความว่า QR code จะอยู่ในรูปแบบที่เหมือนกัน ทำให้ธนาคารหรือ e-wallet ใด ๆ ที่เข้าร่วมสามารถอ่านและประมวลผลได้ ร้านค้าตั้งแต่ห้างสรรพสินค้าขนาดใหญ่ไปจนถึงร้านค้าริมทางต้องการเพียงแค่ QR code ที่พิมพ์อย่างง่าย ซึ่งช่วยลดต้นทุนในการรับชำระเงินอิเล็กทรอนิกส์อย่างมาก เมื่อเทียบกับเครื่องรับบัตรแบบดั้งเดิมที่ต้องใช้ฮาร์ดแวร์และสัญญาที่ซับซ้อน

    กฎระเบียบทำหน้าที่เป็นกรอบที่โครงสร้างพื้นฐานนี้ดำเนินการอยู่ Payment Systems Act และกฎหมายที่เกี่ยวข้อง แบ่งประเภทของระบบการชำระเงินและบริการต่าง ๆ พร้อมทั้งกำหนดข้อกำหนดด้านใบอนุญาต ธรรมาภิบาล และการกำกับดูแล ระบบการชำระเงินที่มีความสำคัญเชิงระบบต้องปฏิบัติตามข้อกำหนดที่เข้มงวดกว่าเรื่องเงินกองทุน ความทนทานของการดำเนินงาน และแผนสำรองฉุกเฉิน เพื่อลดความเสี่ยงจากการหยุดชะงักที่อาจส่งผลต่อเศรษฐกิจโดยรวม

    ความปลอดภัยและการบริหารความเสี่ยงเป็นประเด็นสำคัญ ผู้ประกอบการระบบต้องนำการยืนยันตัวตนที่รัดกุม การเข้ารหัสข้อมูล และระบบเฝ้าระวังการทุจริตมาใช้ ธนาคารแห่งประเทศไทยออกแนวทางด้านความทนทานทางไซเบอร์ การคุ้มครองข้อมูล และการรายงานเหตุการณ์ เพื่อให้มั่นใจว่าระบบสำคัญสามารถรับมือการโจมตีและฟื้นตัวจากความล้มเหลวได้อย่างรวดเร็ว ในขณะเดียวกัน สถาบันการเงินที่ให้บริการผู้บริโภคโดยตรงก็ลงทุนในแคมเปญให้ความรู้เกี่ยวกับฟิชชิง เว็บไซต์ปลอม และการหลอกลวงผ่านการโน้มน้าวทางสังคม (social engineering)

    สถาปัตยกรรมนี้ยังรองรับการใช้งานในภาครัฐด้วย หน่วยงานของรัฐหันมาใช้ช่องทางดิจิทัลในการจ่ายสวัสดิการ เช่น เงินช่วยเหลือ เงินเยียวยา และเงินคืนต่าง ๆ มากขึ้น การส่งผ่านเงินเหล่านี้ผ่านระบบอย่าง PromptPay ช่วยลดต้นทุนการบริหารและเร่งความรวดเร็วในการจ่าย โดยเฉพาะในสถานการณ์ฉุกเฉิน นอกจากนี้ยังสร้างเส้นทางการตรวจสอบการไหลของเงินที่โปร่งใสมากขึ้น ช่วยสนับสนุนการตรวจสอบและประเมินนโยบาย

    เมื่อโครงสร้างพื้นฐานด้านการชำระเงินดีขึ้น ก็ได้กระตุ้นให้เกิดนวัตกรรมในภาคเอกชน สตาร์ตอัปฟินเทคสามารถพัฒนาบริการเฉพาะด้านโดยอาศัย “ราง” ที่มีอยู่แล้ว เช่น เครื่องมือวางแผนงบประมาณ แพลตฟอร์มจัดการร้านค้า หรือโซลูชันการชำระเงินเฉพาะอุตสาหกรรมสำหรับภาคการขนส่ง การท่องเที่ยว หรือการศึกษา โมเดลแบบหลายชั้นนี้—ที่โครงสร้างพื้นฐานหลักถูกใช้งานร่วมกัน แต่ประสบการณ์ผู้ใช้แตกต่างกัน—ช่วยให้ระบบนิเวศมีความหลากหลายมากขึ้น

    แม้จะมีความก้าวหน้าเหล่านี้ แต่ก็ยังมีประเด็นที่ต้องบริหารจัดการอย่างต่อเนื่อง การกระจุกตัวของปริมาณธุรกรรมบนแพลตฟอร์มหลักเพียงไม่กี่ราย อาจสร้างความเสี่ยงเชิงระบบหากผู้ให้บริการรายใดรายหนึ่งเกิดเหตุขัดข้องครั้งใหญ่ ความสามารถในการทำงานร่วมกันได้ต้องได้รับการปกป้อง เพื่อไม่ให้ผู้เล่นรายใหม่ถูกกีดกันออกจากโครงข่ายสำคัญ ผู้กำหนดนโยบายต้องหาจุดสมดุลระหว่างการส่งเสริมการแข่งขันกับการรักษาเสถียรภาพ โดยเฉพาะเมื่อแพลตฟอร์มต่างชาติและความเชื่อมโยงระดับภูมิภาคมีบทบาทมากขึ้น

    พัฒนาการในอนาคต เช่น โครงการ CBDC ทั้งในระดับรายย่อยและระหว่างธนาคาร และการเชื่อมโยงการชำระเงินแบบเรียลไทม์ข้ามพรมแดน จะเป็นการทดสอบและขยายสถาปัตยกรรมนี้ต่อไป โครงการเหล่านี้มีเป้าหมายเพื่อลดต้นทุนและเวลาในการชำระเงินระหว่างประเทศ รวมถึงค่าใช้จ่ายด้านการท่องเที่ยวและเงินโอนกลับประเทศจากแรงงานไทยที่ทำงานต่างแดน ความก้าวหน้าของประเทศไทยจนถึงตอนนี้สะท้อนให้เห็นว่าประเทศกำลังวางตำแหน่งตัวเองให้เป็นผู้นำระดับภูมิภาคด้านโครงสร้างพื้นฐานการชำระเงินสมัยใหม่ ผลักดันให้ชีวิตประจำวันค่อย ๆ เคลื่อนไปจากการใช้เงินสดมากขึ้นเรื่อย ๆ

  • วิธีที่ธนาคารช่วยในการจัดหาเงินกู้เพื่อที่อยู่อาศัยในประเทศไทย

    วิธีที่ธนาคารช่วยในการจัดหาเงินกู้เพื่อที่อยู่อาศัยในประเทศไทย

    การจัดหาเงินทุนเพื่อที่อยู่อาศัยในประเทศไทยขึ้นอยู่กับบทบาทที่ธนาคารมีในการให้สินเชื่อบ้านแก่บุคคลที่ต้องการซื้อบ้าน สถาบันการเงินเหล่านี้เป็นผู้นำในการอำนวยความสะดวกในการเป็นเจ้าของบ้าน โดยนำเสนอผลิตภัณฑ์ที่หลากหลายที่ตอบสนองความต้องการของประชากรที่แตกต่างกัน ระบบนี้ช่วยให้การเข้าถึงที่อยู่อาศัยสะดวกยิ่งขึ้น โดยเฉพาะในพื้นที่เมืองที่มีความต้องการอสังหาริมทรัพย์เพิ่มขึ้นอย่างรวดเร็ว

    กลไกของการให้สินเชื่อบ้าน

    ธนาคารในประเทศไทยให้สินเชื่อบ้านหลายประเภท โดยสินเชื่อบ้านทั่วไปมักจะมีอัตราดอกเบี้ยคงที่และตัวแปรที่สามารถปรับได้ กระบวนการสมัครสินเชื่อบ้านโดยปกติแล้วต้องการให้บุคคลส่งเอกสารทางการเงินที่แสดงถึงความสามารถในการชำระคืนสินเชื่อ ธนาคารในประเทศไทยมีความรอบคอบในการประเมินผู้สมัคร โดยจะใช้ตัวชี้วัดต่างๆ เช่น คะแนนเครดิต ระดับรายได้ และสถานะการจ้างงานเพื่อประเมินความสามารถในการชำระเงินของผู้กู้ เมื่อได้รับการอนุมัติ ผู้กู้จะได้รับตัวเลือกในการชำระคืนเงินกู้ในระยะเวลาตั้งแต่ 10 ถึง 30 ปี โดยมีตัวเลือกการชำระคืนที่ยืดหยุ่น

    ความช่วยเหลือจากรัฐบาลในการเงินเพื่อที่อยู่อาศัย

    รัฐบาลไทยยังมีบทบาทสำคัญในการทำให้สินเชื่อบ้านเข้าถึงได้มากขึ้นสำหรับพลเมืองของตน โครงการต่างๆ เช่น อัตราดอกเบี้ยต่ำสำหรับผู้ซื้อบ้านครั้งแรก, การหักภาษีสำหรับดอกเบี้ยเงินกู้ และการอุดหนุนอัตราดอกเบี้ยช่วยลดต้นทุนการเป็นเจ้าของบ้าน โครงการเหล่านี้ช่วยลดภาระทางการเงินให้กับผู้ซื้อบ้านและทำให้ธนาคารสามารถเสนอเงื่อนไขสินเชื่อที่แข่งขันได้มากขึ้น

    นอกจากเงินอุดหนุนแล้ว รัฐบาลยังได้ส่งเสริมให้ธนาคารนำเสนอสินเชื่อบ้านที่มีราคาไม่แพง ซึ่งช่วยให้ผู้ซื้อบ้านในกลุ่มรายได้ต่ำสามารถเข้าถึงสินเชื่อได้มากขึ้น

    ความก้าวหน้าทางเทคโนโลยีในสินเชื่อบ้าน

    เช่นเดียวกับหลายอุตสาหกรรมอื่นๆ ภาคการธนาคารในประเทศไทยได้มีการเปลี่ยนแปลงไปในทางดิจิทัล เพื่อทำให้กระบวนการการให้สินเชื่อบ้านสะดวกยิ่งขึ้น ผ่านแอปพลิเคชันมือถือและบริการออนไลน์ ผู้ที่ต้องการซื้อบ้านสามารถสมัครสินเชื่อได้จากที่บ้านและติดตามความคืบหน้าของการขอสินเชื่อได้ สิ่งนี้ช่วยให้กระบวนการง่ายและรวดเร็วขึ้น

    นอกจากนี้ ธนาคารยังมีเครื่องมือในการปรับผลิตภัณฑ์สินเชื่อ เช่น ตัวเลือกการชำระคืนที่ยืดหยุ่น เพื่อรองรับสถานการณ์ทางการเงินที่แตกต่างกันของผู้กู้ ซึ่งเป็นการเพิ่มความยืดหยุ่นในการจัดการเงินและช่วยให้ผู้กู้ควบคุมการเงินของตนได้มากขึ้น

    ผลกระทบต่อตลาดอสังหาริมทรัพย์

    การมีส่วนร่วมของธนาคารในสินเชื่อบ้านมีผลกระทบสำคัญต่อตลาดอสังหาริมทรัพย์ของประเทศไทย การมีสินเชื่อบ้านที่พร้อมใช้งานช่วยกระตุ้นความต้องการทั้งอสังหาริมทรัพย์ใหม่และมือสอง นักพัฒนาอสังหาริมทรัพย์จึงมุ่งมั่นสร้างโครงการที่อยู่อาศัยเพิ่มเติมเพื่อตอบสนองความต้องการที่เพิ่มขึ้น ซึ่งทำให้เกิดการขยายตัวของตลาดที่อยู่อาศัย

    ยิ่งไปกว่านั้น ความต้องการสินเชื่อบ้านที่เพิ่มขึ้นยังช่วยผลักดันการเติบโตในภาคการธนาคาร มีธนาคารหลายแห่งเข้ามาร่วมแข่งขันในตลาดสินเชื่อบ้าน ซึ่งส่งผลให้ผู้บริโภคได้รับสินเชื่อที่มีเงื่อนไขที่ดีกว่า

  • คู่มือการลงทุนในฟินเทคไทย: สัญญาณ ภาคส่วน และกลยุทธ์

    คู่มือการลงทุนในฟินเทคไทย: สัญญาณ ภาคส่วน และกลยุทธ์

    นักลงทุนที่จับตาฉากฟินเทคไทยมีความพิถีพิถันมากขึ้น ให้รางวัลแก่บริษัทที่แปลงความชัดเจนด้านกฎระเบียบเป็นแรงฉุดเชิงพาณิชย์ คู่มือเริ่มที่เพย์เมนต์แต่ขยายอย่างรวดเร็วสู่สินเชื่อ ความมั่งคั่ง ประกัน และเทคโนโลยีคอมพลายแอนซ์

    เพย์เมนต์ยังเป็นรากฐาน รางเรียลไทม์และการยอมรับ QR อย่างกว้างขวางทำให้ไมโครเมอร์แชนต์กลายเป็นธุรกิจดิจิทัล เปิดดีมานด์ต่อการเคลียร์ยอด การกระทบยอด และแดชบอร์ดกระแสเงินสด เกมที่น่าดึงดูดไม่ใช่กระเป๋าเงินพื้นฐานแต่เป็นชั้นโครงสร้างพื้นฐานและซอฟต์แวร์—การตรวจจับทุจริต วิเคราะห์ร้านค้า เครื่องมือป้องกันชาร์จแบ็ก—ที่สร้างรายได้ B2B ที่เหนียว หน่วยเศรษฐกิจมักขึ้นกับอัตราหักรวม ค่าบริการ SaaS เสริม และการลดเชิร์นผ่านบริการมูลค่าเพิ่ม

    ในเครดิตผู้บริโภคและ SME นักลงทุนตรวจลึกเรื่องการอันเดอร์ไรต์: ท่อข้อมูลทางเลือก เสถียรภาพสกอร์การ์ด ระบบแจ้งเตือนล่วงหน้า และการติดตามหนี้อัตโนมัติ โมเดลยั่งยืนแสดงอัตราอนุมัติที่มีวินัย คอร์ตที่ทนทาน และต้นทุนความเสี่ยงที่ลดลงตามข้อมูลที่ทบต้น ความสนใจ BNPL ตอนนี้โฟกัสพ่อค้าที่มีการซื้อซ้ำสูงและผู้ให้บริการที่ฝังการแบ่งปันความเสี่ยงหรือวงเงินไดนามิกเพื่อปกป้องมาร์จิ้น

    Wealthtech เติบโตเมื่อค่าธรรมเนียมโบรกเกอร์ถูกลงและออนบอร์ดดิจิทัลง่ายขึ้น แพลตฟอร์มที่ชนะรวม UX ที่ลื่นไหลกับผลิตภัณฑ์หลากหลาย—หุ้นเศษส่วน กองทุนตลาดเงิน แผนลงทุนอัตโนมัติ—พร้อมคอนเทนต์ความรู้ที่สร้างความไว้วางใจ เมตริกสำคัญ ได้แก่ การรักษาลูกค้า การเติบโตของสินทรัพย์ภายใต้การดูแล และกระแสเงินไหลสุทธิต่อผู้ใช้ที่แอคทีฟ ความพร้อมคอมพลายภายใต้ PDPA และเวิร์กโฟลว์ความเหมาะสมของลูกค้าเป็นสิ่งที่ไม่อาจละเลย

    ข้อได้เปรียบของอินชัวร์เทคมักอยู่ที่การกระจายแบบฝัง API ที่เสียบประกันเข้ากับเช็คเอาต์หรือแดชบอร์ดโลจิสติกส์ช่วยลด CAC และเพิ่มคอนเวอร์ชัน นักลงทุนมองหาพันธมิตรกับบริษัทประกันที่แข็งแรง ระบบคัดกรองเคลมอัตโนมัติ และหลักฐานว่าแก้ช่องว่างความคุ้มครอง (เช่น มิโครเฮลธ์หรือประกันอุปกรณ์) ได้อย่างมีกำไร

    สินทรัพย์ดิจิทัลยังซับซ้อน แม้การเก็งกำไรลดลง แต่โครงสร้างพื้นฐาน—การดูแลทรัพย์สินที่ได้รับใบอนุญาต การปฏิบัติตาม Travel Rule การโทเค็นไนซ์สินทรัพย์ดั้งเดิม—ยังมีความสำคัญเชิงกลยุทธ์ ทีมที่ทำมาตรฐานสถาบันด้านความปลอดภัยและธรรมาภิบาลยังระดมทุนได้ โดยเฉพาะเมื่อให้บริการธนาคารหรือโบรกเกอร์

    กิจกรรม CVC หล่อหลอมผลลัพธ์ ธนาคารไทยและคองโกลเมอเรตให้สเกลผ่านผลิตภัณฑ์โคแบรนด์ เครือข่ายสาขา และสายสัมพันธ์ SME ความร่วมมือเหล่านี้เร่งการอนุมัติด้านกฎระเบียบและลดความเสี่ยงการกระจาย แต่บรรดานักลงทุนตรวจสอบธรรมาภิบาลและการจัดแนว เพื่อให้สตาร์ทอัพรักษาความเร็วผลิตภัณฑ์

    ธีมดิวดิลิเจนส์ครอบคลุมทุกภาค: การปกป้องข้อมูลที่แข็งแรง แผนตอบสนองเหตุการณ์ที่ทดสอบแล้ว และวัฒนธรรมความเสี่ยงที่โปร่งใส PDPA ไม่ใช่เอกสาร—แต่มันคือคูน้ำสำหรับการขายองค์กร นอกเหนือคอมพลาย นักลงทุนชอบการทำเงินที่หลากหลาย (อินเตอร์เชนจ์ + SaaS + บริการเพิ่มมูลค่า) ระยะคืนทุนที่ชัดเจน และเส้นทางสู่ EBITDA เบรกอีเวนภายใต้กรอบการเติบโตที่สมจริง

    ทางออกประกอบด้วยการเข้าจดทะเบียนท้องถิ่น การขายให้เชิงกลยุทธ์ระดับภูมิภาค และการซื้อกิจการโดยธนาคาร เพื่อเตรียมตัว ผู้ก่อตั้งควรบันทึกคุณภาพกระบวนการ—ร่องรอยตรวจสอบ นโยบายเครดิต ใบรับรองความปลอดภัย—ซึ่งย่อรอบดิวดิลิเจนส์และยกระดับมูลค่า

    โดยสรุป ผู้ชนะฟินเทคไทยมองกฎระเบียบเป็นพื้นที่ออกแบบ ไม่ใช่ข้อจำกัด เคสการลงทุนที่แข็งแรงที่สุดรวมรายได้ B2B ที่เหนียว ความเสี่ยงที่วัดผลได้ และช่องทางที่สเกลโดยไม่ทำให้ CAC พุ่ง

  • ไทยบริหารการเติบโตของคริปโตอย่างไร: โครงสร้างตลาด กฎหมาย และผลกระทบต่อชีวิตประจำวัน

    ไทยบริหารการเติบโตของคริปโตอย่างไร: โครงสร้างตลาด กฎหมาย และผลกระทบต่อชีวิตประจำวัน

    การใช้คริปโตในประเทศไทยได้ขยายจากงานอดิเรกการเทรดเฉพาะกลุ่มไปสู่อีโคซิสเท็มสินทรัพย์ดิจิทัลที่กว้างขึ้น นักลงทุนรายย่อย สตาร์ทอัปด้านการชำระเงิน และสถาบันการเงินดั้งเดิม ปัจจุบันล้วนมีปฏิสัมพันธ์กับโทเค็นเพื่อการลงทุน การทดลองชำระเงิน และการโทเค็นไนซ์สินทรัพย์ การเติบโตนี้เกิดขึ้นควบคู่กับกรอบกำกับดูแลที่พยายามสร้างสมดุลระหว่างการคุ้มครองนักลงทุนกับภารกิจไม่ให้บีบรัดนวัตกรรม

    SEC กำกับโครงสร้างพื้นฐานหลักของตลาด แพลตฟอร์มแลกเปลี่ยนและนายหน้าต้องได้รับใบอนุญาต รักษามาตรการความปลอดภัยไซเบอร์ และปกป้องทรัพย์สินลูกค้าด้วยการแยกบัญชีและการตรวจสอบอย่างชัดเจน เกณฑ์การลิสต์ต้องมีไวท์เปเปอร์ การเปิดเผยความเสี่ยง และการสื่อสารต่อเนื่องเพื่อลดพลวัตปั๊มแอนด์ดัมพ์ กฎโฆษณาจำกัดการกล่าวอ้างเกินจริงและกระแสอินฟลูเอนเซอร์ ด้านการออกโทเค็นเบื้องต้น ไทยใช้พอร์ทัล ICO ที่ได้รับอนุมัติและบังคับตรวจสอบความเหมาะสมของนักลงทุนเพื่อเพิ่มความโปร่งใสของการระดมทุนด้วยโทเค็น

    BOT มีบทบาทเสริมโดยเฉพาะในเรื่องการชำระเงินและเสถียรภาพทางการเงิน แม้จะระมัดระวังในการสนับสนุนคริปโตเป็นเงินตามกฎหมาย ธนาคารกลางยอมรับประโยชน์ของเครือข่ายบล็อกเชนสำหรับการชำระเงินข้ามพรมแดน ไทยเข้าร่วมโครงการนำร่อง CBDC ภาค批 wholesale และทางเดินหลายสกุล CBDC ในภูมิภาค บ่งชี้ถึงแนวทางปฏิบัติจริง: ปรับใช้เทคโนโลยีพื้นฐานโดยไม่ส่งเสริมการแทนที่สกุลเงินอย่างไร้ขอบเขต สเตเบิลคอยน์ถูกปฏิบัติด้วยความระมัดระวัง โดยเน้นการเปิดเผยเงินสำรอง คุณภาพสินทรัพย์ค้ำประกัน และกลไกการไถ่ถอนเมื่อเกี่ยวข้อง

    นโยบายภาษีขยับจากความคลุมเครือสู่ความจำเพาะมากขึ้น ภาษีกำไรจากการขาย การหัก ณ ที่จ่าย และ VAT แตกต่างกันตามธุรกรรมและช่องทาง มีมาตรการเอื้อบางอย่างเพื่อกระตุ้นการเติบโตของตลาดที่ปฏิบัติตามกฎ แพลตฟอร์มแลกเปลี่ยนเพิ่มบริการรายงานภาษี และนักบัญชีมีแนวทางชัดเจนขึ้นในการบันทึกและเปิดเผยสินทรัพย์ดิจิทัลในงบดุลของบริษัท

    ในภาคปฏิบัติ กรณีใช้งานกำลังพัฒนา สำหรับเทรดเดอร์ คริปโตเป็นทางเลือกตลาด 24/7 ควบคู่หุ้นในประเทศ เข้าถึงผ่านแอปมือถือที่ใช้งานง่าย สำหรับ SME และฟรีแลนเซอร์ วอลเล็ตช่วยให้ออกบิลต่างประเทศและไมโครเพย์เมนต์เรียบง่ายขึ้น แม้ว่าการแปลงเป็นเงินเฟียตและการตรวจสอบตามกฎยังคงสำคัญ ภาคท่องเที่ยวใช้โปรโมชัน คะแนนสะสมแบบโทเค็นไนซ์ และพาสผ่าน NFT เพื่อดึงดูดผู้มาเยือน สำหรับการโอนเงิน คริปโตสามารถเร่งการโอน แต่ผู้บริโภคต้องชั่งน้ำหนักความผันผวนและค่าธรรมเนียมทั้งทางเข้าและทางออก

    ความเสี่ยงยังคงอยู่ ชุดฟิชชิง แพลตฟอร์มปลอม และการหลอกลวงทางสังคมเล็งเป้าผู้มาใหม่ หน่วยงานกำกับตอบด้วยคำแนะนำสาธารณะ บัญชีดำ และประสานงานกับหน่วยบังคับใช้กฎหมาย ความเสี่ยงเชิงโครงสร้าง—เช่น โทเค็นสภาพคล่องบาง การกระจุกตัวของสมุดคำสั่ง และการพึ่งพาผู้ดูแลทรัพย์สิน—ถูกบรรเทาผ่านกฎเงินกองทุนและความคาดหวังเรื่องความโปร่งใส รวมถึงการอภิปรายเรื่องการพิสูจน์สินทรัพย์สำรอง

    ทิศทางของไทยบ่งชี้ตลาดที่กำลังสุกงอม: การกำกับดูแลแพลตฟอร์มที่เข้มมากขึ้น การจัดการภาษีที่ละเอียดขึ้น และการทดลองกับสินทรัพย์โทเค็นไนซ์และโครงการนำร่อง CBDC หากหน่วยงานกำกับ แพลตฟอร์ม และผู้ใช้ยังคงปรับแนวทางด้านความปลอดภัยและการปฏิบัติตามกฎ ไทยอาจวางตำแหน่งตนเป็นศูนย์กลางระดับภูมิภาคของนวัตกรรมสินทรัพย์ดิจิทัลอย่างรับผิดชอบ ที่ซึ่งอรรถประโยชน์ขยายเกินการเก็งกำไรไปสู่พาณิชย์แบบโปรแกรมและการระดมทุนสมัยใหม่

  • นโยบาย รางเชื่อม และความไว้วางใจ: กระดูกสันหลังด้านกำกับดูแลของการรวมกลุ่ม

    นโยบาย รางเชื่อม และความไว้วางใจ: กระดูกสันหลังด้านกำกับดูแลของการรวมกลุ่ม

    การรวมกลุ่มทางการเงินในประเทศไทยตั้งอยู่บนสถาปัตยกรรมกำกับดูแลเชิงปฏิบัติที่เปิดรับนวัตกรรมโดยไม่ลดทอนเสถียรภาพ ธนาคารนั่งอยู่ตรงจุดตัด แปลนโยบายให้เป็นผลิตภัณฑ์ที่ใช้งานได้จริงสำหรับประชาชนและกิจการจิ๋วที่เคยอยู่กับเงินสดมานาน

    รางการชำระเงินมาก่อน การโอนเงินรายย่อยแบบเรียลไทม์และมาตรฐาน QR แห่งชาติสร้าง “ภาษากลาง” ระหว่างธนาคาร ผู้ออกเงินอิเล็กทรอนิกส์ และร้านค้า ความสามารถในการทำงานร่วมกันทำให้ต้นทุนต่ำและป้องกันการผูกขาด ผู้ค้ารายเล็กที่สุดกับเชนใหญ่ที่สุดจึงรับ QR เดียวกันได้ สำหรับผู้บริโภค การโอนเงินที่คิดค่าธรรมเนียมศูนย์หรือใกล้ศูนย์ช่วยย่นระยะระหว่างการเงินในเมืองกับเศรษฐกิจเงินสดในชนบท

    ขั้นถัดมาคือการเริ่มใช้งาน ผู้กำกับดูแลเปิดทางให้ e‑KYC และการเปิดบัญชีระยะไกล เสริมด้วยกรอบ National Digital ID บัญชีแบบแบ่งระดับทำให้ผู้มาใหม่เริ่มต้นด้วยวงเงินพอประมาณ แล้วค่อยขยายสิทธิ์เมื่ออัตลักษณ์และพฤติกรรมได้รับการยืนยัน สิ่งนี้ลดอุปสรรคสำหรับแรงงานโยกย้าย ผู้ทำงานนอกระบบ และเยาวชนที่เปิดบัญชีแรกของตน

    แนวทาง sandbox สำคัญมาก ธนาคารแห่งประเทศไทยใช้การทดสอบภายใต้การควบคุมเพื่อทดลองนวัตกรรม—ตั้งแต่กรอบ API แบบเปิดไปจนถึงการเชื่อม QR ข้ามพรมแดนกับประเทศเพื่อนบ้าน—เพื่อให้ธนาคารสามารถทดสอบผลิตภัณฑ์จริงกับผู้ใช้จริงภายใต้การกำกับดูแล เมื่อการทดลองสำเร็จ ก็ยกระดับเป็นกฎเกณฑ์ที่ส่งเสริมการแข่งขันและคุ้มครองผู้บริโภค

    สิทธิในข้อมูลและความเป็นส่วนตัวเป็นฐานของความไว้วางใจ ด้วยกฎคุ้มครองข้อมูลส่วนบุคคลที่มีผลบังคับ ธนาคารต้องฝังกลไกความยินยอม การจำกัดวัตถุประสงค์ และความมั่นคงปลอดภัยตั้งแต่การออกแบบ นั่นทำให้ลูกค้ายินดีแบ่งปันประวัติธุรกรรมเพื่อแลกกับเงื่อนไขเครดิตที่ดีกว่าหรือเครื่องมือวางงบประมาณที่มีประสิทธิภาพ เมื่อ open finance ก่อตัว การพกพาข้อมูลโดยอาศัยความยินยอมจะทำให้ผู้ค้ารายย่อยสามารถนำประวัติยอดขายผ่าน QR ไปยังผู้ให้กู้ที่เสนออัตราที่เป็นธรรมที่สุดได้

    การคุ้มครองผู้บริโภคต้องเชิงรุก ไม่ใช่แค่เชิงรับ แม่แบบการเปิดเผยช่วยให้ค่าธรรมเนียมโปร่งใส กำหนดเวลาแก้ไขข้อผิดพลาดที่เป็นมาตรฐานทำให้การชำระเงินดิจิทัลรู้สึกปลอดภัย และคู่มือรับมือมิจฉาชีพร่วมกันระหว่างธนาคารกับผู้ให้บริการโทรคมนาคมช่วยจำกัดความเสียหายเมื่อเกิดเหตุ แคมเปญความรู้ทางการเงิน—ที่มักจัดร่วมกับธนาคาร โรงเรียน และกลุ่มชุมชน—สอนการสังเกตฟิชชิ่ง การจัดการหนี้ และการตั้งเป้าหมายการออม

    การรวมกลุ่มยังพึ่งพากฎความมั่นคงที่ออกแบบให้เหมาะสม การปฏิบัติต่อความเสี่ยงด้านเงินกองทุนอย่างพอเหมาะสำหรับสินเชื้อปล่อยรายย่อย การกำกับการทำการตลาดอย่างรับผิดชอบ และการยอมรับข้อมูลทางเลือกช่วยให้ธนาคารเข้าถึงลูกค้าที่มีข้อมูลบางได้โดยไม่กดดันงบดุลเกินไป ในขณะเดียวกัน การทดสอบภาวะวิกฤตด้านไซเบอร์ช่วยให้ระบบคงทนเมื่อมูลค่าทางการเงินย้ายขึ้นสู่ดิจิทัลมากขึ้น

    มีความตึงเครียดที่ต้องบริหาร ความเสียดทานใน KYC ที่มากไปอาจกีดกันผู้คน น้อยไปอาจเปิดทางให้การใช้ในทางที่ผิด การควบคุมราคาอย่างเข้มงวดเกินไปอาจลดแรงจูงใจในการลงทุน ในขณะที่การปล่อยปละละเลยอาจเปิดทางให้ผลิตภัณฑ์เอาเปรียบ แนวทางของไทย—แบบค่อยเป็นค่อยไป ใช้ sandbox และยึดเรื่องทำงานร่วมกันได้—ได้สร้างสมดุลที่ทำงานจริง ด้วยการวางราง กำหนดสิทธิ และกำกับพฤติกรรม ผู้กำกับดูแลช่วยให้ธนาคารแปลงเทคโนโลยีเป็นความไว้วางใจ ผลลัพธ์จึงไม่ใช่แค่ “มีบัญชีเพิ่ม” แต่เป็น “การใช้งานที่มีความหมาย”: การชำระเงินที่เชื่อถือได้ การกู้ยืมที่ปลอดภัย และเส้นทางสู่สุขภาวะทางการเงินระยะยาว