Author: Chantara Phornchai

  • P2P Lending ไทยยกระดับ: เมื่อหุ้นกลายเป็นหลักประกันเงินกู้

    P2P Lending ไทยยกระดับ: เมื่อหุ้นกลายเป็นหลักประกันเงินกู้

    ท่ามกลางการครองตลาดของสินเชื่อธนาคารแบบเดิม โมเดลธุรกิจใหม่กำลังดึงความสนใจในไทย: peer-to-peer lending ที่ให้ผู้ประกอบการใช้หุ้นในพอร์ตการลงทุนเป็นหลักประกันเพื่อขอเงินทุนหมุนเวียน แพลตฟอร์ม StockLend by Nestifly เป็นแพลตฟอร์ม P2P lending รายแรกและรายเดียวในไทยที่ได้รับใบอนุญาตอย่างเป็นทางการจากกระทรวงการคลังและอยู่ภายใต้การกำกับของธนาคารแห่งประเทศไทย

    กลไก StockLend ทำงานอย่างไร

    โมเดลธุรกิจของ Nestifly ทำหน้าที่เป็นตลาดดิจิทัลที่เชื่อมผู้ขอกู้กับนักลงทุนโดยตรง ผู้ประกอบการสามารถใช้หุ้นในพอร์ตการลงทุนเป็นหลักประกันเพื่อขอกู้ ทำให้ได้สภาพคล่องโดยไม่ต้องขายทรัพย์สินที่มีอยู่ สำหรับนักลงทุน แพลตฟอร์มนี้เสนอสินทรัพย์ประเภทใหม่ที่ให้ผลตอบแทนน่าสนใจภายใต้กรอบความเสี่ยงที่ชัดเจน

    นวัตกรรมนี้ตอบโจทย์ปัญหาจริง: ผู้ประกอบการไทยจำนวนมากมีพอร์ตหุ้นที่มีมูลค่าแต่ยังประสบปัญหาในการขอสินเชื่อเพราะไม่มีหลักประกันเป็นอสังหาริมทรัพย์หรือประวัติเครดิตทางการ

    TECHLEAD เข้ามาเป็นนักลงทุนเชิงกลยุทธ์

    ในเดือนมกราคม 2026 บริษัทเทคโนโลยีมหาชน TECHLEAD NPN ประกาศลงทุนและถือหุ้นใน Nestifly ถือเป็นส่วนหนึ่งของกลยุทธ์ TECHLEAD ในการพัฒนาระบบนิเวศฟินเทคที่เชื่อมเทคโนโลยี การเงิน และโซลูชันดิจิทัล

    ประธานเจ้าหน้าที่บริหาร TECHLEAD อิสรา เรืองสุขอุดม กล่าวว่าการลงทุนครั้งนี้สะท้อนความเชื่อมั่นในศักยภาพของแพลตฟอร์มที่ดำเนินงานภายใต้กรอบกฎหมายที่เหมาะสม TECHLEAD จะนำจุดแข็งด้านทรัพยากร เทคโนโลยี โครงสร้างพื้นฐานดิจิทัล และองค์ความรู้ระบบการเงินมาเพิ่มประสิทธิภาพและขีดความสามารถของแพลตฟอร์ม Nestifly

    บริบทกฎเกณฑ์ P2P Lending ในไทย

    ภูมิทัศน์ P2P lending ไทยเติบโตต่อเนื่อง ข้อมูลจากธนาคารแห่งประเทศไทยระบุว่าถึงเดือนตุลาคม 2025 มีผู้ให้บริการ P2P lending 12 รายที่ได้รับใบอนุญาตจากกระทรวงการคลัง โดย 7 รายเริ่มดำเนินงานแล้ว Nestifly วางตำแหน่งเป็นผู้บุกเบิกด้วยโมเดลหลักประกันที่ไม่เหมือนใครในภูมิทัศน์นี้

    ความท้าทายและโอกาสข้างหน้า

    ความท้าทายหลักของโมเดลนี้อยู่ที่การบริหารความเสี่ยงเมื่อมูลค่าหลักประกันหุ้นผันผวน อย่างไรก็ตาม ด้วยการอยู่ภายใต้การกำกับอย่างเข้มงวดของธนาคารแห่งประเทศไทย Nestifly จึงใช้มาตรฐานความปลอดภัยของระบบตามข้อกำหนดหน่วยงานกำกับ การผสมผสานระหว่างการกำกับที่เข้มงวดและนวัตกรรมผลิตภัณฑ์คือสิ่งที่ทำให้แนวทางของไทยแตกต่างจากตลาด P2P lending ที่ผ่อนปรนกว่าในประเทศเพื่อนบ้าน

    สำหรับภาคธุรกิจขนาดกลางและขนาดย่อมของไทยที่เผชิญช่องว่างทางการเงินมานาน การมีโมเดลธุรกิจอย่าง StockLend เปิดทางเลือกจริง ไม่ใช่แค่แพลตฟอร์มสินเชื่อดิจิทัล แต่เป็นสะพานเชื่อมระหว่างตลาดทุนกับความต้องการสภาพคล่องของภาคธุรกิจ
  • นวัตกรรมยาของไทย: จากภูมิปัญญาท้องถิ่นยาสมุนไพรดั้งเดิม สู่มาตรฐานยาแผนปัจจุบันด้วยเทคโนโลยีชีวภาพ

    นวัตกรรมยาของไทย: จากภูมิปัญญาท้องถิ่นยาสมุนไพรดั้งเดิม สู่มาตรฐานยาแผนปัจจุบันด้วยเทคโนโลยีชีวภาพ

    ท่ามกลางการครองตลาดของยาเคมีสังเคราะห์ ประเทศไทยได้ค้นพบช่องว่างทางการตลาดที่ไม่มีประเทศใดในโลกทำได้: การทำให้ยาสมุนไพรทันสมัย ไทยเป็นหนึ่งในไม่กี่ประเทศที่ประสบความสำเร็จในการผสานภูมิปัญญาการแพทย์แผนโบราณเข้ากับระบบสาธารณสุขแห่งชาติและอุตสาหกรรมยาเชิงพาณิชย์

    ศักยภาพความหลากหลายทางชีวภาพในฐานะวัตถุดิบยา

    ด้วยความอุดมสมบูรณ์ของพืชสมุนไพรมากกว่า 10,000 ชนิด ประเทศไทยจึงมี “ห้องสมุดธรรมชาติ” ที่น่าทึ่ง บริษัทอย่าง โรงพยาบาลเจ้าพระยาอภัยภูเบศร และ สยามเฮอร์เบิล อินโนเวชั่น กำลังวิจัยสารสกัดจาก ฟ้าทะลายโจร (Andrographis paniculata) และ กระชายดำ (Kaempferia parviflora) อย่างจริงจัง การวิจัยนี้ไม่ได้หยุดอยู่แค่ยาต้มสมุนไพร แต่ก้าวไปถึงขั้นการทดลองทางคลินิกเพื่อยืนยันขนาดยา ประสิทธิภาพ และความปลอดภัย

    การทำมาตรฐานยาสมุนไพร: กุญแจสู่การยอมรับระดับโลก

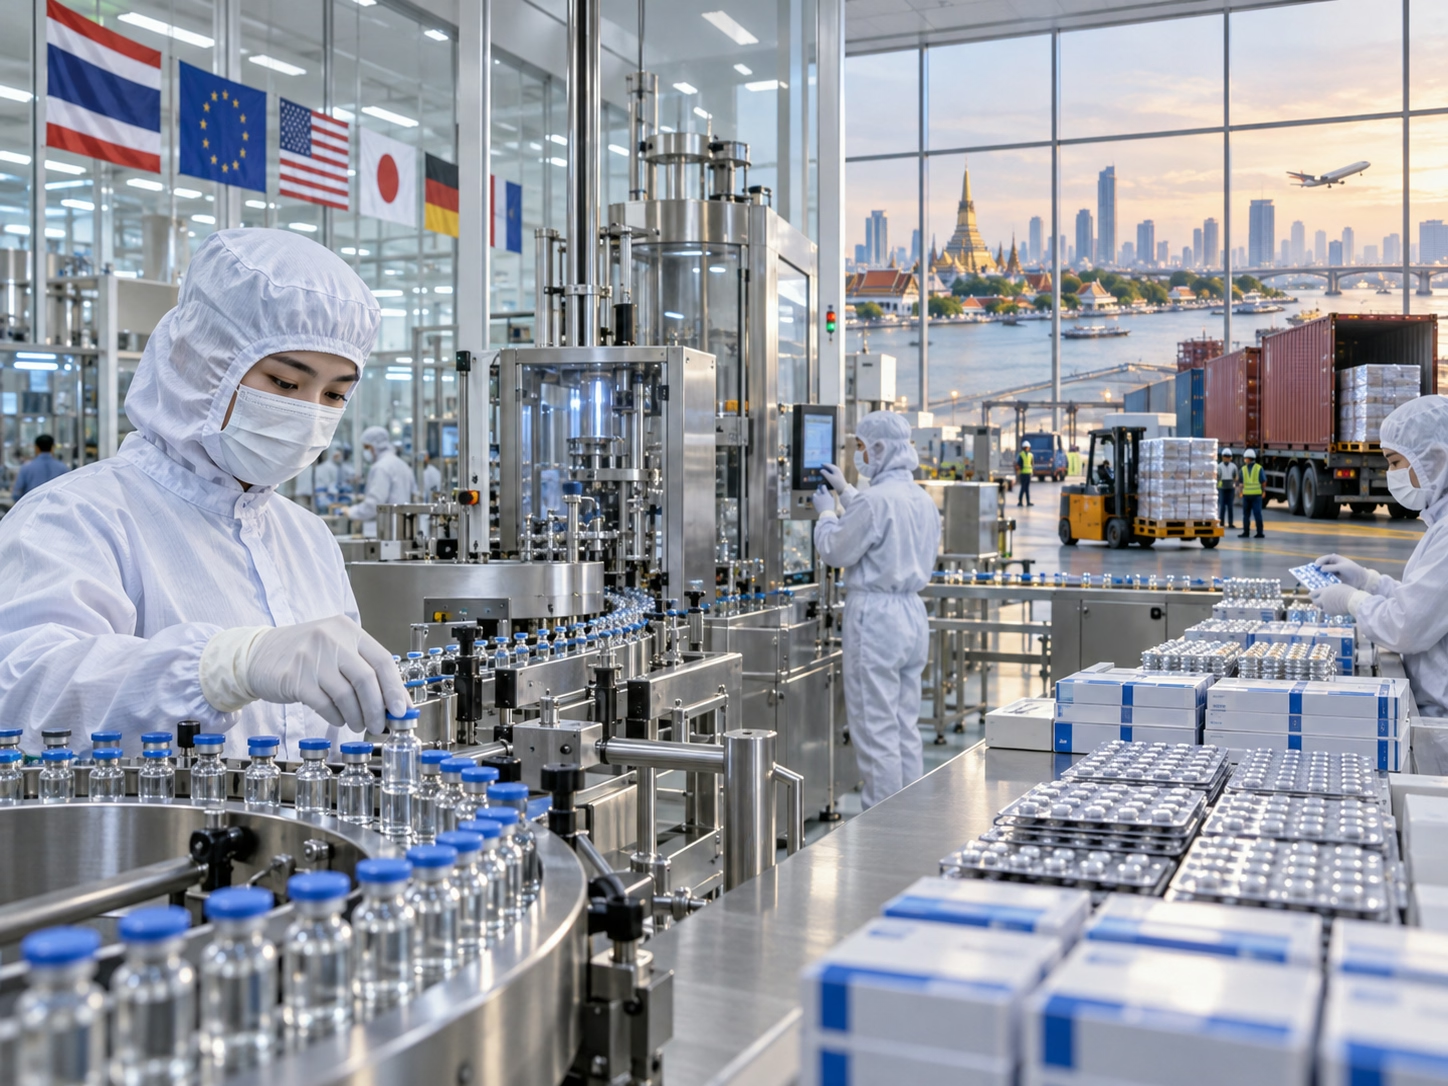
    ความท้าทายที่ใหญ่ที่สุดของผลิตภัณฑ์สมุนไพรคือความสม่ำเสมอของคุณภาพ อุตสาหกรรมยาของไทยตอบโจทย์นี้ด้วยเทคโนโลยี โครมาโทกราฟีของเหลวสมรรถนะสูง (HPLC) และ แก๊สโครมาโทกราฟี-แมสสเปกโตรเมตรี (GC-MS) เทคโนโลยีเหล่านี้ช่วยรับประกันว่าแต่ละแคปซูลหรือยาเม็ดที่ผลิตออกมามีปริมาณสารออกฤทธิ์เท่ากันทุกชุด นวัตกรรมนี้ยกระดับผลิตภัณฑ์จาก “อาหารเสริม” ขึ้นเป็น ไฟโตฟาร์มาซูติคอล (Phytopharmaceuticals) หรือยาแผนปัจจุบันที่ได้จากพืช ซึ่งแพทย์สามารถสั่งจ่ายได้ในโรงพยาบาลใหญ่

    กรณีศึกษาจริง: ความสำเร็จระดับโลกของสารสกัดขมิ้นชันและตะไคร้

    ตลาดส่งออกเครื่องสำอางและผลิตภัณฑ์เสริมอาหารทั่วโลกต่างกระหายวัตถุดิบธรรมชาติจากไทย บริษัทอย่าง บางกอก แล็บ แอนด์ คอสเมติค ได้คิดค้นการผลิต นาโนพาร์ติเคิลเคอร์คูมิน จากขมิ้นชัน ซึ่งมีชีวปริมาณออกฤทธิ์ (bioavailability) สูงกว่าผงขมิ้นชันธรรมดาถึง 10 เท่า นวัตกรรมนี้แก้ปัญหาคลาสสิกที่ร่างกายมนุษย์ดูดซึมสารออกฤทธิ์จากสมุนไพรได้ยาก

    ศูนย์พันธุวิศวกรรมและเทคโนโลยีชีวภาพแห่งชาติ (BIOTEC) รายงานว่าการลงทุนด้านการวิจัยเภสัชเวทเพิ่มขึ้นอย่างมีนัยสำคัญในช่วงปี 2025-2026 โดยมุ่งเน้นการพัฒนายาสำหรับโรคความเสื่อมและชะลอวัย สิ่งนี้ทำให้ไทยไม่ได้เป็นเพียงผู้ส่งออกวัตถุดิบอีกต่อไป แต่เป็นผู้ส่งออกสิทธิบัตรและสูตรสมุนไพรอัจฉริยะ นวัตกรรมนี้ทำให้ไทยยืนอยู่แถวหน้าของอุตสาหกรรม เวชศาสตร์ชะลอวัย (longevity medicine) ระดับโลก

  •  เทรนด์สตาร์ทอัพอีโค่คราฟต์ไทย 2026: เมื่อขยะเหลือทิ้งกลายเป็นสินค้าดีไซน์ราคาแพง

     เทรนด์สตาร์ทอัพอีโค่คราฟต์ไทย 2026: เมื่อขยะเหลือทิ้งกลายเป็นสินค้าดีไซน์ราคาแพง

    Upcycling: หัวใจสำคัญของสตาร์ทอัพสายคราฟต์ยุคใหม่

    นอกเหนือจากธุรกิจอาหาร อีกหนึ่งคลื่นลูกใหญ่ของสตาร์ทอัพที่ไม่พึ่งพาเทคโนโลยีขั้นสูงในประเทศไทยคือ กลุ่มธุรกิจ “อีโค่คราฟต์” (Eco-Craft) และแฟชั่นยั่งยืน (Sustainable Fashion) แนวคิดหลักของธุรกิจเหล่านี้คือการนำของเสีย (Waste) กลับมาสร้างมูลค่าใหม่ หรือที่เรียกว่า Upcycling ซึ่งแตกต่างจากการรีไซเคิลทั่วไปที่ต้องใช้พลังงานสูงในการแปรรูป แต่ Upcycling ใช้แรงงานฝีมือ (Craftsmanship) และความคิดสร้างสรรค์ในการออกแบบเป็นหลัก

    ในบริบทของประเทศไทยซึ่งเป็นประเทศเกษตรกรรม มีวัสดุเหลือใช้ทางการเกษตรจำนวนมหาศาล ไม่ว่าจะเป็น ฟางข้าว ใบสับปะรด เปลือกข้าวโพด หรือยางพารา สตาร์ทอัพรุ่นใหม่ได้นำวัสดุเหล่านี้มาพัฒนาเป็นสินค้าแฟชั่น เช่น กระเป๋า รองเท้า หรือแม้กระทั่งเฟอร์นิเจอร์ตกแต่งบ้าน โดยชูจุดขายเรื่องความเป็นมิตรต่อสิ่งแวดล้อม (Carbon Footprint ต่ำ) และการสร้างรายได้กลับคืนสู่ชุมชนเกษตรกร

    จาก “ขยะทะเล” สู่ “คอลเลกชันแฟชั่น” บนรันเวย์โลก

    กรณีศึกษาที่น่าสนใจอย่างยิ่งคือ ธุรกิจที่รับซื้อเศษอวนประมงและขวดพลาสติกจากชุมชนชายฝั่งทะเลภาคตะวันออก เพื่อนำมาทำความสะอาดและถักทอเป็นกระเป๋าและรองเท้าแตะดีไซน์เก๋ โดยร่วมมือกับดีไซเนอร์รุ่นใหม่จากมหาวิทยาลัยศิลปากรและจุฬาลงกรณ์มหาวิทยาลัย จุดเด่นของธุรกิจนี้คือกระบวนการผลิตที่ใช้แรงงานจากกลุ่มแม่บ้านประมง ซึ่งเป็นการแก้ปัญหาสังคม (Social Impact) ควบคู่ไปกับการสร้างรายได้เชิงพาณิชย์

    รายงานสถานการณ์เศรษฐกิจฐานรากและธุรกิจเพื่อสังคมจาก สำนักงานนวัตกรรมแห่งชาติ (องค์การมหาชน) หรือ NIA ในปี 2026 ระบุว่า สตาร์ทอัพที่ดำเนินธุรกิจภายใต้แนวคิดเศรษฐกิจหมุนเวียน (Circular Economy) ได้รับความสนใจจากนักลงทุนด้าน Impact Investment เพิ่มขึ้นอย่างมีนัยสำคัญ โดยเฉพาะธุรกิจที่สามารถพิสูจน์ได้ว่ามีการจ้างงานในท้องถิ่นและลดปริมาณขยะได้จริง ซึ่งเป็นดัชนีชี้วัดความสำเร็จใหม่นอกเหนือจากผลกำไรเพียงอย่างเดียว

    การตลาดแบบเล่าเรื่องผ่านกระบวนการผลิต (Behind the Scene)

    เทคนิคการตลาดที่ทำให้สินค้ากลุ่มนี้ประสบความสำเร็จคือ การเปิดเผยกระบวนการผลิตแบบเรียลไทม์ผ่านโซเชียลมีเดีย เช่น การถ่ายคลิปวิดีโอขั้นตอนการคัดแยกพลาสติก การย้อมสีด้วยสีธรรมชาติจากเปลือกมังคุด หรือการทอผ้าด้วยกี่ไม้แบบดั้งเดิม กลยุทธ์นี้สร้าง “ความเชื่อมั่น” (Trust) และ “ความรู้สึกร่วม” (Emotional Connection) ให้กับผู้บริโภคในเมืองใหญ่ที่ต้องการหลีกหนีจากสินค้าอุตสาหกรรมที่ผลิตออกมาเหมือนกันเป็นล้านชิ้น

    สินค้าเหล่านี้ไม่ได้แข่งขันกันที่ “ราคา” แต่อย่างใด เนื่องจากต้นทุนแรงงานฝีมือและวัสดุธรรมชาติค่อนข้างสูง แต่พวกเขาแข่งขันกันที่ “คุณค่าทางจิตใจ” และ “การได้เป็นส่วนหนึ่งของการเปลี่ยนแปลง” ซึ่งเป็นจุดแข็งที่ทำให้สินค้าไทยสามารถเจาะตลาดส่งออกไปยังญี่ปุ่นและยุโรป ที่ผู้บริโภคมีความตระหนักรู้ด้านสิ่งแวดล้อมสูงมาก

  • ก้าวกระโดดของตลาดหลักทรัพย์ไทย: เจาะลึกกลไกการซื้อขาย Currency Futures ในยุคดิจิทัล 2026

    ก้าวกระโดดของตลาดหลักทรัพย์ไทย: เจาะลึกกลไกการซื้อขาย Currency Futures ในยุคดิจิทัล 2026

    เมื่อค่าเงินบาทเคลื่อนไหวผันผวนรุนแรงจากแรงกดดันภายนอกทั้งนโยบายการเงินของธนาคารกลางสหรัฐและพลวัตการค้าโลก ความต้องการเครื่องมือป้องกันความเสี่ยงค่าเงินจึงกลายเป็นสิ่งจำเป็นอย่างยิ่ง Thailand Futures Exchange (TFEX) ตอบสนองความต้องการนี้ด้วยการผลักดันการซื้อขาย Currency Futures อย่างจริงจัง มอบทางออกล้ำสมัยให้ผู้ประกอบการนำเข้า-ส่งออกที่ต้องการนอนหลับสนิทท่ามกลางพายุความผันผวนของอัตราแลกเปลี่ยน ปี 2026 จึงเป็นจุดเปลี่ยนที่ตราสารนี้ยกระดับจากแค่ทางเลือกสู่ความจำเป็นขั้นพื้นฐาน

    สถาปัตยกรรมเทคโนโลยีและการเข้าถึง

    การพัฒนาตลาดอนุพันธ์ในไทยแยกไม่ออกจากการปฏิวัติโครงสร้างพื้นฐานดิจิทัล TFEX ภายใต้กลุ่ม SET Group ได้เสร็จสิ้นการยกระดับระบบซื้อขายที่อนุญาตให้ส่งคำสั่งได้ภายในเสี้ยวไมโครวินาที ระบบใหม่ที่ใช้งานเต็มรูปแบบปลายปี 2025 เปิดทางเชื่อมต่อตรง (Direct Market Access) ที่เสถียรยิ่งขึ้นสำหรับผู้ค้าต่างชาติและในประเทศ การยกเครื่องเทคโนโลยีนี้สำคัญยิ่ง เพราะตลาดฟิวเจอร์สค่าเงินต้องการการเชื่อมโยงข้อมูลแบบเรียลไทม์กับการเคลื่อนไหวของตลาดปริวรรตเงินตราโลกที่เปิดทำการ 24 ชั่วโมง

    ในด้านผลิตภัณฑ์ สัญญา USD/THB Futures คือตัวชูโรง ผู้ส่งออกข้าว ผู้ผลิตชิ้นส่วนยานยนต์ และผู้นำเข้าเครื่องจักรอุตสาหกรรมใช้สัญญานี้เพื่อล็อกค่าเงินในอนาคต ด้วยการเปิดสถานะขาย (Short) USD/THB Futures ผู้ส่งออกที่จะได้รับเงินดอลลาร์สหรัฐสามารถรับประกันการแปลงเป็นบาทในระดับที่ตกลงไว้ล่วงหน้า ไม่ว่าตลาดสปอตจะผันผวนเพียงใด

    บริบทจริง: แรงกดดันต่อเงินบาท

    ต้นปี 2026 เงินบาทเผชิญแรงกดดันอ่อนค่าจากการแข็งค่าของดัชนีดอลลาร์และเงินทุนต่างชาติไหลออกจากตลาดพันธบัตรไทย เงื่อนไขนี้จุดชนวนความกังวลต้นทุนนำเข้าวัตถุดิบที่แพงขึ้น ในบริบทนี้บทบาทของฟิวเจอร์สค่าเงินจึงจับต้องได้จริง บริษัทผู้ผลิตหลายแห่งที่เคยพึ่งพาตลาดซื้อขายล่วงหน้า (Forward) กับธนาคารเริ่มหันมาใช้ฟิวเจอร์สเพราะความโปร่งใสของราคาและข้อกำหนดหลักประกันที่แข่งขันได้และเป็นมาตรฐานโดยสำนักหักบัญชี

    การเปลี่ยนผ่านนี้ชี้ให้เห็นถึงความเติบโตเต็มที่ของตลาดอนุพันธ์ไทย ผู้ร่วมตลาดไม่หวาดกลัวความซับซ้อนของสัญญาซื้อขายล่วงหน้าอีกต่อไป ในทางตรงกันข้าม พวกเขามองว่ามันเป็นเครื่องมือทางยุทธวิธีสำหรับกลยุทธ์การเงินองค์กร ความตระหนักถึงความเสี่ยงอัตราแลกเปลี่ยนที่สูงส่งผลให้บริษัทขนาดกลางมีแผนกคลังที่กระตือรือร้นในการ Hedging ผ่านฟิวเจอร์ส

    อนาคตหลายสกุลเงิน

    นักวิเคราะห์คาดการณ์ว่าการขยายคู่สกุลเงินอื่นนอกจากดอลลาร์ เช่น EUR/THB และ JPY/THB จะช่วยเติมเต็มระบบนิเวศให้สมบูรณ์ยิ่งขึ้น และตอกย้ำตำแหน่งของไทยในฐานะศูนย์กลางอนุพันธ์การเงินเชิงกลยุทธ์ในภูมิภาคอินโดจีน

  • จาก ESG สู่กระแสเงินสด: กลยุทธ์การเงินแบบ Deep-Tier เพื่อสร้างความมั่นคงด้านวัตถุดิบให้การผลิตไทย

    จาก ESG สู่กระแสเงินสด: กลยุทธ์การเงินแบบ Deep-Tier เพื่อสร้างความมั่นคงด้านวัตถุดิบให้การผลิตไทย

    กรุงเทพฯ, 2569 – เมื่อโลกพูดถึงความยั่งยืน จุดสนใจก็ย้ายมาที่ห่วงโซ่อุปทาน ผู้ผลิตรายใหญ่ในไทย โดยเฉพาะในภาคอาหารแปรรูป สิ่งทอ และยานยนต์ กำลังเผชิญแรงกดดันมหาศาลจากผู้ซื้อทั่วโลกให้รับประกันว่าผู้จัดหาวัตถุดิบของตนไม่เพียงแค่ราคาถูก แต่ต้องปฏิบัติตามมาตรฐานสิ่งแวดล้อมและสังคม (ESG) ด้วย อย่างไรก็ตาม มีอุปสรรคแบบคลาสสิกอยู่อย่างหนึ่งคือ ต้นทุนการปฏิบัติตามกฎระเบียบนั้นแพง และผู้จัดหาวัตถุดิบรายเล็กไม่มีเงินพอ

    นี่คือจุดที่ Deep-Tier Supply Chain Financing เข้ามามีบทบาทสำคัญ แนวคิดนี้ช่วยแก้ปัญหาการจัดหาเงินทุนให้กับผู้จัดหาวัตถุดิบในชั้นล่างสุด ซึ่งมักไม่มีความสัมพันธ์โดยตรงกับธนาคารหรือผู้ซื้อหลัก

    รื้อโครงสร้างลำดับชั้นของห่วงโซ่อุปทาน

    ในห่วงโซ่อุปทานการผลิตของไทย แบรนด์รถยนต์ระดับโลกอาจซื้อจาก Tier-1 (ผู้ประกอบโมดูล) Tier-1 ซื้อจาก Tier-2 (ผู้ผลิตชิ้นส่วนโลหะ) และ Tier-2 ซื้อจาก Tier-3 (โรงถลุงหรือผู้จัดหาแร่) ที่ผ่านมา โปรแกรม SCF มักหยุดอยู่ที่ Tier-1 เท่านั้น

    แนวทาง Deep-Tier ในปี 2569 เริ่มส่งผ่านเงินทุนลึกลงไปยังต้นน้ำมากขึ้น วิธีการคือใช้ข้อมูลใบแจ้งหนี้ที่ผ่านการตรวจสอบแล้วจาก Tier-2 มาเป็น “หลักประกัน” เงินกู้ให้กับ Tier-3 ด้วยเหตุนี้ โรงงานยางพาราในสงขลาที่ส่งวัตถุดิบให้โรงงานยางรถยนต์ในระยองจึงสามารถเข้าถึงสินเชื่อเงินทุนหมุนเวียนที่ถูกกว่า แม้ว่าพวกเขาจะไม่เคยพบปะกับโรงงานยางรถยนต์โดยตรงก็ตาม

    เชื่อมโยงอัตราดอกเบี้ยกับคะแนน ESG

    อีกมุมมองที่น่าสนใจคือการเกิดขึ้นของ Sustainability-Linked Supply Chain Finance นี่ไม่ใช่แค่การปล่อยกู้ แต่คือการสร้างแรงจูงใจ หากผู้จัดหาวัตถุดิบสามารถลดการปล่อยคาร์บอนหรือยกระดับมาตรฐานความปลอดภัยในการทำงานได้ พวกเขาจะได้รับส่วนลดอัตราดอกเบี้ยที่มากขึ้น

    นี่คือวงจรที่ได้ประโยชน์ร่วมกัน โรงงานผลิตในไทยที่ต้องการชนะสัญญาจากยุโรปต้องพิสูจน์ว่าห่วงโซ่อุปทานของตนเป็นมิตรกับสิ่งแวดล้อม การจะเป็นมิตรกับสิ่งแวดล้อมได้ต้องใช้เงินทุน เงินทุนนั้นมาจากธนาคารที่เชื่อมโยงผลกำไรกับตัวชี้วัดสีเขียว ข้อมูลจาก ศูนย์วิจัยกสิกรไทย (K-Research) ระบุว่าบริษัทที่นำโมเดลนี้ไปใช้มีต้นทุนโลจิสติกส์ลดลงและเข้าถึงตลาดได้เพิ่มขึ้นถึง 15% ในช่วงต้นปี 2569 ดูบทวิเคราะห์ฉบับเต็มได้ที่ https://www.kasikornresearch.com/th

    การลดความเสี่ยงจากการหยุดชะงัก

    ทำไมกลยุทธ์นี้จึงเร่งด่วน? ความขัดแย้งทางภูมิรัฐศาสตร์และการเปลี่ยนแปลงสภาพภูมิอากาศทำให้การจัดหาวัตถุดิบจากต่างประเทศไม่แน่นอน การเสริมความแข็งแกร่งทางการเงินให้ผู้จัดหาในประเทศผ่าน deep-tier financing เท่ากับผู้ผลิตรายใหญ่ในไทยกำลังซื้อ “ประกันอุปทาน” พวกเขามั่นใจได้ว่าผู้จัดหาชั้นที่สามของตนจะไม่ล้มละลายกลางทางเพราะได้รับเงินช้าหรือขาดเงินสด

    ท้ายที่สุดแล้ว การจัดหาเงินทุนในห่วงโซ่อุปทานในปี 2569 ไม่ใช่แค่การเลื่อนการชำระเงิน แต่คือการสร้างระบบนิเวศการผลิตที่แข็งแกร่งและยั่งยืนภายใต้ร่มธงประเทศไทย

  • มากกว่าแรงจูงใจ: ยุทธศาสตร์การทูตดิจิทัลของไทยผลักดันสตาร์ทอัพเกมท้องถิ่นสู่เวทีโลก

    มากกว่าแรงจูงใจ: ยุทธศาสตร์การทูตดิจิทัลของไทยผลักดันสตาร์ทอัพเกมท้องถิ่นสู่เวทีโลก

    กรุงเทพฯ, 2026 – เมื่อพูดถึงการเติบโตของอุตสาหกรรมเกม ความสนใจมักมุ่งไปที่นวัตกรรมเทคโนโลยี แต่เบื้องหลังรัฐบาลไทยมีบทบาทสำคัญในฐานะ “มือที่มองไม่เห็น” ที่คอยประคับประคองนักพัฒนารุ่นใหม่ไม่ให้ต่อสู้เพียงลำพัง ปี 2026 เป็นช่วงเวลาที่กลยุทธ์การทูตดิจิทัลและกฎระเบียบที่ยืดหยุ่นเริ่มออกดอกออกผล

    สำนักงานส่งเสริมเศรษฐกิจดิจิทัล (DEPA) เปิดตัวโครงการ Thailand Game Accelerator รุ่นที่ 5 อย่างเป็นทางการในปีนี้ โครงการนี้ไม่ใช่แค่ให้เงินทุนสนับสนุน แต่ยังจับคู่นักพัฒนากับผู้ให้บริการจากเกาหลีใต้และญี่ปุ่น ข้อมูลจากเว็บไซต์ทางการของ DEPA ระบุว่าศิษย์เก่าของโครงการสามารถเพิ่มรายได้เฉลี่ยถึง 300% หลังผ่านการบ่มเพาะหนึ่งปี

    ลดขั้นตอนราชการเพื่อความคิดสร้างสรรค์

    อุปสรรคคลาสสิกของสตาร์ทอัพคือเรื่องกฎหมาย เพื่อแก้ปัญหานี้ รัฐบาลโดยสำนักงานคณะกรรมการกิจการกระจายเสียง กิจการโทรทัศน์ และกิจการโทรคมนาคมแห่งชาติ (กสทช.) ได้บังคับใช้มาตรการ regulatory sandbox เฉพาะสำหรับธุรกรรมไมโครทรานแซกชันและระบบกาชา มาตรการนี้ช่วยให้ผู้พัฒนาทดสอบโมเดลธุรกิจใหม่โดยไม่ต้องกลัวละเมิดกฎการพนันที่เข้มงวดของไทย ตราบใดที่ปฏิบัติตามมาตรฐานความโปร่งใส

    แนวทางนี้ถือว่ากล้าหาญและแตกต่างจากประเทศเพื่อนบ้าน เมื่อมีความแน่นอนทางกฎหมาย ผู้พัฒนาจึงกล้าทดลองฟีเจอร์ battle pass และ NFT ที่ก่อนหน้านี้มีความคลุมเครือทางกฎหมาย สิ่งนี้เพิ่มขีดความสามารถในการแข่งขันของผลิตภัณฑ์ไทยในตลาดโลกซึ่งต้องการนวัตกรรมการสร้างรายได้

    ส่งออกวัฒนธรรมผ่านพิกเซล

    รัฐบาลไทยโดยกระทรวงการท่องเที่ยวและกีฬายังสนับสนุนโครงการเกมที่นำเสนอวัฒนธรรมท้องถิ่น เช่น มวยไทย หรืออาหารริมทาง พวกเขามองว่าเกมคือเครื่องมือ soft power ที่ทรงพลัง ตัวอย่างเช่น เกม “Street Food Tycoon” ที่พัฒนาโดยสตาร์ทอัพจากเชียงใหม่สามารถดึงดูดความสนใจสื่อต่างประเทศและถูกโปรโมตในงานแสดงสินค้าการท่องเที่ยวนานาชาติ

    รายงานที่เชื่อถือได้จาก BOI เมื่อต้นปี 2026 เน้นย้ำว่าภาคคอนเทนต์ดิจิทัลรวมถึงเกมกำลังสร้างรายได้จากการส่งออกอย่างมีนัยสำคัญ แรงจูงใจทางภาษีสำหรับสตูดิโอที่โปรโมตวัฒนธรรมไทยในต่างประเทศพิสูจน์แล้วว่าช่วยเพิ่มจำนวนเกมธีมท้องถิ่น อ่านรายละเอียดเพิ่มเติมได้ที่: BOI Thailand – Digital Content Industry Report 2026

    ความร่วมมือข้ามกระทรวง

    ไม่เพียงแต่ DEPA และ BOI กระทรวงศึกษาธิการยังเข้ามามีบทบาทด้วยการบรรจุวิชาการเขียนโปรแกรมและการออกแบบเกมลงในหลักสูตรอาชีวศึกษา นี่คือการลงทุนระยะยาวเพื่อรับประกันว่าอุปทานแรงงานฝีมือจะไม่ขาดตอน

    แนวทางแบบองค์รวมจากภาครัฐเช่นนี้สร้างบรรยากาศการทำธุรกิจที่ดี การแข่งขันระหว่างสตูดิโอท้องถิ่นเปลี่ยนจากการตัดราคาค่าจ้างรับจ้างผลิตมาเป็นการแข่งขันด้านคุณภาพการออกแบบเกมเพลย์และความคิดริเริ่มของเนื้อเรื่อง นี่เป็นสัญญาณชัดเจนว่าไทยไม่ต้องการเป็นเพียงผู้บริโภคอีกต่อไป แต่ต้องการเป็นผู้ผลิตคอนเทนต์อินเทอร์แอกทีฟรายใหญ่ของเอเชีย

  • คลื่นประกันภัยรถยนต์ไฟฟ้าและอัคคีภัยในไทย: บทวิเคราะห์การแข่งขันไตรมาส 1/2569

    คลื่นประกันภัยรถยนต์ไฟฟ้าและอัคคีภัยในไทย: บทวิเคราะห์การแข่งขันไตรมาส 1/2569

    ตลาดประกันวินาศภัยหรือประกันภัยที่ไม่ใช่ชีวิตของประเทศไทยกำลังยืนอยู่บนทางแยก การเติบโตอย่างก้าวกระโดดของยอดขายรถยนต์ไฟฟ้า (EV) บีบให้บริษัทประกันภัยต้องปรับโครงสร้างกรมธรรม์รถยนต์ใหม่ทั้งหมด ขณะเดียวกันภาคอสังหาริมทรัพย์และอัคคีภัยก็เผชิญกับสงครามราคาที่ค่อนข้างรุนแรง นับตั้งแต่ภาครัฐผ่อนคลายกฎเกณฑ์อัตราเบี้ยประกันขั้นต่ำ

    ความซับซ้อนของกรมธรรม์รถ EV

    การรับประกันภัยรถยนต์ไฟฟ้าไม่ง่ายเหมือนรถยนต์สันดาปภายใน มูลค่าของแบตเตอรี่ที่คิดเป็น 40-50% ของราคารถคือความท้าทายสำคัญ บริษัทประกันภัยหลายแห่งในไทยยังคงใช้ข้อมูลเดิมซึ่งอาจทำให้ขาดทุนเมื่อเกิดการเคลมแบบสูญสิ้น ตั้งแต่ต้นปี 2569 เห็นได้ชัดว่าบริษัท เช่น ทิพยประกันภัย และวิริยะประกันภัย เริ่มแยกความคุ้มครองระหว่างตัวถังรถกับแบตเตอรี่ออกจากกัน รวมถึงบังคับให้ใช้ศูนย์ซ่อมที่ผ่านการรับรองมาตรฐานเฉพาะสำหรับรถ EV เพื่อควบคุมต้นทุนการซ่อมที่พุ่งสูงขึ้น

    ความผันผวนของอัตราเบี้ยและความเสี่ยงน้ำท่วม

    น้ำท่วมยังคงเป็นความเสี่ยงคลาสสิกที่ครองอันดับการเคลมทรัพย์สินในไทย ในฤดูฝนปี 2568 หลายจังหวัดในภาคเหนือและภาคตะวันออกเฉียงเหนือประสบความเสียหายอย่างหนัก ส่งผลให้บริษัทประกันภัยเริ่มนำเทคโนโลยีการทำแผนที่ความเสี่ยง (Geographic Information System / GIS) ที่ทันสมัยมาใช้ในการกำหนดเบี้ยประกัน ลูกค้าที่อยู่ในเขตปลอดน้ำท่วมอาจได้รับส่วนลดสูงสุด 25% ขณะที่เขตเสี่ยงสูงจะถูกกำหนดวงเงินย่อยพิเศษ กลยุทธ์การแบ่งกลุ่มตามภูมิศาสตร์นี้กลายเป็นกุญแจสำคัญในการรักษากำไรท่ามกลางการแข่งขันด้านราคาที่ดุเดือดในกลุ่มธุรกิจ SME

    บทบาทของอินชัวร์เทคในการจัดจำหน่าย

    ช่องทางการขายแบบดิจิทัลช่วยลดต้นทุนการได้มาซึ่งลูกค้าได้ถึง 30% โบรกเกอร์ออนไลน์ท้องถิ่นอย่าง Roojai และอินชัวร์เทคจากต่างประเทศยังคงกัดเซาะส่วนแบ่งการตลาดของตัวแทนแบบดั้งเดิม อย่างไรก็ตาม บริษัทใหญ่ยังคงแข็งแกร่งด้วยเครือข่ายสาขาในต่างจังหวัด การผสานระหว่างตัวแทนที่เป็นมนุษย์กับเครื่องมือดิจิทัล (Phygital) กำลังเป็นแนวโน้มชี้ขาดว่าใครจะอยู่รอดในปี 2569

    การเติบโตของตลาดรถ EV ในประเทศไทยส่งผลโดยตรงต่อนวัตกรรมผลิตภัณฑ์ประกันภัย คุณสามารถอ่านรายละเอียดเพิ่มเติมได้จากบทวิเคราะห์ของ Market Research Thailand ที่นี่

    ประกันภัยไมโครสำหรับ SMEs

    เพื่อขยายฐานตลาด ประกันภัยรายย่อย (Microinsurance) เริ่มถูกผลักดันอย่างจริงจัง ผลิตภัณฑ์ที่มีเบี้ยประกันรายวันเริ่มต้นเพียง 10 บาท ซึ่งคุ้มครองร้านค้าหรือแผงลอยขนาดเล็กจากอัคคีภัยและการโจรกรรม ถูกจำหน่ายผ่านแอปพลิเคชันโมบายแบงก์กิ้ง วิธีนี้ถือว่ามีประสิทธิภาพในการเข้าถึงภาคนอกระบบซึ่งเป็นกระดูกสันหลังของเศรษฐกิจไทย ซึ่งเป็นกลุ่มที่บริษัทประกันแบบดั้งเดิมมองข้ามมาโดยตลอด

  • การใช้โซเชียลมีเดียและอีคอมเมิร์ซอย่างเต็มประสิทธิภาพ: กุญแจการสร้างแบรนด์ผลิตภัณฑ์ท้องถิ่นไทยให้เป็นไวรัลและมีมูลค่าสูง

    การใช้โซเชียลมีเดียและอีคอมเมิร์ซอย่างเต็มประสิทธิภาพ: กุญแจการสร้างแบรนด์ผลิตภัณฑ์ท้องถิ่นไทยให้เป็นไวรัลและมีมูลค่าสูง

    ยุคดิจิทัลได้เปลี่ยนแปลงแผนที่การแข่งขันทางธุรกิจอย่างสิ้นเชิง สำหรับผลิตภัณฑ์ท้องถิ่นไทย แพลตฟอร์มดิจิทัลไม่ใช่เพียงหน้าร้านเสมือน แต่คือเวทีสำหรับสร้างภาพลักษณ์แบรนด์ที่แข็งแกร่ง ผ่านกลยุทธ์คอนเทนต์ที่แม่นยำ ผลิตภัณฑ์ดั้งเดิมตั้งแต่น้ำปลาพรีเมียมไปจนถึงผลไม้อบแห้งสามารถเจาะข้ามพรมแดนภูมิศาสตร์และทำกำไรจากผู้บริโภคทั่วโลกที่กระหายคอนเทนต์คุณภาพ

    สร้างการรับรู้ระดับพรีเมียมด้วยคอนเทนต์ภาพ

    กลยุทธ์คอนเทนต์คือหัวหอกของการสร้างแบรนด์ดิจิทัลของผลิตภัณฑ์ไทย แบรนด์ท้องถิ่นประสบความสำเร็จในการใช้ฟอร์แมตวิดีโอสั้นบน TikTok เพื่อแสดงกระบวนการผลิตที่ถูกสุขลักษณะ วัตถุดิบธรรมชาติ และบรรจุภัณฑ์ที่สวยงาม การนำเสนอเบื้องหลังอย่างตรงไปตรงมาและมีศิลปะช่วยสร้างความไว้วางใจและยกระดับมาตรฐานภาพลักษณ์ ผู้บริโภคไม่ได้เห็นแค่ผลลัพธ์ แต่เห็นความพยายามเบื้องหลัง จึงรู้สึกว่าราคาพรีเมียมสมเหตุสมผลและคุ้มค่าที่จะจ่าย

    อิทธิพลของไมโครอินฟลูเอนเซอร์และชุมชน

    ต่างจากแบรนด์ใหญ่ที่ใช้ดาราระดับแนวหน้า ผลิตภัณฑ์ท้องถิ่นไทยมีประสิทธิภาพมากกว่าในการใช้ไมโครอินฟลูเอนเซอร์หรือ Key Opinion Leader (KOL) ในพื้นที่ กลยุทธ์นี้พิสูจน์แล้วว่าสร้างความภักดีได้ดีกว่า ฟู้ดวล็อกเกอร์กรุงเทพที่รีวิวซอสพริกออร์แกนิกจากเกษตรกรท้องถิ่นมีความน่าเชื่อถือสูงกว่าป้ายโฆษณา คำแนะนำจากบุคคลที่ถูกมองว่าเชี่ยวชาญหรือใกล้ชิดชีวิตประจำวันของผู้ชมสามารถสร้างยอดขายพุ่งอย่างเป็นธรรมชาติ

    การใช้ข้อมูลและ SEO บนแพลตฟอร์มมาร์เก็ตเพลส

    เพื่อเพิ่มมูลค่าขาย ผู้ประกอบการท้องถิ่นไทยปัจจุบันฉลาดในการใช้เครื่องมือค้นหาคำสำคัญบนแพลตฟอร์มอีคอมเมิร์ซอย่าง Lazada และ Shopee พวกเขาไม่เพียงเขียนคำอธิบายสินค้าว่า “กล้วยทอด” แต่เขียนว่า “กล้วยทอดน้ำผึ้งออร์แกนิก ปราศจากกลูเตน ของขวัญพรีเมียม” กลยุทธ์คำค้นหาหางยาวนี้ทำให้สินค้าปรากฏในการค้นหาของผู้บริโภคที่มองหาคุณภาพสูงและพร้อมจ่ายมากขึ้น รายงานล่าสุดจาก สำนักงานพัฒนาธุรกรรมทางอิเล็กทรอนิกส์ (ETDA) แสดงให้เห็นการเพิ่มขึ้นอย่างมีนัยสำคัญของมูลค่าธุรกรรมอีคอมเมิร์ซสินค้าท้องถิ่นไทยในปี 2026 ซึ่งขับเคลื่อนโดยกลยุทธ์การตลาดดิจิทัลที่ชาญฉลาด: https://www.etda.or.th/

    การบูรณาการออฟไลน์และออนไลน์ (O2O)

    กลยุทธ์การสร้างแบรนด์ที่สมบูรณ์ไม่ได้หยุดอยู่แค่โลกออนไลน์ แบรนด์ท้องถิ่นไทยมักจัดตลาดนัดชั่วคราวในห้างสรรพสินค้าใหญ่หรือเทศกาลนานาชาติ แล้วเชิญชวนผู้เข้าชมให้ติดตามโซเชียลมีเดียของตน การผสานระหว่างประสบการณ์ทางกายภาพและดิจิทัลช่วยตอกย้ำความจำของผู้บริโภคต่อแบรนด์ เปลี่ยนผู้ซื้อครั้งเดียวให้กลายเป็นลูกค้าประจำระยะยาว

  •  เจาะลึกรายงานการเงินสไตล์เกรแฮม: กลยุทธ์ค้นหาบริษัทชั้นยอดในดัชนี SET

     เจาะลึกรายงานการเงินสไตล์เกรแฮม: กลยุทธ์ค้นหาบริษัทชั้นยอดในดัชนี SET

    นักลงทุนมือใหม่หลายคนติดกับดักตรรกะง่าย ๆ ที่ว่า “หุ้นที่ราคาลงแรง ๆ ต้องถูกแน่ ๆ” ในการปฏิบัติ การลงทุนแบบเน้นคุณค่า ในตลาดหุ้นไทย การรับรู้เช่นนั้นอาจย้อนกลับมาทำร้ายตนเองได้ ราคาถูกโดยปราศจากคุณภาพธุรกิจที่ดีก็คือกับดักนั่นเอง ดังนั้นการวิเคราะห์ปัจจัยพื้นฐานเชิงลึกจึงเป็นสิ่งที่แยกนักลงทุนที่ชาญฉลาดออกจากนักเก็งกำไร

    หุ้นในประเทศไทยมีลักษณะเฉพาะคือโครงสร้างผู้ถือหุ้นที่กระจุกตัว บริษัทจดทะเบียนขนาดใหญ่หลายแห่งถูกถือครองโดยครอบครัวหรือกลุ่มธุรกิจขนาดใหญ่ สิ่งนี้ส่งผลต่อบรรษัทภิบาล (CG) และนโยบายการจ่ายเงินปันผล นักลงทุนสาย คุณค่า จำเป็นต้องตรวจสอบว่าใครคือผู้ถือหุ้นรายใหญ่

    ผ่ากระแสเงินสด ไม่ใช่แค่กำไรทางบัญชี

    กำไรในงบกำไรขาดทุนสามารถปรับแต่งได้ผ่านนโยบายบัญชี แต่กระแสเงินสดอิสระ (Free Cash Flow: FCF) ยากที่จะปลอมแปลง เมื่อวิเคราะห์บริษัทจดทะเบียนใน SET:

    1. ตรวจสอบกระแสเงินสดจากการดำเนินงาน: ต้องแน่ใจว่ากระแสเงินสดจากการดำเนินงานเป็นบวกอย่างสม่ำเสมอและใกล้เคียงกับตัวเลขกำไรสุทธิ หากกำไรสูงแต่เงินสดจากการดำเนินงานติดลบ นั่นคือสัญญาณอันตราย
    2. อัตราส่วนหนี้สิน (Debt-to-Equity): เศรษฐกิจไทยอ่อนไหวต่ออัตราดอกเบี้ยโลก บริษัทที่มีหนี้สกุลเงินต่างประเทศสูง (โดยเฉพาะดอลลาร์สหรัฐ) จะเปราะบางมากเมื่อธนาคารกลางสหรัฐขึ้นดอกเบี้ย ควรเลือกบริษัทที่มีหนี้สินอยู่ในระดับที่ควบคุมได้
    3. อัตรากำไรขั้นต้น: เปรียบเทียบอัตรากำไรขั้นต้นของบริษัทเป้าหมายกับคู่แข่ง บริษัทที่รักษาอัตรากำไรสูงได้ในประเทศไทย แสดงถึงการมี ความได้เปรียบทางการแข่งขัน (Economic Moat)

    การวิเคราะห์ปัจจัยพื้นฐานกับความรู้สึกทางการเมือง

    บริบทปัจจุบันที่กระทบการประเมินมูลค่าคือพลวัตทางการเมืองและมาตรการกระตุ้นเศรษฐกิจในประเทศ ภาคส่วนที่พึ่งพาโครงการรัฐบาล เช่น ก่อสร้างและโครงสร้างพื้นฐาน มักผันผวนอย่างรุนแรง นักลงทุนสาย คุณค่า มักใช้ความกลัวของตลาดต่อความไม่แน่นอนทางการเมืองเป็นโอกาสสะสมหุ้นโครงสร้างพื้นฐานที่มีสัญญาระยะยาว

    ข้อมูลจากคณะกรรมการส่งเสริมการลงทุน (BOI) แสดงให้เห็นการเพิ่มขึ้นอย่างมีนัยสำคัญของคำขอรับการส่งเสริมการลงทุนจากต่างชาติในภาคการผลิตและเทคโนโลยีในปี 2025 นี่เป็นสัญญาณการเปลี่ยนแปลงพื้นฐานทางเศรษฐกิจที่ต้องนำมาพิจารณาในการเลือกหุ้น ท่านสามารถดูข้อมูลดังกล่าวได้ที่: https://www.boi.go.th/

    การทำความเข้าใจรายงานการเงินในไทยไม่ใช่แค่เรื่องตัวเลข แต่ยังรวมถึงการเข้าใจโครงสร้างธุรกิจครอบครัว อิทธิพลของนโยบายรัฐ และกระแสเงินทุนโลกที่ไหลเข้าสู่แดนสยาม

  • ลาก่อนเคาน์เตอร์สูง ลูกค้านั่งรอนาน: แปลงโฉมสาขาแบงก์ไทยสู่ Co-Working Space และ Community Hub

    ลาก่อนเคาน์เตอร์สูง ลูกค้านั่งรอนาน: แปลงโฉมสาขาแบงก์ไทยสู่ Co-Working Space และ Community Hub

    ในยุคที่การโอนเงินเป็นเรื่องของปลายนิ้วสัมผัส คำถามสำคัญที่ผู้บริหารธนาคารไทยต้องตอบให้ได้คือ “ทำไมลูกค้าถึงยังต้องเดินทางมาที่สาขา?” คำตอบที่เฉียบขาดที่สุดในปี 2569 ไม่ใช่เรื่องธุรกรรมอีกต่อไป แต่เป็นเรื่องของ “ประสบการณ์” และ “ความสัมพันธ์” ธนาคารหลายแห่งจึงหันมาใช้กลยุทธ์การออกแบบพื้นที่ (Spatial Design) เพื่อดึงดูดให้ผู้คนอยากมาใช้บริการ แม้ว่าจะไม่มีธุระการเงินเร่งด่วนก็ตาม

    เมื่อสาขาแบงก์กลายเป็นคาเฟ่ (Branch-Café Concept)

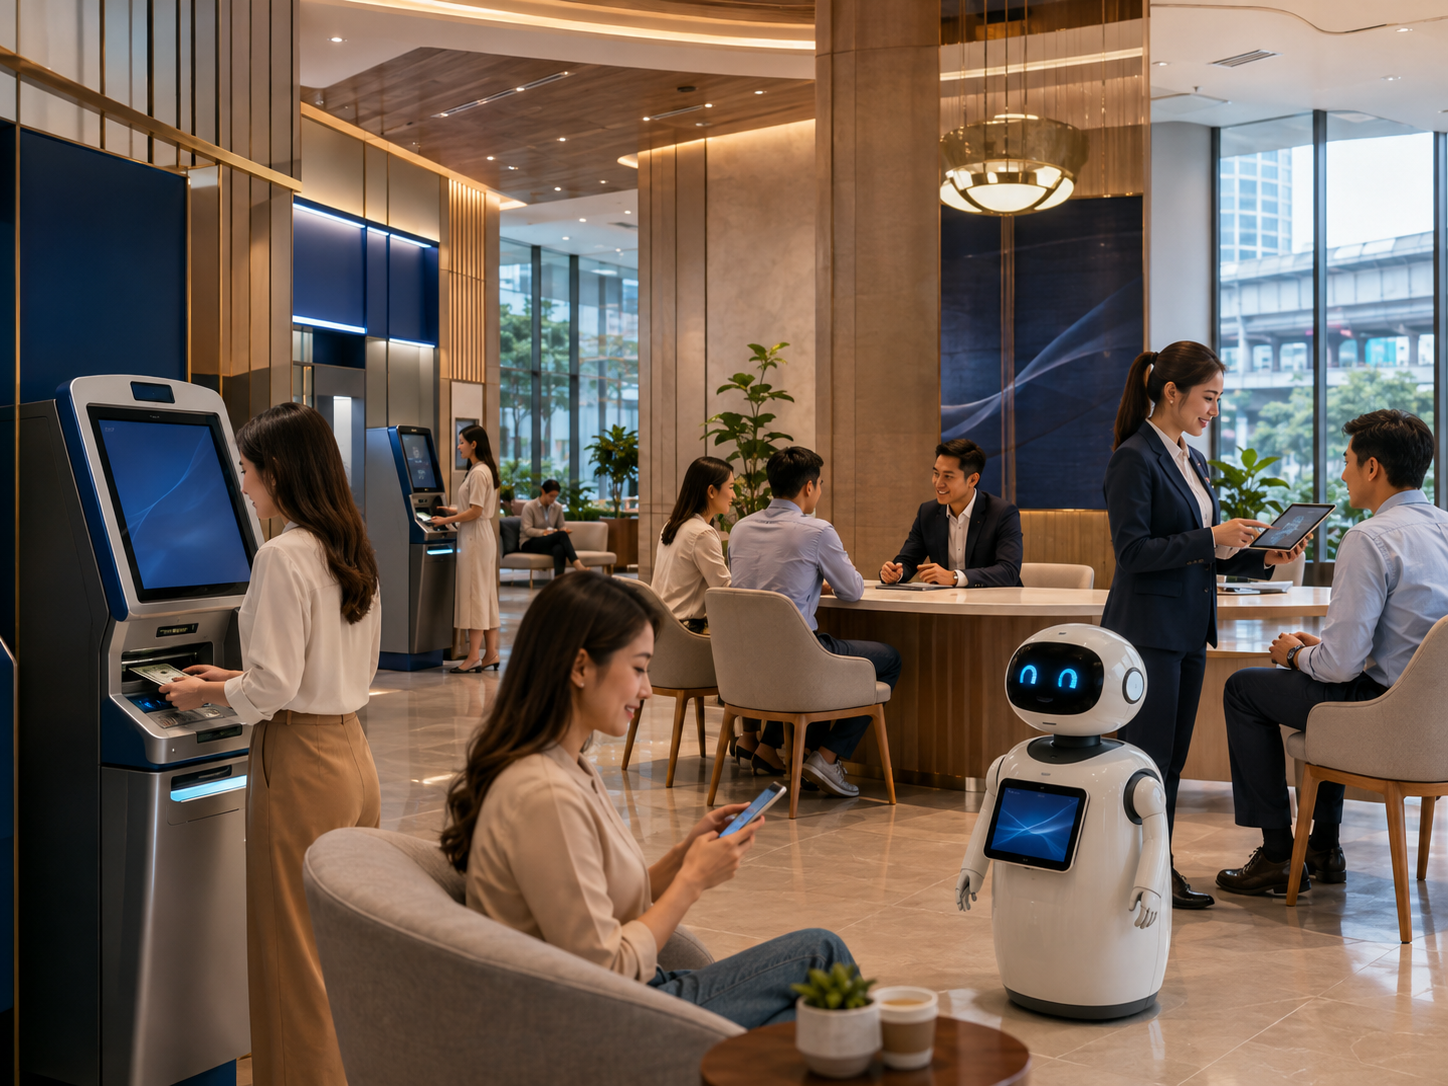
    หนึ่งในเทรนด์ที่เห็นได้ชัดเจนที่สุดคือการผนวกคาเฟ่หรือมุมกาแฟพรีเมียมเข้าไปในสาขา ธนาคารกรุงศรีอยุธยา (Krungsri) ได้เปิดตัวสาขารูปแบบใหม่ที่มาพร้อมกับโซน Co-Working Space ที่ให้บริการ Wi-Fi ความเร็วสูง ปลั๊กไฟ และที่นั่งทำงานที่สะดวกสบาย แนวคิดนี้ต้องการสร้างให้สาขาเป็นส่วนหนึ่งของชีวิตประจำวันของคนเมือง ลูกค้าที่เข้ามานั่งทำงานมักจะใช้เวลาอยู่ในสาขานานขึ้น ซึ่งเป็นโอกาสทองที่ผู้จัดการสาขาจะเข้าไปพูดคุยถึงผลิตภัณฑ์ทางการเงินแบบเป็นกันเอง

    การออกแบบเพื่อลดความกังวล (De-formalization)

    เคาน์เตอร์กระจกหนาสูงที่สร้างความรู้สึกเป็นทางการและห่างเหินกำลังถูกทลายลง สาขายุคใหม่ใช้ “Open Plan Design” พนักงานไม่มีที่นั่งประจำตายตัว แต่เดินเข้าหาลูกค้าพร้อม Tablet เพื่อให้บริการทุกอย่างแบบตัวต่อตัว สีสันภายในสาขาถูกปรับจากโทนหม่นเป็นโทนไม้และสีพาสเทลที่ให้ความรู้สึกอบอุ่นเหมือนบ้าน เหตุผลทางจิตวิทยาคือ ยิ่งลูกค้ารู้สึกผ่อนคลายมากเท่าไหร่ พวกเขาก็ยิ่งเปิดใจรับฟังการนำเสนอผลิตภัณฑ์การลงทุนมากขึ้นเท่านั้น

    การจัดกิจกรรมในสาขา (Community Engagement)

    บทบาทใหม่ของสาขาคือการเป็น “ศูนย์กลางชุมชน” ธนาคารหลายแห่งเริ่มจัดเวิร์กช็อปให้ความรู้ทางการเงินฟรีสำหรับคนในพื้นที่ เช่น การวางแผนเกษียณสำหรับผู้สูงอายุ การสอนทำบัญชีสำหรับพ่อค้าแม่ค้าออนไลน์ หรือแม้แต่การจับมือกับหน่วยงานรัฐจัดอบรมอาชีพให้ผู้ว่างงาน สิ่งนี้ทำให้สาขากลายเป็นมากกว่าสถานที่ทำธุรกรรม แต่เป็นพื้นที่ทางสังคมที่ผู้คนรู้สึกผูกพัน

    การเปลี่ยนแปลงนี้สอดคล้องกับข้อมูลจากธนาคารแห่งประเทศไทยที่ชี้ว่า สัดส่วนการใช้เงินสดของประชาชนลดลงอย่างมีนัยสำคัญ แต่ความต้องการคำปรึกษาทางการเงินเฉพาะบุคคลกลับเพิ่มสูงขึ้น โดยเฉพาะในกลุ่มผู้สูงอายุและผู้ประกอบการรายย่อยที่ยังต้องการคำยืนยันจากมนุษย์ที่น่าเชื่อถือ ข้อมูลเพิ่มเติมเกี่ยวกับทิศทางนโยบายการเงินและระบบการชำระเงิน ชี้ให้เห็นว่าสาขาไม่ได้หายไป แต่กำลังปรับตัวเป็นศูนย์บริการเฉพาะทางมากขึ้น