Chantara Phornchai
- การเงินและธนาคาร
- November 9, 2026
- 0 views
สองช่องทางที่ความเสี่ยงสภาพภูมิอากาศบั่นทอนเสถียรภาพธนาคารไทย: จากหนี้เสียถึงราคาสินทรัพย์
ความเสี่ยงจากสภาพภูมิอากาศไม่ได้ส่งผลต่อธนาคารผ่านเหตุการณ์น้ำท่วมเพียงช่องทางเดียว แต่ส่งผ่านกลไกที่แตกต่างกันอย่างน้อยสองเส้นทาง ได้แก่ คุณภาพสินเชื่อและความผันผวนของราคาสินทรัพย์ ซึ่งกำหนดว่าธนาคารแต่ละแห่งจะเปราะบางมากน้อยเพียงใด ช่องทางแรก — ความเสี่ยงจากการเปลี่ยนผ่านกัดกร่อนคุณภาพสินเชื่อ งานวิจัยของสถาบันวิจัยเศรษฐกิจป๋วย อึ๊งภากรณ์ ชี้ว่าความเสี่ยงจากการเปลี่ยนผ่านสู่เศรษฐกิจคาร์บอนต่ำส่งผลต่อความเปราะบางของภาคธนาคารผ่านการด้อยลงของคุณภาพสินเชื่อเป็นหลัก เมื่อต้นทุนการปรับตัวเพิ่มขึ้นหรือนโยบายคาร์บอนเข้มข้นขึ้น ลูกค้าที่ปล่อยก๊าซเรือนกระจกสูงอาจมีกระแสเงินสดตึงตัวและกลายเป็นหนี้ที่ไม่ก่อให้เกิดรายได้เพิ่มขึ้น งานศึกษาในวารสาร ScienceDirect ปี 2026 ยืนยันกลไกนี้ โดยพบว่าความเสี่ยงการเปลี่ยนผ่านส่งผลผ่านช่องทางสินเชื่ออย่างชัดเจน และขยายความเปราะบางเชิงระบบของภาคธนาคารไทย ช่องทางที่สอง — ความเสี่ยงทางกายภาพสั่นสะเทือนราคาสินทรัพย์ ในทางกลับกัน ความเสี่ยงทางกายภาพ โดยเฉพาะน้ำท่วมรุนแรง ส่งผลต่อเสถียรภาพของระบบธนาคารผ่านความผันผวนของราคาสินทรัพย์และหลักประกันมากกว่าช่องทางหนี้เสียโดยตรง เมื่อทรัพย์สินที่ใช้ค้ำประกันได้รับความเสียหาย มูลค่าหลักประกันลดลง และกระทบความสามารถของธนาคารในการรองรับการขาดทุน…
- การเงินและธนาคาร
- November 2, 2026
- 0 views
Project Nexus กับการเปลี่ยนจากสะพานคู่เป็นเครือข่ายเดียว
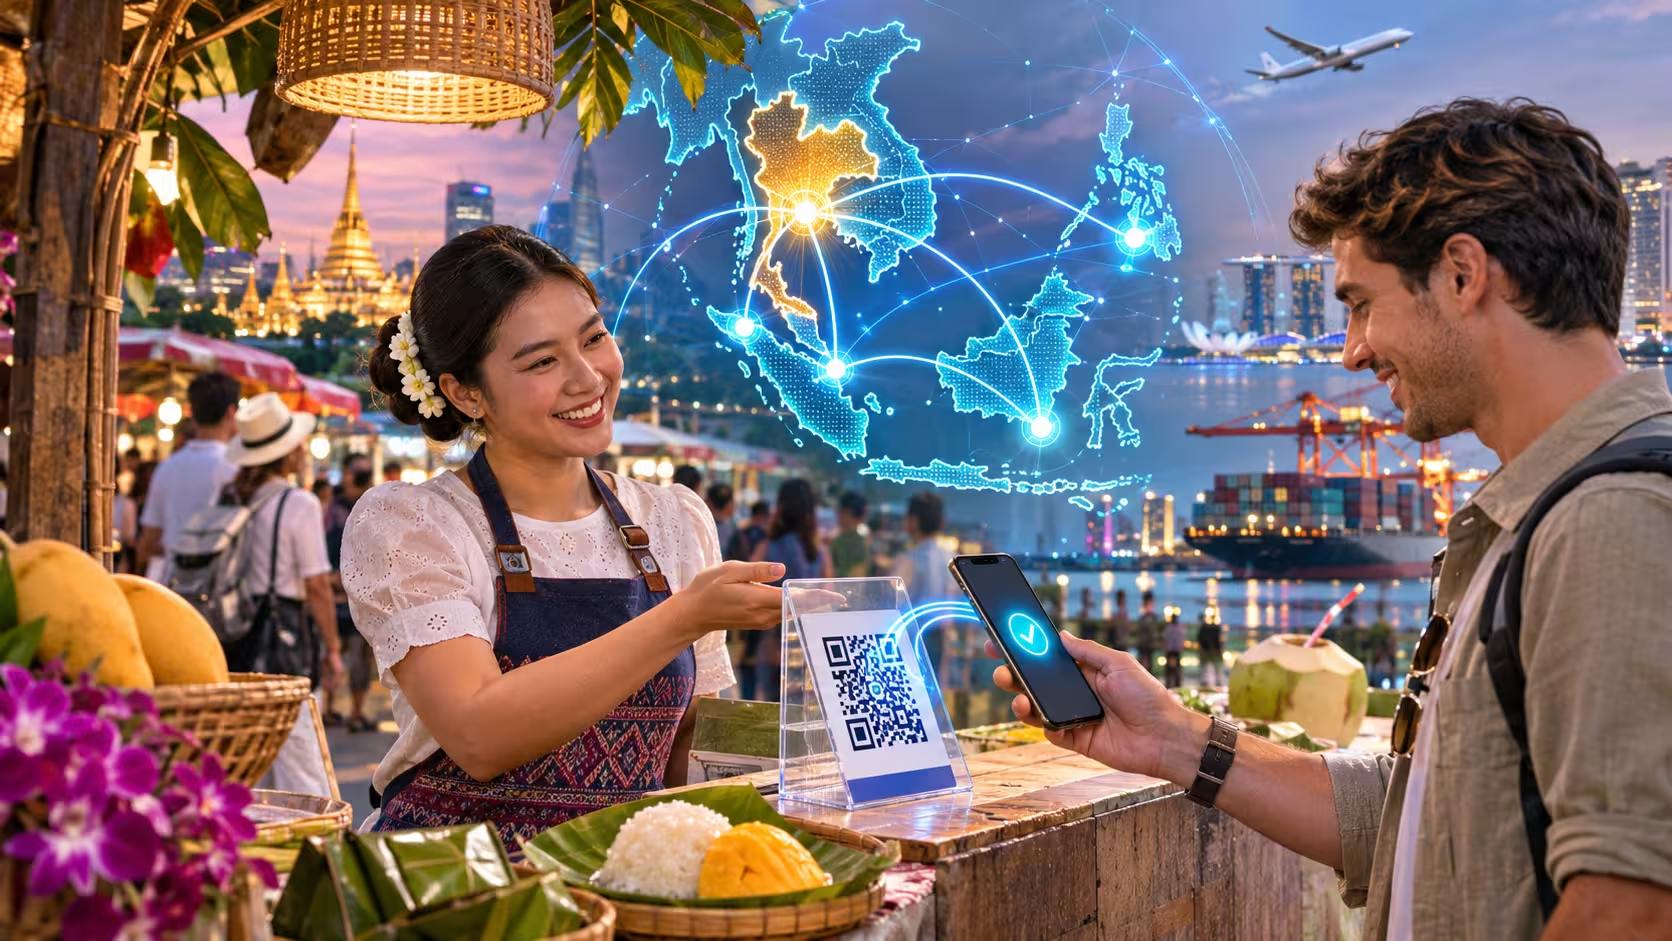
เมื่ออาเซียนเลิกสร้างสะพานทีละคู่ แต่ต่อเป็นเครือข่ายเดียว ปัญหาของการเชื่อมต่อแบบ “หนึ่งคู่ หนึ่งดีล” ความสำเร็จของ PromptPay-PayNow และ DuitNow-PromptPay พิสูจน์ให้เห็นแล้วว่าการชำระเงินข้ามพรมแดนแบบเรียลไทม์เกิดขึ้นได้จริงในอาเซียน แต่เมื่อจำนวนประเทศเพิ่มขึ้น วิธีการสร้างข้อตกลงแบบทวิภาคีทีละคู่กลับกลายเป็นคอขวด เพราะทุกคู่ต้องเจรจากฎ ระเบียบ มาตรฐานข้อความ และการ settlement แยกจากกัน ต้นทุนการเชื่อมต่อจึงไม่ได้ลดลงตามจำนวนประเทศ แต่กลับเพิ่มขึ้นแบบทวีคูณ Project Nexus ซึ่งริเริ่มโดย Bank for International Settlements (BIS) เข้ามาตอบโจทย์จุดนี้โดยตรง แนวคิดหลักคือการสร้าง…
- การเงินและธนาคาร
- October 26, 2026
- 0 views
เงินก้อนสุดท้ายของชีวิต: สงครามปราบมิจฉาชีพ AI ที่ธนาคารต้องรบเคียงข้างผู้สูงวัย
มิจฉาชีพทางการเงินไม่ได้มองผู้สูงอายุเป็นเหยื่อแบบสุ่มอีกต่อไป แต่กำลังเลือกเป้าหมายอย่างมีกลยุทธ์ ข้อมูลจากสำนักงานตำรวจแห่งชาติและ สสส. ระบุว่าในรอบปีที่ผ่านมา คนไทยถูกหลอกลวงทางการเงินมูลค่ารวมกว่า 25,000 ล้านบาท โดยผู้สูงอายุมีความเสียหายเฉลี่ยสูงถึง 68,000 บาทต่อคดี สูงกว่ากลุ่มวัยทำงานถึง 35% และสัดส่วนคดีที่พุ่งเป้าผู้สูงอายุเพิ่มจาก 16% ในปี 2564 เป็น 23% ในปี 2567 เงินที่สูญเสียไปส่วนใหญ่คือเงินก้อนสุดท้ายที่มาจากน้ำพักน้ำแรงทั้งชีวิต สิ่งที่ทำให้สถานการณ์ยากขึ้นคือเทคโนโลยี ปัจจุบันมิจฉาชีพใช้ AI Voice Cloning โคลนเสียงจากคลิปวิดีโอเพียงไม่นาน แล้วแอบอ้างเป็นบุตรหลานหรือคนใกล้ชิดในสถานการณ์ฉุกเฉินเพื่อเร่งให้โอนเงิน แม้แต่ผู้เชี่ยวชาญยังแยกแยะได้ยาก…
- การเงินและธนาคาร
- October 19, 2026
- 1 views
แอปกู้เงินเถื่อนกว่า 1,500 แอป: เมื่อเหยื่อกลายเป็นบัญชีม้าโดยไม่รู้ตัว
ระหว่างเดือนกุมภาพันธ์ 2568 ถึง 20 พฤษภาคม 2569 ธปท. ส่งรายชื่อแอปฯ ให้กระทรวงดิจิทัลเพื่อเศรษฐกิจและสังคมขอคำสั่งศาลปิดกั้นจำนวน 79 แอปพลิเคชัน และตรวจพบ 57 แอปที่ไม่มีการจดทะเบียน ขณะเดียวกันมีการปิดกั้น URL ที่เกี่ยวข้องกับการเรียกเก็บดอกเบี้ยเกินอัตราไปแล้ว 1,466 URL ตั้งแต่เดือนตุลาคม 2568 ถึงพฤษภาคม 2569 ตัวเลขนี้เป็นเพียงส่วนที่มองเห็น เพราะแอปเถื่อนจำนวนมากยังแฝงตัวในสโตร์แอปพลิเคชันและโซเชียลมีเดียด้วยข้อความเชิญชวนซ้ำ ๆ ว่า “กู้ง่าย ได้เร็ว ดอกเบี้ยต่ำ…
- การเงินและธนาคาร
- October 12, 2026
- 0 views
เมื่อข้อมูลคือทางหลวงสายใหม่ เปิดแผน Open Finance ของ ธปท. ที่จะเชื่อมเกาะข้อมูลให้เป็นผืนเดียว
เกาะข้อมูลที่ทำให้คนดิจิทัลยังมองไม่เห็น นางดารณี แซ่จู ผู้ช่วยผู้ว่าการ สายกลยุทธ์และโครงการพิเศษ ธนาคารแห่งประเทศไทย ได้กล่าวในงาน Money20/20 Asia 2026 ณ กรุงเทพฯ ว่า ประเทศไทยมีโครงสร้างพื้นฐานดิจิทัลสองชั้นที่แข็งแกร่งแล้ว นั่นคือ ตัวตนดิจิทัล (National Digital ID) และ การชำระเงิน (PromptPay) แต่ยังขาดชั้นที่สามซึ่งสำคัญที่สุด นั่นคือ ข้อมูล เธอยกตัวอย่างเกษตรกรทุเรียนรายหนึ่งในจังหวัดจันทบุรีที่รับเงินผ่าน PromptPay มีบัตรประชาชนดิจิทัล และรับเงินอุดหนุนภาครัฐผ่านบัญชีธนาคาร แต่เมื่อขอสินเชื่อเพื่อติดตั้งระบบน้ำอัจฉริยะ…
- การเงินและธนาคาร
- September 27, 2026
- 0 views
UOB Money 101 พลิกโฉมการสอนการเงินวัยรุ่นไทย 8,200 ชีวิตใน 72 โรงเรียนทั่วประเทศ
ปัญหาพื้นฐานที่ต้องแก้ให้ถูกจุด ผลการประเมิน PISA ชี้ว่า�students ไทยมากกว่าครึ่งมีผลสัมฤทธิ์ด้านคณิตศาสตร์ต่ำกว่าระดับพื้นฐานขั้นต่ำ โดยผลลัพธ์เชื่อมโยงอย่างใกล้ชิดกับภูมิหลังทางเศรษฐกิจและสังคม ขณะที่ผลสำรวจของ ธปท. ยืนยันว่าทักษะการเงินของเยาวชนยังต่ำกว่าค่าเฉลี่ยระดับชาติ นี่คือโจทย์ที่ธนาคารพาณิชย์ต้องเข้ามามีบทบาทมากกว่าการเป็นผู้ให้บริการทางการเงิน UOB Money 101: Teen Edition หลักสูตรที่ออกแบบสำหรับวัยรุ่นโดยเฉพาะ ธนาคารยูโอบี ประเทศไทย ได้พัฒนาหลักสูตร “UOB Money 101: Teen Edition วัยรุ่นเก่งการเงิน” ซึ่งเป็นหลักสูตรการเงินออนไลน์ที่ประกอบด้วย 6 บทเรียน ครอบคลุมแนวคิดเรื่องจิตวิทยาการเงิน การหารายได้ การเก็บออม…
- การเงินและธนาคาร
- September 21, 2026
- 2 views
Exim Bank อัดฉีด 5 หมื่นล้านบาท หนุนผู้ส่งออกไทย ปริ่มภาวะเงินบาทผันผวนหนัก
วิกฤตที่เกษตรกรและ SMEs รับรู้ได้ก่อนใคร เมื่อค่าเงินบาทอ่อนค่าลงกว่า 5% ในปี 2569 การส่งออกของไทยกลับไม่ได้รับประโยชน์อย่างที่หลายคนคาดคิด เพราะความผันผวนที่รุนแรงต่างหากคือศัตรูตัวจริงที่กัดกร่อนขีดความสามารถในการแข่งขัน โดยเฉพาะในกลุ่มผู้ประกอบการ SMEs ที่มีสัดส่วนสูงถึง 99.5% ของจำนวนวิสาหกิจทั้งหมดในประเทศไทย ความรุนแรงของปัญหาและผลกระทบที่เกิดขึ้นจริง จากรายงานของ Investopedia ระบุว่าไทยต้องเผชิญกับความท้าทายซ้ำซ้อน ทั้งค่าเงินบาทที่แข็งค่าขึ้น 1.1% เมื่อเทียบกับดอลลาร์สหรัฐ นอกเหนือจากการแข็งค่า 9% ในปี 2568 การชะลอตัวของเศรษฐกิจโลก และความไม่แน่นอนทางการเมืองก่อนการเลือกตั้งในต้นเดือนกุมภาพันธ์ ทำให้ผู้ส่งออกต้องแบกรับต้นทุนการป้องกันความเสี่ยงจากอัตราแลกเปลี่ยนที่พุ่งสูงขึ้นอย่างมีนัยสำคัญ Exim Bank…
- การเงินและธนาคาร
- September 14, 2026
- 1 views
เมื่อเศรษฐีไทยไม่ยอมซื้อกองทุนตามคำแนะนำอีกต่อไป Private Banking ต้องเปลี่ยนจาก “พนักงานขาย” สู่ “ที่ปรึกษาประจำตระกูล”
จุดเปลี่ยนของอุตสาหกรรมที่มาพร้อมความมั่งคั่งที่เติบโตแบบก้าวกระโดด ในปี 2026 จำนวนเศรษฐีระดับ UHNWI ของไทยคาดว่าจะเติบโต 26% ระหว่างปี 2026 ถึง 2031 ซึ่งสูงเป็นอันดับต้นๆ ของเอเชีย และมีแนวโน้มชัดเจนว่าเศรษฐีทั่วโลกมองประเทศไทยเป็นจุดหมายใหม่สำหรับการลงทุนและการย้ายฐานการเงิน แต่อัตราการเติบโตนี้มาพร้อมกับความคาดหวังที่สูงขึ้นของลูกค้า การขายกองทุนแบบ rotate fund โดยไม่คำนึงถึงภาพรวมของพอร์ตไม่ใช่สูตรสำเร็จอีกต่อไป จาก Transaction-Driven สู่ Advisory-Led โมเดลที่ตลาดต้องการ หนึ่งในเทรนด์ที่ชัดเจนที่สุดในตลาด Private Banking ไทยคือการเปลี่ยนผ่านจากโมเดลที่ขับเคลื่อนด้วยการซื้อขาย (transaction-driven) ไปสู่โมเดลที่ขับเคลื่อนด้วยคำแนะนำ (advisory-led)…
- การเงินและธนาคาร
- September 7, 2026
- 0 views
จาก ESG สู่กระแสเงินสด: กลยุทธ์การเงินแบบ Deep-Tier เพื่อสร้างความมั่นคงด้านวัตถุดิบให้การผลิตไทย
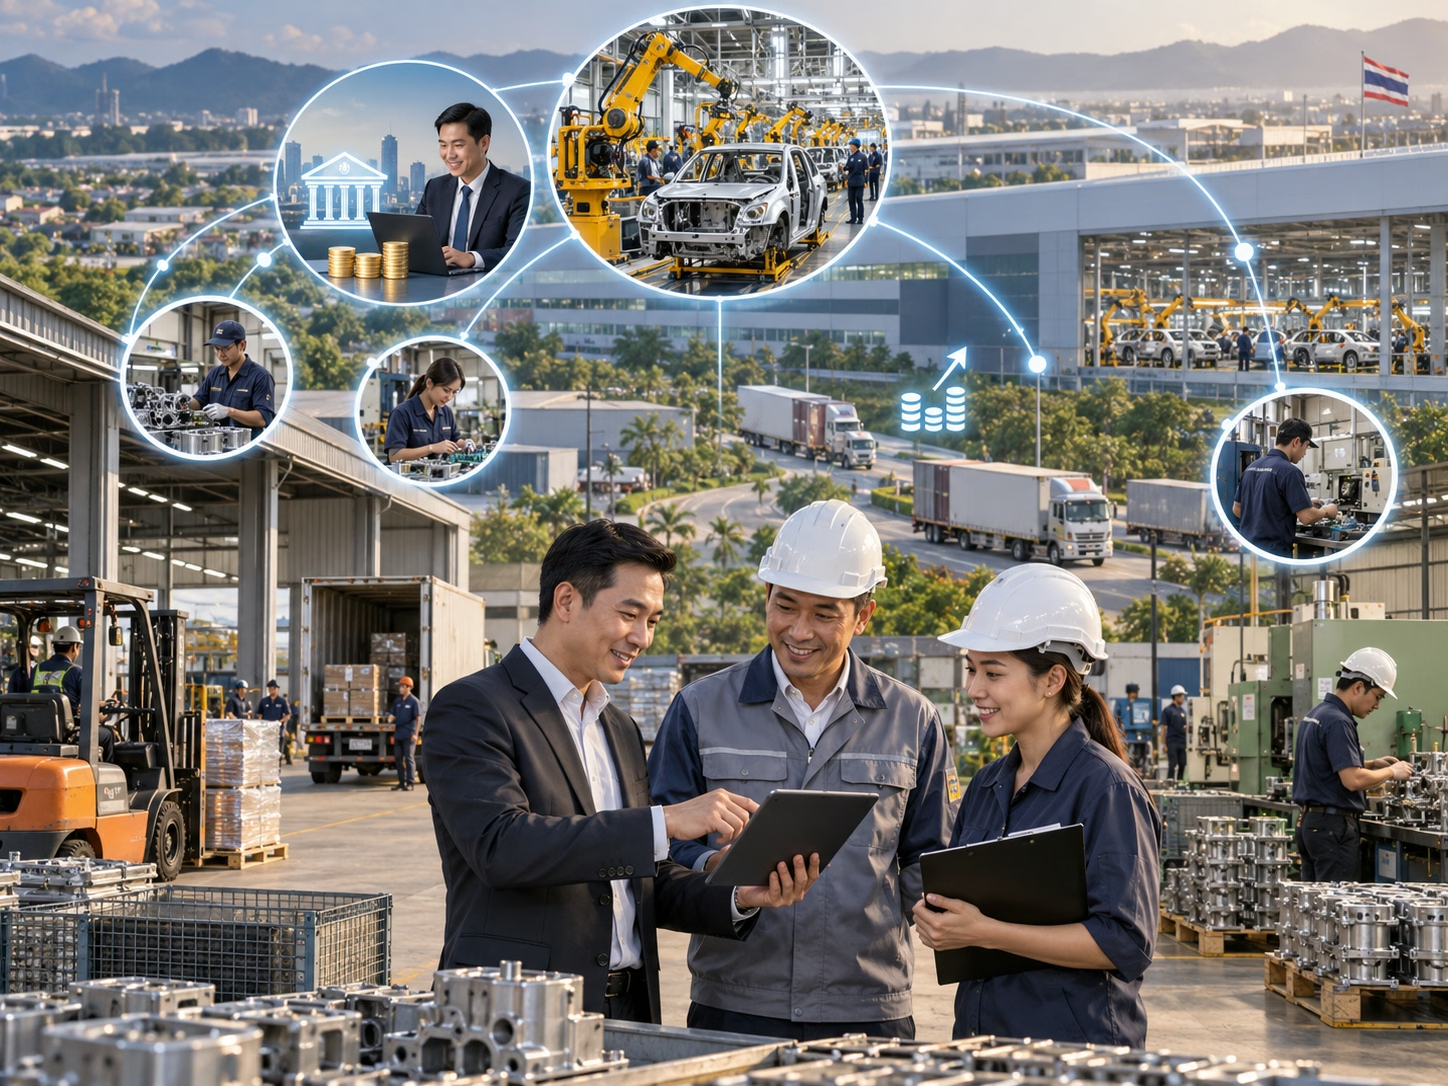
กรุงเทพฯ, 2569 – เมื่อโลกพูดถึงความยั่งยืน จุดสนใจก็ย้ายมาที่ห่วงโซ่อุปทาน ผู้ผลิตรายใหญ่ในไทย โดยเฉพาะในภาคอาหารแปรรูป สิ่งทอ และยานยนต์ กำลังเผชิญแรงกดดันมหาศาลจากผู้ซื้อทั่วโลกให้รับประกันว่าผู้จัดหาวัตถุดิบของตนไม่เพียงแค่ราคาถูก แต่ต้องปฏิบัติตามมาตรฐานสิ่งแวดล้อมและสังคม (ESG) ด้วย อย่างไรก็ตาม มีอุปสรรคแบบคลาสสิกอยู่อย่างหนึ่งคือ ต้นทุนการปฏิบัติตามกฎระเบียบนั้นแพง และผู้จัดหาวัตถุดิบรายเล็กไม่มีเงินพอ นี่คือจุดที่ Deep-Tier Supply Chain Financing เข้ามามีบทบาทสำคัญ แนวคิดนี้ช่วยแก้ปัญหาการจัดหาเงินทุนให้กับผู้จัดหาวัตถุดิบในชั้นล่างสุด ซึ่งมักไม่มีความสัมพันธ์โดยตรงกับธนาคารหรือผู้ซื้อหลัก รื้อโครงสร้างลำดับชั้นของห่วงโซ่อุปทาน ในห่วงโซ่อุปทานการผลิตของไทย แบรนด์รถยนต์ระดับโลกอาจซื้อจาก Tier-1 (ผู้ประกอบโมดูล) Tier-1 ซื้อจาก Tier-2…
- การเงินและธนาคาร
- August 30, 2026
- 0 views
ลาก่อนเคาน์เตอร์สูง ลูกค้านั่งรอนาน: แปลงโฉมสาขาแบงก์ไทยสู่ Co-Working Space และ Community Hub
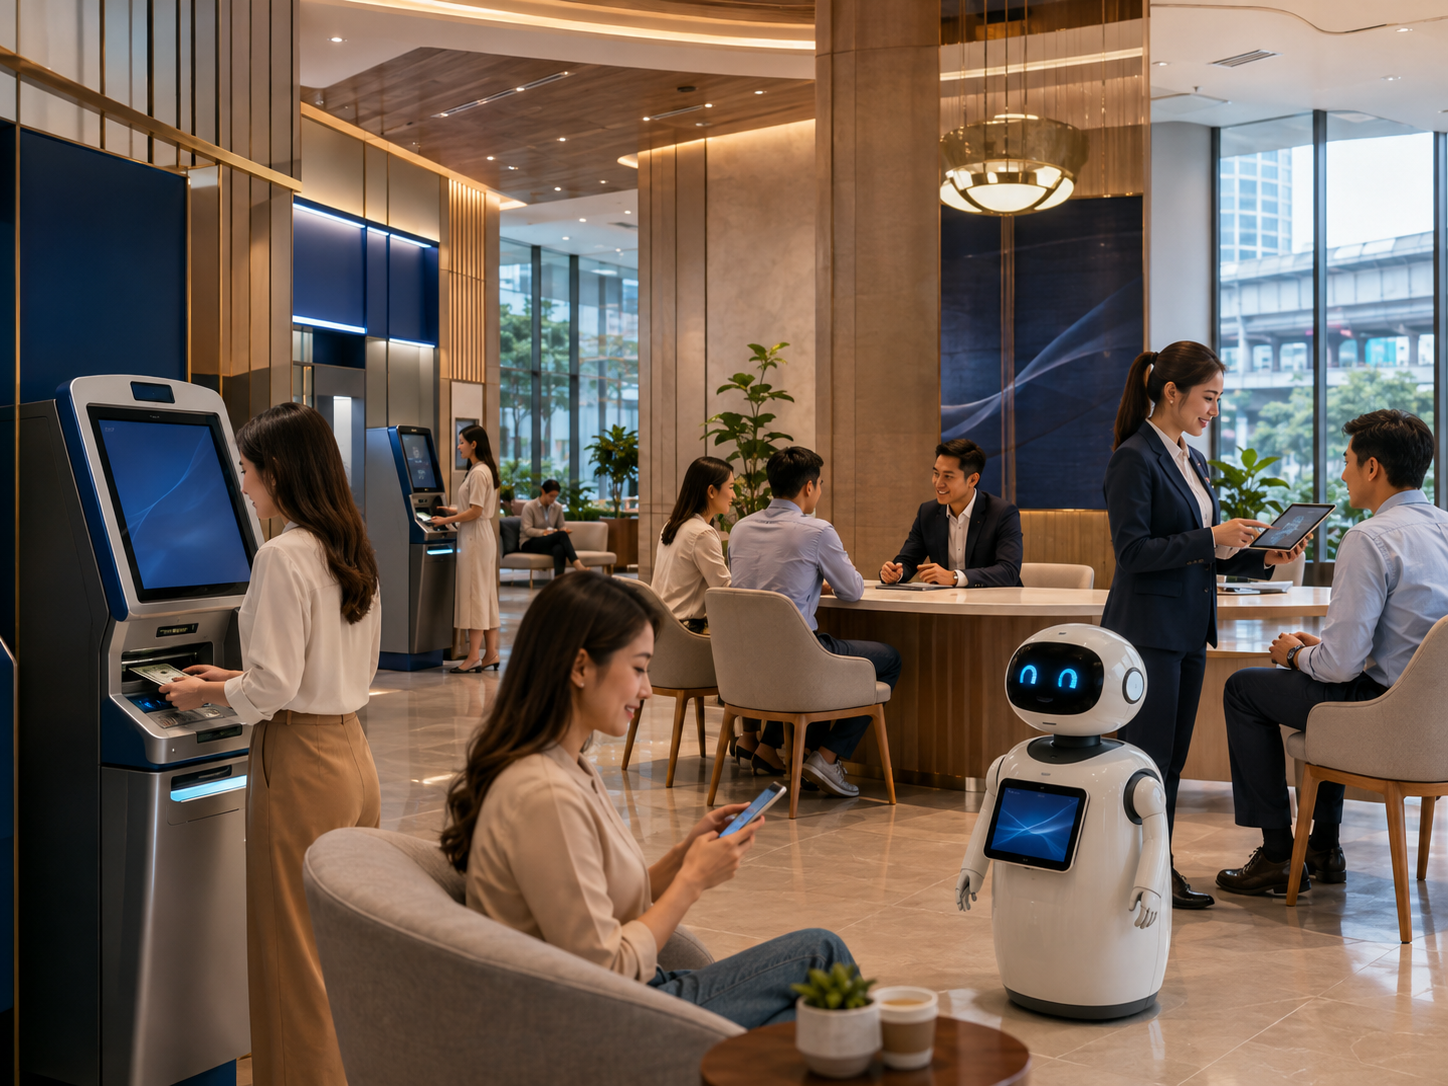
ในยุคที่การโอนเงินเป็นเรื่องของปลายนิ้วสัมผัส คำถามสำคัญที่ผู้บริหารธนาคารไทยต้องตอบให้ได้คือ “ทำไมลูกค้าถึงยังต้องเดินทางมาที่สาขา?” คำตอบที่เฉียบขาดที่สุดในปี 2569 ไม่ใช่เรื่องธุรกรรมอีกต่อไป แต่เป็นเรื่องของ “ประสบการณ์” และ “ความสัมพันธ์” ธนาคารหลายแห่งจึงหันมาใช้กลยุทธ์การออกแบบพื้นที่ (Spatial Design) เพื่อดึงดูดให้ผู้คนอยากมาใช้บริการ แม้ว่าจะไม่มีธุระการเงินเร่งด่วนก็ตาม เมื่อสาขาแบงก์กลายเป็นคาเฟ่ (Branch-Café Concept) หนึ่งในเทรนด์ที่เห็นได้ชัดเจนที่สุดคือการผนวกคาเฟ่หรือมุมกาแฟพรีเมียมเข้าไปในสาขา ธนาคารกรุงศรีอยุธยา (Krungsri) ได้เปิดตัวสาขารูปแบบใหม่ที่มาพร้อมกับโซน Co-Working Space ที่ให้บริการ Wi-Fi ความเร็วสูง ปลั๊กไฟ และที่นั่งทำงานที่สะดวกสบาย แนวคิดนี้ต้องการสร้างให้สาขาเป็นส่วนหนึ่งของชีวิตประจำวันของคนเมือง…