Chantara Phornchai
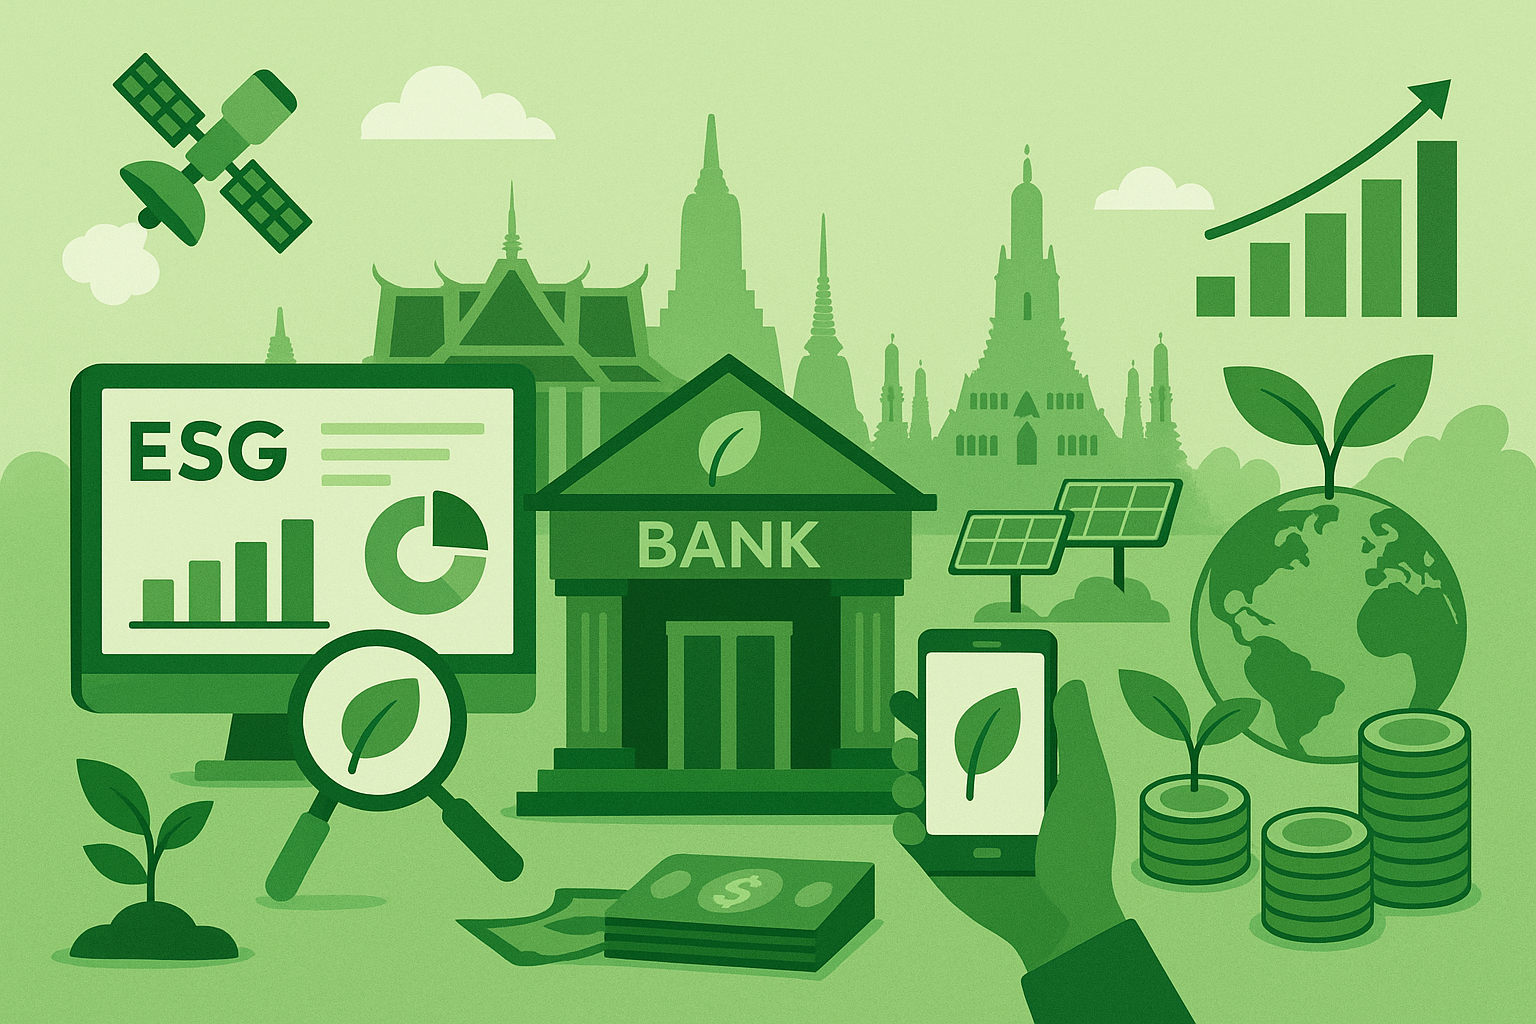
ในประเทศไทย การจัดหาเงินทุนอย่างยั่งยืนและธนาคารสีเขียวกำลังก้าวจากแนวคิดเฉพาะกลุ่มไปสู่การปฏิบัติในกระแสหลัก วิวัฒนาการนี้ถูกหล่อหลอมจากการผสมผสานของกรอบกฎเกณฑ์จากภาครัฐ อุปสงค์จากตลาด และการตระหนักรู้ที่เพิ่มขึ้นเกี่ยวกับความเสี่ยงทางการเงินที่เกี่ยวข้องกับสภาพภูมิอากาศ ธนาคารไทยกำลังปรับบทบาทจากผู้ให้สินเชื่อแบบเฉื่อย ไปสู่การเป็นตัวแสดงสำคัญในกระบวนการเปลี่ยนผ่านสู่ความยั่งยืนของประเทศ
หนึ่งในแรงขับเคลื่อนหลักของการเปลี่ยนแปลงนี้คือความมุ่งมั่นของประเทศไทยต่อวาระด้านสภาพภูมิอากาศและความยั่งยืนในระดับนานาชาติ รัฐบาลได้ประกาศเป้าหมายด้านการลดการปล่อยก๊าซเรือนกระจกและการขยายการใช้พลังงานหมุนเวียน ซึ่งส่งสัญญาณไปยังภาคการเงินว่าเงินทุนจำเป็นต้องไหลไปสู่ทิศทางที่สอดคล้องกับภูมิอากาศมากขึ้น หน่วยงานกำกับดูแลทางการเงินสะท้อนข้อความนี้ด้วยการสนับสนุนให้ธนาคารบูรณาการปัจจัย ESG เข้ากับการบริหารความเสี่ยงและการวางแผนเชิงกลยุทธ์
แนวทางด้านการธนาคารอย่างยั่งยืนให้กรอบในการบูรณาการความเสี่ยงด้านสิ่งแวดล้อมและสังคมเข้ากับการวิเคราะห์เครดิตแบบดั้งเดิม ธนาคารไทยได้รับการส่งเสริมให้ดำเนินการตรวจสอบสถานะ (due diligence) ต่อผลกระทบสิ่งแวดล้อมของโครงการ โดยเฉพาะในภาคส่วนที่มีผลกระทบสูง เช่น พลังงาน การผลิต อสังหาริมทรัพย์ และเกษตรกรรม ซึ่งอาจรวมถึงการประเมินการปฏิบัติตามกฎหมายสิ่งแวดล้อม การประเมินความเสี่ยงจากการต่อต้านของชุมชน และการพิจารณาความเสียหายต่อชื่อเสียงจากโครงการที่มีข้อถกเถียง
การปฏิบัติในตลาดเริ่มสะท้อนการเปลี่ยนแปลงด้านนโยบายเหล่านี้ หลายธนาคารขนาดใหญ่ในประเทศไทยได้จัดตั้งหน่วยงานด้านความยั่งยืนโดยเฉพาะ หรือจัดตั้งคณะกรรมการในระดับคณะกรรมการบริหารเพื่อกำกับดูแลกลยุทธ์ด้าน ESG ทีมเหล่านี้มีหน้าที่จัดทำกรอบนโยบายการเงินอย่างยั่งยืน ฝึกอบรมบุคลากร และพัฒนาผลิตภัณฑ์ทางการเงินสีเขียว การเสริมสร้างศักยภาพภายในเป็นสิ่งสำคัญ เพราะเจ้าหน้าที่สินเชื่อและผู้บริหารความเสี่ยงจำเป็นต้องมีทักษะใหม่ในการประเมินความเสี่ยงด้านสภาพภูมิอากาศและระบุสินทรัพย์สีเขียวที่มีศักยภาพ
ในด้านผลิตภัณฑ์ พันธบัตรสีเขียว พันธบัตรเพื่อความยั่งยืน และพันธบัตรเพื่อสังคมเริ่มได้รับความนิยมในตลาดทุนของไทย ธนาคารทำหน้าที่เป็นผู้ออก ผู้นำเสนอขาย หรือผู้รับประกันการจำหน่ายตราสารเหล่านี้ ซึ่งจะระดมเงินทุนเข้าสู่โครงการพลังงานหมุนเวียน การขนส่งที่สะอาด การจัดการน้ำ และโครงสร้างพื้นฐานด้านสังคม เพื่อเสริมสร้างความน่าเชื่อถือ พันธบัตรจำนวนมากอ้างอิงมาตรฐานสากลและได้รับการทบทวนจากหน่วยงานภายนอก เพื่อให้นักลงทุนมั่นใจได้ว่าผลประโยชน์ด้านสิ่งแวดล้อมที่อ้างถึงมีความน่าเชื่อถือ
การปล่อยสินเชื่อแก่ภาคธุรกิจองค์กรก็อยู่ระหว่างการปรับรูปแบบเช่นกัน เงินกู้ที่เชื่อมโยงกับความยั่งยืนมอบสิทธิประโยชน์ด้านอัตราดอกเบี้ยแก่ผู้กู้ เมื่อบริษัทนั้นบรรลุตัวชี้วัดผลการดำเนินงานด้าน ESG ที่กำหนดไว้ล่วงหน้า เช่น การลดการปล่อยก๊าซเรือนกระจก หรือการเพิ่มสัดส่วนการใช้พลังงานหมุนเวียนในการดำเนินงาน กลไกนี้ช่วยจัดให้แรงจูงใจทางการเงินไปในทิศทางเดียวกับผลลัพธ์ด้านสิ่งแวดล้อม และกระตุ้นให้เกิดการพัฒนาอย่างต่อเนื่องแทนการดำเนินการเพียงครั้งเดียว
ลูกค้ารายย่อยก็ค่อย ๆ ถูกดึงเข้าสู่ระบบการเงินอย่างยั่งยืนด้วยเช่นกัน ธนาคารทดลองออกผลิตภัณฑ์เงินฝากสีเขียว โดยจัดสรรเงินฝากไปสู่โครงการที่เป็นประโยชน์ต่อสิ่งแวดล้อม หรือกองทุนการลงทุนที่คัดกรองอุตสาหกรรมที่ปล่อยมลพิษสูงออกไป แคมเปญด้านการศึกษาอธิบายให้ลูกค้าเห็นว่าการตัดสินใจด้านการเงินของพวกเขาสามารถสนับสนุนเศรษฐกิจสีเขียวได้อย่างไร ช่วยเชื่อมช่องว่างระหว่างเป้าหมายด้านสภาพภูมิอากาศที่ดูเป็นนามธรรมกับพฤติกรรมของแต่ละบุคคล
อย่างไรก็ตาม ยังมีอุปสรรคหลายประการ การมีข้อมูลและการทำให้ข้อมูลมีมาตรฐานเป็นจุดเจ็บปวดสำคัญ หากปราศจากตัวชี้วัดที่น่าเชื่อถือเกี่ยวกับการปล่อยก๊าซ การใช้พลังงาน หรือผลกระทบทางสังคม ธนาคารจะยากที่จะตั้งเป้าหมาย วัดความก้าวหน้า หรือเปรียบเทียบลูกค้ารายต่าง ๆ นอกจากนี้ยังมีความท้าทายในการสร้างสมดุลระหว่างความสามารถทำกำไรในระยะสั้นกับเป้าหมายด้านความยั่งยืนในระยะยาว โดยเฉพาะในภาคธนาคารที่มีการแข่งขันสูงและส่วนต่างกำไรที่ถูกกดดัน
ในอนาคต ความสำเร็จของประเทศไทยด้านธนาคารสีเขียวจะขึ้นอยู่กับความต่อเนื่องและความสอดคล้องกัน ภาครัฐ ธนาคาร และผู้เล่นในตลาดจำเป็นต้องปรับแนวคำนิยามให้สอดคล้องกัน แลกเปลี่ยนแนวปฏิบัติที่ดี และลงทุนในระบบเปิดเผยข้อมูลที่มีความน่าเชื่อถือ เมื่อระบบนิเวศนี้เติบโตเต็มที่ การเงินอย่างยั่งยืนสามารถกลายเป็นคันโยกทรงพลังในการขับเคลื่อนเศรษฐกิจไทยไปสู่การเติบโตแบบคาร์บอนต่ำ เสริมความยืดหยุ่นด้านสภาพภูมิอากาศ และสนับสนุนการพัฒนาที่ครอบคลุมมากขึ้น พร้อมทั้งยกระดับสถานะของธนาคารไทยให้เป็นผู้นำระดับภูมิภาคด้านการเงิน ESG