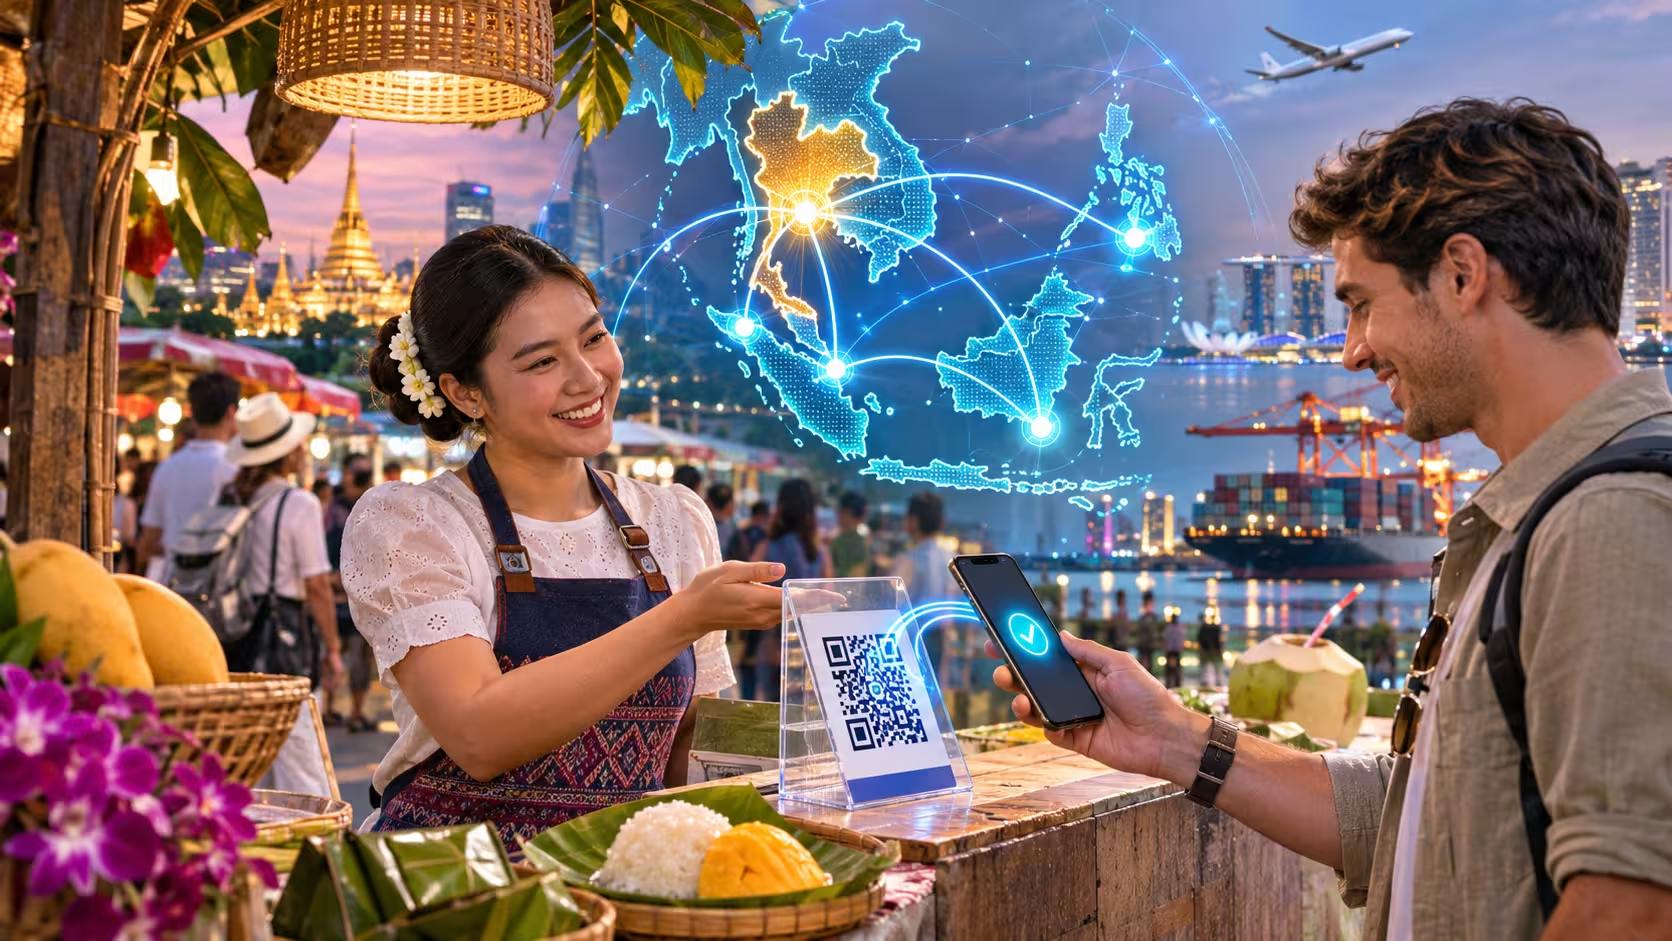
การพัฒนาภูมิทัศน์การชำระเงินดิจิทัลในประเทศไทยพร้อมการรับกระเป๋าเงินอิเล็กทรอนิกส์

ในช่วงหลายปีที่ผ่านมา ประเทศไทยได้เผชิญกับการเปลี่ยนแปลงที่รวดเร็วในระบบการชำระเงิน ด้วยการนำกระเป๋าเงินอิเล็กทรอนิกส์และแพลตฟอร์มการชำระเงินดิจิทัลมาใช้มากขึ้น การเปลี่ยนแปลงไปสู่การทำธุรกรรมไร้เงินสดกำลังเปลี่ยนแปลงวิธีที่ผู้คนในประเทศไทยซื้อสินค้า จ่ายบิล และโอนเงิน ส่งผลให้เกิดการเคลื่อนไหวไปสู่เศรษฐกิจที่เชื่อมโยงและมีประสิทธิภาพมากขึ้น

ปัจจัยสำคัญที่ทำให้เกิดการเปลี่ยนแปลงนี้คือการใช้สมาร์ทโฟนที่แพร่หลายในประเทศไทย ประเทศไทยเป็นหนึ่งในประเทศชั้นนำในเอเชียตะวันออกเฉียงใต้ในด้านการใช้งานโทรศัพท์มือถือ โดยมีประชากรจำนวนมากใช้สมาร์ทโฟนมากกว่าการสื่อสารเท่านั้น การแพร่หลายของสมาร์ทโฟนได้เปิดทางให้การรับกระเป๋าเงินอิเล็กทรอนิกส์และแพลตฟอร์มการชำระเงินผ่านมือถือเช่น TrueMoney, Rabbit Line Pay และ Alipay ซึ่งได้รับความนิยมในตลาดไทย

รัฐบาลไทยมีบทบาทสำคัญในการส่งเสริมการใช้การชำระเงินดิจิทัล โดยการแนะนำ แผนแม่บทการชำระเงินอิเล็กทรอนิกส์แห่งชาติ ในปี 2017 ซึ่งได้วางแนวทางในการเปลี่ยนแปลงไปสู่สังคมไร้เงินสด และการเปิดตัว PromptPay เป็นส่วนสำคัญของการพัฒนานี้ PromptPay ช่วยให้ผู้ใช้สามารถโอนเงินได้ง่ายๆ ผ่านหมายเลขโทรศัพท์มือถือหรือหมายเลขบัตรประจำตัวประชาชน ซึ่งทำให้การทำธุรกรรมง่ายขึ้นและรวดเร็วขึ้น

กระเป๋าเงินอิเล็กทรอนิกส์กลายเป็นส่วนสำคัญในระบบการชำระเงินดิจิทัลในประเทศไทย กระเป๋าเงินเหล่านี้ช่วยให้ผู้ใช้เก็บเงิน ชำระค่าสินค้าและบริการ โอนเงิน และแม้แต่เข้าถึงผลิตภัณฑ์การลงทุน ด้วยความสะดวกในการใช้และความสามารถในการเชื่อมโยงกระเป๋าเงินเข้ากับบัญชีธนาคารหรือบัตรเครดิต ทำให้แพลตฟอร์มเหล่านี้เป็นที่นิยมในหมู่ผู้บริโภคชาวไทย

นอกจากการรับกระเป๋าเงินดิจิทัลจากผู้บริโภคแล้ว ธุรกิจในประเทศไทยยังได้นำกระเป๋าเงินอิเล็กทรอนิกส์ไปใช้เพื่อให้บริการธุรกรรมที่สะดวกมากขึ้น หลายๆ ธุรกิจขนาดกลางและขนาดย่อม (SMEs) ได้นำระบบการชำระเงินดิจิทัลมาใช้เพื่อตอบสนองความต้องการของลูกค้าที่เพิ่มมากขึ้น การนำแพลตฟอร์มดิจิทัลเข้ามาช่วยเพิ่มประสิทธิภาพและลดต้นทุนการจัดการเงินสด

ระบบการชำระเงินด้วยรหัส QR ได้รับความนิยมอย่างมากในประเทศไทย การชำระเงินด้วยรหัส QR ช่วยให้ผู้บริโภคทำธุรกรรมได้อย่างรวดเร็วและปลอดภัย วิธีการนี้ได้รับความนิยมอย่างมากในธุรกิจขนาดเล็กและตลาดที่ไม่มีอุปกรณ์ชำระเงินแบบดั้งเดิม

การเติบโตของกระเป๋าเงินดิจิทัลและระบบการชำระเงินดิจิทัลในประเทศไทยยังได้ช่วยเสริมสร้างการเข้าถึงบริการทางการเงินแก่ผู้คนในพื้นที่ชนบท การพยายามเพิ่มการเข้าถึงอินเทอร์เน็ตและการศึกษาด้านดิจิทัลทำให้ผู้คนในพื้นที่ห่างไกลและผู้ที่ไม่มีบัญชีธนาคารสามารถเข้าร่วมในเศรษฐกิจดิจิทัลได้ ซึ่งเป็นส่วนสำคัญในการแก้ปัญหาการเข้าถึงทางการเงินและทำให้ทุกคนสามารถเข้าร่วมในโลกดิจิทัลได้

  • Related Posts

    สองช่องทางที่ความเสี่ยงสภาพภูมิอากาศบั่นทอนเสถียรภาพธนาคารไทย: จากหนี้เสียถึงราคาสินทรัพย์

    ความเสี่ยงจากสภาพภูมิอากาศไม่ได้ส่งผลต่อธนาคารผ่านเหตุการณ์น้ำท่วมเพียงช่องทางเดียว แต่ส่งผ่านกลไกที่แตกต่างกันอย่างน้อยสองเส้นทาง ได้แก่ คุณภาพสินเชื่อและความผันผวนของราคาสินทรัพย์ ซึ่งกำหนดว่าธนาคารแต่ละแห่งจะเปราะบางมากน้อยเพียงใด ช่องทางแรก — ความเสี่ยงจากการเปลี่ยนผ่านกัดกร่อนคุณภาพสินเชื่อ งานวิจัยของสถาบันวิจัยเศรษฐกิจป๋วย อึ๊งภากรณ์ ชี้ว่าความเสี่ยงจากการเปลี่ยนผ่านสู่เศรษฐกิจคาร์บอนต่ำส่งผลต่อความเปราะบางของภาคธนาคารผ่านการด้อยลงของคุณภาพสินเชื่อเป็นหลัก เมื่อต้นทุนการปรับตัวเพิ่มขึ้นหรือนโยบายคาร์บอนเข้มข้นขึ้น ลูกค้าที่ปล่อยก๊าซเรือนกระจกสูงอาจมีกระแสเงินสดตึงตัวและกลายเป็นหนี้ที่ไม่ก่อให้เกิดรายได้เพิ่มขึ้น งานศึกษาในวารสาร ScienceDirect ปี 2026 ยืนยันกลไกนี้ โดยพบว่าความเสี่ยงการเปลี่ยนผ่านส่งผลผ่านช่องทางสินเชื่ออย่างชัดเจน และขยายความเปราะบางเชิงระบบของภาคธนาคารไทย ช่องทางที่สอง — ความเสี่ยงทางกายภาพสั่นสะเทือนราคาสินทรัพย์ ในทางกลับกัน ความเสี่ยงทางกายภาพ โดยเฉพาะน้ำท่วมรุนแรง ส่งผลต่อเสถียรภาพของระบบธนาคารผ่านความผันผวนของราคาสินทรัพย์และหลักประกันมากกว่าช่องทางหนี้เสียโดยตรง เมื่อทรัพย์สินที่ใช้ค้ำประกันได้รับความเสียหาย มูลค่าหลักประกันลดลง และกระทบความสามารถของธนาคารในการรองรับการขาดทุน…

    Project Nexus กับการเปลี่ยนจากสะพานคู่เป็นเครือข่ายเดียว

    เมื่ออาเซียนเลิกสร้างสะพานทีละคู่ แต่ต่อเป็นเครือข่ายเดียว ปัญหาของการเชื่อมต่อแบบ “หนึ่งคู่ หนึ่งดีล” ความสำเร็จของ PromptPay-PayNow และ DuitNow-PromptPay พิสูจน์ให้เห็นแล้วว่าการชำระเงินข้ามพรมแดนแบบเรียลไทม์เกิดขึ้นได้จริงในอาเซียน แต่เมื่อจำนวนประเทศเพิ่มขึ้น วิธีการสร้างข้อตกลงแบบทวิภาคีทีละคู่กลับกลายเป็นคอขวด เพราะทุกคู่ต้องเจรจากฎ ระเบียบ มาตรฐานข้อความ และการ settlement แยกจากกัน ต้นทุนการเชื่อมต่อจึงไม่ได้ลดลงตามจำนวนประเทศ แต่กลับเพิ่มขึ้นแบบทวีคูณ Project Nexus ซึ่งริเริ่มโดย Bank for International Settlements (BIS) เข้ามาตอบโจทย์จุดนี้โดยตรง แนวคิดหลักคือการสร้าง…

    You Missed

    ตลาด mai 2026: ปัจจัยพื้นฐานดีขึ้น แต่ความเชื่อมั่นของนักลงทุนยังถูกทดสอบ

    ตลาด mai 2026: ปัจจัยพื้นฐานดีขึ้น แต่ความเชื่อมั่นของนักลงทุนยังถูกทดสอบ

    Maison Kojira แบรนด์อาหารจากกรุงเทพฯ เปิดตัวเกลือปรุงรสพรีเมียมที่ผลิตในไทย มุ่งสู่ตลาดโลก

    • By vritimes
    • November 17, 2026
    • 19 views
    Maison Kojira แบรนด์อาหารจากกรุงเทพฯ เปิดตัวเกลือปรุงรสพรีเมียมที่ผลิตในไทย มุ่งสู่ตลาดโลก

    go2link เปิดตัวบริการย่อลิงก์และสร้าง QR Code สำหรับแม่ค้าออนไลน์และสาย affiliate ไทย ดูได้ว่าโพสต์ไหนมีคนคลิก

    • By vritimes
    • November 17, 2026
    • 42 views
    go2link เปิดตัวบริการย่อลิงก์และสร้าง QR Code สำหรับแม่ค้าออนไลน์และสาย affiliate ไทย ดูได้ว่าโพสต์ไหนมีคนคลิก

    Miamiabra เปิดตัว AirTouch แผ่นปิดจุกแบบมีกาวรุ่นใหม่ พร้อมโปรเปิดตัว 99 บาท

    • By vritimes
    • November 17, 2026
    • 26 views
    Miamiabra เปิดตัว AirTouch แผ่นปิดจุกแบบมีกาวรุ่นใหม่ พร้อมโปรเปิดตัว 99 บาท

    ลงทุนโตสูงสุดรอบ 55 ไตรมาส แต่สินเชื่อเอสเอ็มอีหดตัว 16 ไตรมาสติดต่อกัน ทุนรอบใหม่ของกิจการขนาดกลางอาจมาจากผู้ร่วมทุนมากกว่าเงินกู้

    • By vritimes
    • November 17, 2026
    • 17 views
    ลงทุนโตสูงสุดรอบ 55 ไตรมาส แต่สินเชื่อเอสเอ็มอีหดตัว 16 ไตรมาสติดต่อกัน ทุนรอบใหม่ของกิจการขนาดกลางอาจมาจากผู้ร่วมทุนมากกว่าเงินกู้

    Stenas Digital Brings Odoo 20 to Thai Businesses with Localised Modules

    Stenas Digital Brings Odoo 20 to Thai Businesses with Localised Modules