Author: Chantara Phornchai

  • สตาร์ตอัป FoodTech ไทย 2026 พลิกโฉมอาหารสุขภาพด้วยโปรตีนทางเลือกและนวัตกรรมวัตถุดิบท้องถิ่น

    สตาร์ตอัป FoodTech ไทย 2026 พลิกโฉมอาหารสุขภาพด้วยโปรตีนทางเลือกและนวัตกรรมวัตถุดิบท้องถิ่น

    เมื่ออาหารสุขภาพกลายเป็นโอกาสทางธุรกิจเทคโนโลยี

    การเปลี่ยนแปลงพฤติกรรมผู้บริโภคทำให้อุตสาหกรรมอาหารไทยต้องปรับตัวอย่างต่อเนื่อง ผู้คนจำนวนมากเริ่มให้ความสนใจกับปริมาณโปรตีน ส่วนประกอบของอาหาร ความสะดวกในการรับประทาน และผลกระทบต่อสิ่งแวดล้อมมากขึ้น

    ความต้องการเหล่านี้เปิดพื้นที่ให้สตาร์ตอัป FoodTech พัฒนาผลิตภัณฑ์ที่แตกต่างจากอาหารทั่วไป โดยใช้เทคโนโลยีการแปรรูป วิทยาศาสตร์อาหาร และองค์ความรู้ด้านโภชนาการเป็นเครื่องมือสำคัญ

    สำหรับประเทศไทยซึ่งมีวัตถุดิบทางการเกษตรหลากหลาย โอกาสไม่ได้อยู่เฉพาะการคิดค้นอาหารชนิดใหม่ แต่ยังรวมถึงการนำวัตถุดิบพื้นถิ่นมาสร้างผลิตภัณฑ์ที่มีมูลค่าสูงกว่าเดิม

    Thai Kitchen 2026 เปิดพื้นที่ให้ 12 ธุรกิจนวัตกรรมอาหาร

    ความเคลื่อนไหวที่น่าสนใจในปี 2026 คือโครงการ Thai Kitchen: Crafted FoodTech Accelerator Program ซึ่งดำเนินการโดยสำนักงานนวัตกรรมแห่งชาติร่วมกับมหาวิทยาลัยเกษตรศาสตร์

    โครงการรุ่นปี 2026 คัดเลือกผู้ประกอบการอาหารไทยจำนวน 12 รายเข้าสู่กระบวนการพัฒนาผลิตภัณฑ์ การให้คำปรึกษาทางธุรกิจ และการเชื่อมโยงกับตลาด

    ผู้ประกอบการแบ่งออกเป็นกลุ่มนวัตกรรมอาหารแห่งอนาคต อาหารไทยมูลค่าสูง และอาหารท้องถิ่นที่นำมาต่อยอดด้วยเทคโนโลยีสมัยใหม่

    รายละเอียดจากโครงการ Thai Kitchen Cohort 2026 แสดงให้เห็นว่าผลิตภัณฑ์ที่ได้รับการพัฒนาครอบคลุมตั้งแต่อาหารโปรตีนสูงไปจนถึงเครื่องปรุงรสทางเลือก และผลิตภัณฑ์จากผลผลิตทางการเกษตร

    โปรตีนทางเลือกกำลังเปลี่ยนรูปแบบผลิตภัณฑ์อาหาร

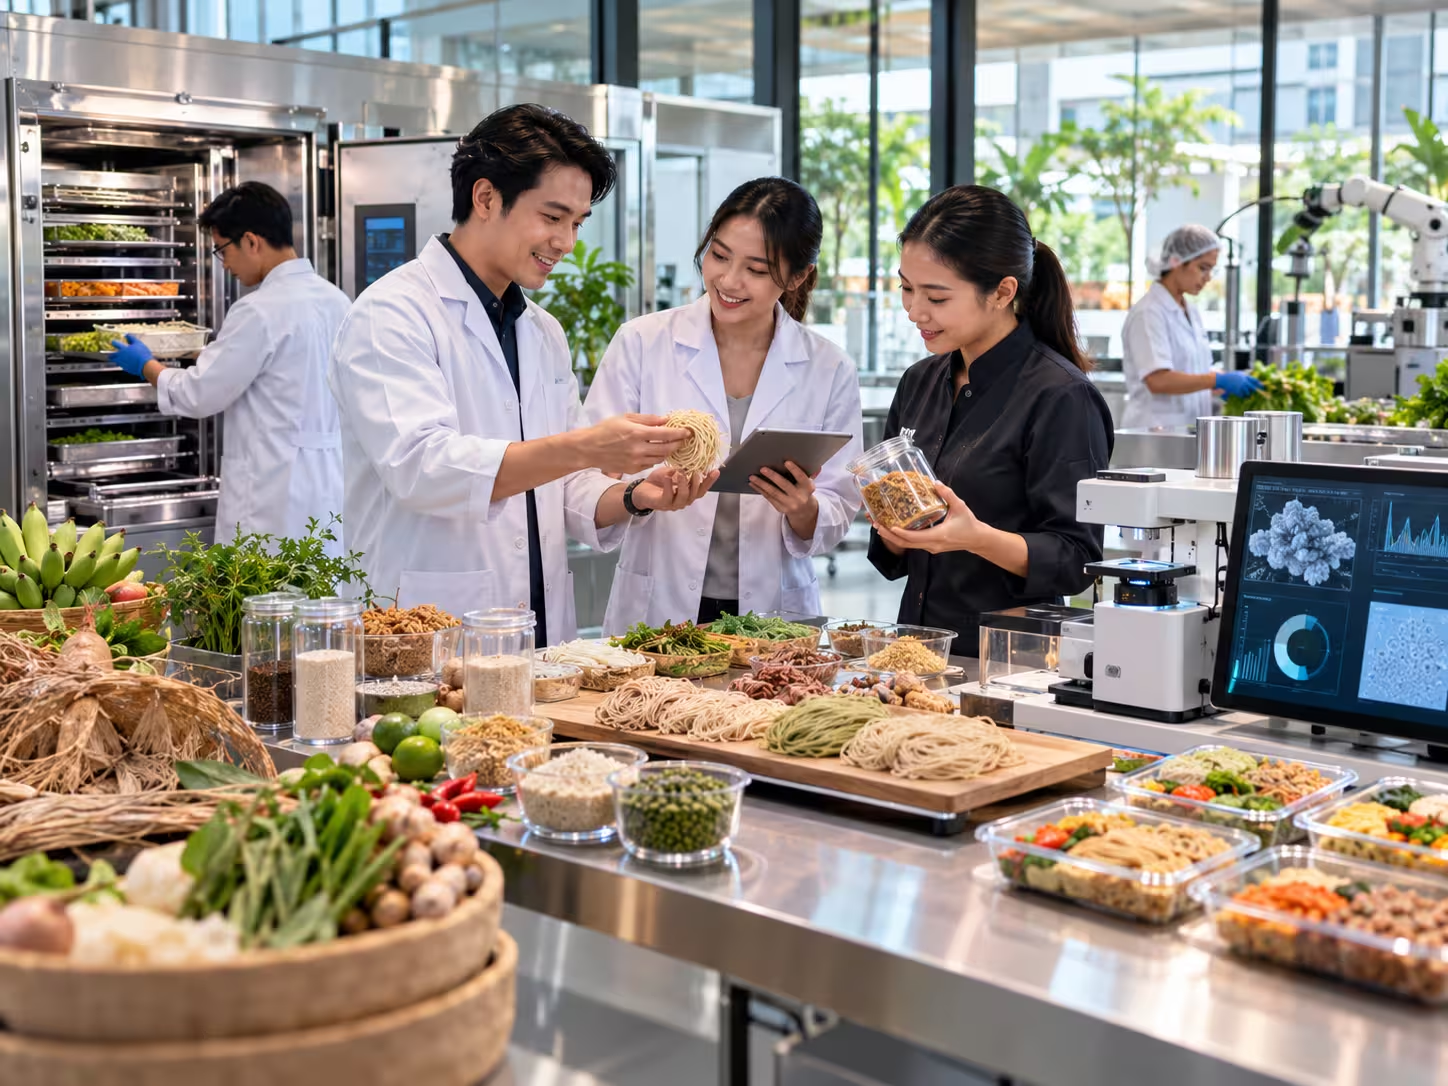
    KINSEN พัฒนาเส้นอาหารจากอกไก่

    KINSEN เป็นตัวอย่างของการนำวัตถุดิบที่คุ้นเคยมาพัฒนาในรูปแบบใหม่ ผ่านผลิตภัณฑ์เส้นโปรตีนที่ผลิตจากอกไก่ โดยไม่ใช้แป้งและไม่มีน้ำตาลหรือวัตถุกันเสียตามข้อมูลผลิตภัณฑ์ที่เผยแพร่ในโครงการ

    ผลิตภัณฑ์ลักษณะนี้สะท้อนความต้องการของตลาดอาหารโปรตีนสูง โดยเฉพาะร้านอาหาร โรงแรม และผู้บริโภคที่ต้องการทางเลือกแตกต่างจากเส้นอาหารประเภทแป้ง

    อย่างไรก็ตาม ความสำเร็จทางการตลาดยังขึ้นอยู่กับรสชาติ เนื้อสัมผัส ราคา และความสะดวกในการปรุงอาหาร

    TELARDE เปิดทางเลือกให้เครื่องปรุงจากพืช

    อีกผลิตภัณฑ์หนึ่งคือ TELARDE ซึ่งพัฒนาซอสน้ำปลาจากพืชโดยใช้กระบวนการหมัก เพื่อสร้างรสชาติใกล้เคียงกับเครื่องปรุงแบบดั้งเดิมโดยไม่ใช้ปลา

    นวัตกรรมดังกล่าวมีความน่าสนใจสำหรับตลาดอาหารวีแกนและผู้บริโภคที่ต้องการหลีกเลี่ยงส่วนประกอบจากสัตว์ ทั้งยังแสดงให้เห็นว่าเทคโนโลยีอาหารสามารถนำมาประยุกต์ใช้กับเครื่องปรุงไทยที่มีเอกลักษณ์เฉพาะตัวได้

    อาหารฟังก์ชันกับการพัฒนาผลิตภัณฑ์เฉพาะกลุ่ม

    ในกลุ่มอาหารเพื่อสุขภาพ Nutriflow นำเสนอผลิตภัณฑ์ทดแทนมื้ออาหารที่ออกแบบให้มีสารอาหารหลายกลุ่ม และมีเทคโนโลยีปรับระดับเนื้อสัมผัสเพื่อรองรับความต้องการในการบริโภคที่แตกต่างกัน

    ส่วน Early Me พัฒนานมถั่วเหลืองชนิดผงโดยใช้กระบวนการเอนไซม์เพื่อดึงความหวานตามธรรมชาติของวัตถุดิบ โดยไม่เติมน้ำตาลตามรายละเอียดโครงการ

    ผลิตภัณฑ์ทั้งสองแสดงให้เห็นว่าการแข่งขันในตลาดอาหารสุขภาพกำลังเคลื่อนไปสู่การออกแบบคุณสมบัติให้สอดคล้องกับผู้บริโภคเฉพาะกลุ่มมากขึ้น

    อย่างไรก็ดี ผู้บริโภคควรพิจารณาฉลากโภชนาการและข้อกล่าวอ้างด้านสุขภาพที่ผ่านการรับรองก่อนตัดสินใจเลือกผลิตภัณฑ์

    วัตถุดิบไทยกับโอกาสสร้างมูลค่าในตลาดโลก

    นอกเหนือจากโปรตีนทางเลือก สตาร์ตอัปยังนำวัตถุดิบท้องถิ่นมาพัฒนาเป็นอาหารมูลค่าสูง เช่น KULA BEEF ที่ต่อยอดเมนูลาบเนื้อวากิวพร้อมรับประทาน และ MAKVAN ที่พัฒนาเครื่องปรุงจากมะแขว่นซึ่งเป็นเครื่องเทศพื้นถิ่น

    แนวทางดังกล่าวช่วยรักษาเอกลักษณ์อาหารไทย ขณะเดียวกันก็สร้างโอกาสเพิ่มมูลค่าผ่านสูตรผลิตภัณฑ์ กระบวนการผลิต และการออกแบบบรรจุภัณฑ์

    สำหรับการขยายตลาดต่างประเทศ ผู้ประกอบการต้องพิจารณามาตรฐานความปลอดภัย อายุการเก็บรักษา ต้นทุนโลจิสติกส์ และข้อกำหนดการนำเข้าของแต่ละประเทศ

    กรณีของ Thai Kitchen 2026 สะท้อนว่า FoodTech ไทยกำลังพัฒนาจากการขายอาหารตามสูตรดั้งเดิม ไปสู่การสร้างผลิตภัณฑ์ที่มีความรู้ด้านวิทยาศาสตร์และเทคโนโลยีเป็นองค์ประกอบสำคัญของการแข่งขัน
  • จาก ICE สู่ EV — SME ชิ้นส่วนไทยต้อง ‘เปลี่ยนเกียร์’ ก่อนตลาดจะเปลี่ยนใจ

    จาก ICE สู่ EV — SME ชิ้นส่วนไทยต้อง ‘เปลี่ยนเกียร์’ ก่อนตลาดจะเปลี่ยนใจ

    ตัวเลขที่บอกว่า ‘การรอ’ ไม่ใช่กลยุทธ์อีกต่อไป

    ในช่วง 7 เดือนแรกของปี 2026 ยอดจดทะเบียนรถยนต์ไฟฟ้าแบตเตอรี่ (BEV) ในประเทศไทยสูงถึง 126,950 คัน เพิ่มขึ้น 88% และรถยนต์กลุ่ม xEV มีสัดส่วนรวม 55% ของยอดจดทะเบียนรถยนต์ทั้งหมด ตัวเลขนี้ไม่ได้เป็นเพียงสถิติการขาย แต่เป็นสัญญาณเตือนสำหรับ SME ไทยที่ยังผลิตชิ้นส่วนสำหรับเครื่องยนต์สันดาปภายใน (ICE) ว่า ‘คำสั่งซื้อเดิม’ กำลังจะกลายเป็น ‘สินค้าล้าสมัย’ เร็วกว่าที่หลายคนคาดคิด

    ช่องว่างที่ SME ไทยต้องข้ามให้ได้

    แม้การเปลี่ยนผ่านสู่ EV จะเปิดโอกาสใหม่ในชิ้นส่วนอิเล็กทรอนิกส์กำลัง แบตเตอรี่ และระบบควบคุม แต่ SME จำนวนไม่น้อยยังติดอยู่กับคำถามเรื่องเงินทุน เทคโนโลยี และตลาด นางพิมพ์ใจ ลี้อิสสระนุกูล ประธานสภาอุตสาหกรรมแห่งประเทศไทย (ส.อ.ท.) ชี้ว่าโครงสร้างภาษีสรรพสามิตยานยนต์ใหม่ควรทำหน้าที่เป็นเครื่องมือสร้างแรงจูงใจให้เกิดการผลิตจริงในประเทศ การใช้ชิ้นส่วนในประเทศ การถ่ายทอดเทคโนโลยี และการพัฒนาทักษะแรงงาน โดยต้องสร้างประโยชน์เชื่อมโยงถึงผู้ผลิตชิ้นส่วนและ SMEs อย่างเป็นรูปธรรม เพื่อรักษาการจ้างงานในอุตสาหกรรมยานยนต์และชิ้นส่วนที่มีมากกว่า 800,000 ตำแหน่ง

    ทางออกที่จับต้องได้: EV Conversion และการทดสอบในประเทศ

    ตัวอย่างที่เป็นรูปธรรมคือโครงการอบรม “EV Conversion” ซึ่งสำนักงานสภานโยบายการอุดมศึกษา วิทยาศาสตร์ วิจัยและนวัตกรรมแห่งชาติ (สอวช.) ร่วมกับมหาวิทยาลัยเทคโนโลยีพระจอมเกล้าธนบุรี (มจธ.) จัดขึ้นโดยมีผู้ประกอบการ SMEs ผ่านการคัดเลือก 23 แห่ง เข้าร่วม ครอบคลุมเจ้าของอู่ซ่อมรถ หัวหน้าช่าง และวิศวกร เพื่อพัฒนาศักยภาพรองรับการเปลี่ยนผ่านสู่อุตสาหกรรมยานยนต์ไฟฟ้า

    ในอีกด้านหนึ่ง ศูนย์ความเป็นเลิศด้านยานยนต์ไฟฟ้าประเทศไทย (TECE) ภายใต้สำนักงานพัฒนาวิทยาศาสตร์และเทคโนโลยีแห่งชาติ (สวทช.) ได้พัฒนาเทคนิค Hardware in the Loop (HIL) สำหรับทดสอบชุดบริหารจัดการแบตเตอรี่ (BMS) และชุดควบคุมมอเตอร์ไฟฟ้า (MCU) โดยร่วมมือกับบริษัทฉางอาน ออโต้ เซ้าท์อีส เอเชีย จำกัด ในการทดสอบผลิตภัณฑ์ 3 รุ่น และร่วมกับบริษัทเอสเอไอซี มอเตอร์–ซีพี จำกัด อีก 1 รุ่น ซึ่งช่วยลดการพึ่งพาการส่งทดสอบไปต่างประเทศและลดต้นทุนให้ผู้ประกอบการไทย

  • SET เปิดประตู 28 DR ใหม่: เมื่อ AI และเซมิคอนดักเตอร์กลายเป็นสินค้าหลักในตลาดหุ้นไทย

    SET เปิดประตู 28 DR ใหม่: เมื่อ AI และเซมิคอนดักเตอร์กลายเป็นสินค้าหลักในตลาดหุ้นไทย

    เมื่อนักลงทุนไทยต้องการลงทุนต่างประเทศในปี 2569 คำถามที่พบบ่อยคือควรเลือก Depositary Receipt หุ้นต่างประเทศโดยตรง หรือกองทุนรวมต่างประเทศ คำตอบไม่ได้ขึ้นกับผลตอบแทนคาดหวังเพียงอย่างเดียว แต่ขึ้นกับพฤติกรรมการซื้อขาย ระดับความรู้ และความสามารถในการรับความเสี่ยงของแต่ละคน DR มีจุดเด่นที่ซื้อขายบนตลาดไทยด้วยเงินบาทและดูพอร์ตในระบบเดิมได้ แต่ก็มีโครงสร้างผลิตภัณฑ์ที่ต้องทำความเข้าใจ เช่น ผู้ออก DR หลักทรัพย์อ้างอิง และส่วนต่างราคาที่อาจเกิดขึ้น

    การเปรียบเทียบกับหุ้นต่างประเทศโดยตรงพบว่า การซื้อหุ้นต่างประเทศผ่านโบรกเกอร์ต่างประเทศอาจให้ความเป็นเจ้าของในหลักทรัพย์โดยตรงและสภาพคล่องสูงในตลาดต้นทาง แต่มีขั้นตอนเปิดบัญชี แลกเงิน โอนเงิน และปฏิบัติตามกฎภาษีหรือเอกสารของแต่ละตลาด ซึ่งอาจซับซ้อนสำหรับรายย่อยบางกลุ่ม DR จึงลดขั้นตอนเหล่านี้ แต่ไม่ได้แปลว่าต้นทุนต่ำเสมอไป เพราะนักลงทุนต้องพิจารณาค่าธรรมเนียมการซื้อขาย ส่วนต่างราคา DR เทียบมูลค่าที่ควรเป็น และความเสี่ยงด้านสภาพคล่องของ DR แต่ละรุ่น

    เมื่อเทียบกับกองทุนรวมต่างประเทศ DR ให้ความยืดหยุ่นในการเลือกหลักทรัพย์อ้างอิงเฉพาะตัวและซื้อขายระหว่างวันได้ในตลาดไทย ขณะที่กองทุนรวมมีผู้จัดการกองทุนบริหารและกระจายการลงทุนตามนโยบายกองทุน นักลงทุนที่ไม่มีเวลาติดตามตลาดอาจชอบกองทุนรวมมากกว่า แต่ผู้ที่ต้องการเลือกหุ้นหรือดัชนีเฉพาะและเข้าใจความผันผวนอาจมอง DR เป็นเครื่องมือเสริมพอร์ต ข้อควรระวังคือ DR บางรุ่นมีปริมาณซื้อขายน้อย ทำให้เข้าออกยากหรือราคาเบี่ยงเบนจากมูลค่าที่ควรเป็นได้มากกว่ากองทุนขนาดใหญ่

    บริบทจริงของนักลงทุนไทยคือหลายคนมีบัญชีซื้อขายหุ้นไทยอยู่แล้วและคุ้นเคยกับคำสั่งซื้อขายแบบจำกัดราคา DR จึงเป็นทางเลือกที่ต่อยอดจากพฤติกรรมเดิมได้ง่าย แต่ต้องยอมรับว่าการวิเคราะห์หลักทรัพย์อ้างอิงต่างประเทศต้องใช้ข้อมูลที่อาจไม่ได้อยู่ในภาษาไทยทั้งหมด และเวลาซื้อขายของตลาดต่างประเทศอาจไม่ตรงกับตลาดไทย ทำให้ราคา DR ตอบสนองข่าวต่างประเทศในเวลาที่ตลาดไทยเปิดทำการ การติดตามข่าวต่างประเทศและตรวจสอบราคาอ้างอิงก่อนส่งคำสั่งจึงสำคัญ

    ด้านค่าเงิน ทั้ง DR และกองทุนรวมต่างประเทศมักมีผลกระทบจากอัตราแลกเปลี่ยนอยู่ในตัว นักลงทุนควรถามตัวเองว่าต้องการลงทุนในสินทรัพย์ต่างประเทศเพื่อกระจายความเสี่ยงจากเงินบาทหรือไม่ และเข้าใจหรือไม่ว่าหากเงินบาทแข็งค่าขึ้น ผลตอบแทนที่เป็นเงินบาทอาจลดลงแม้ราคาสินทรัพย์ต่างประเทศจะเพิ่มขึ้น DR ที่ซื้อขายเป็นบาทไม่ได้ตัดความเสี่ยงนี้ทิ้ง แต่ทำให้เห็นราคาเป็นบาทชัดขึ้นในพอร์ต

    สำหรับการเลือกใช้เครื่องมือ นักลงทุนที่ต้องการความสะดวกและซื้อขายเร็วอาจพิจารณา DR ควบคู่กับกองทุนรวมเพื่อกระจายช่องทาง นักลงทุนที่ต้องการเจ้าของหลักทรัพย์โดยตรงและมีขนาดพอร์ตเพียงพออาจใช้ช่องทางต่างประเทศโดยตรง การเปรียบเทียบต้นทุนรวมและสภาพคล่องก่อนตัดสินใจเป็นสิ่งจำเป็น เพราะเครื่องมือที่ดีที่สุดคือเครื่องมือที่เข้ากับเป้าหมายและวินัยการลงทุนของแต่ละคนมากที่สุด

  • เงินก้อนสุดท้ายของชีวิต: สงครามปราบมิจฉาชีพ AI ที่ธนาคารต้องรบเคียงข้างผู้สูงวัย

    เงินก้อนสุดท้ายของชีวิต: สงครามปราบมิจฉาชีพ AI ที่ธนาคารต้องรบเคียงข้างผู้สูงวัย

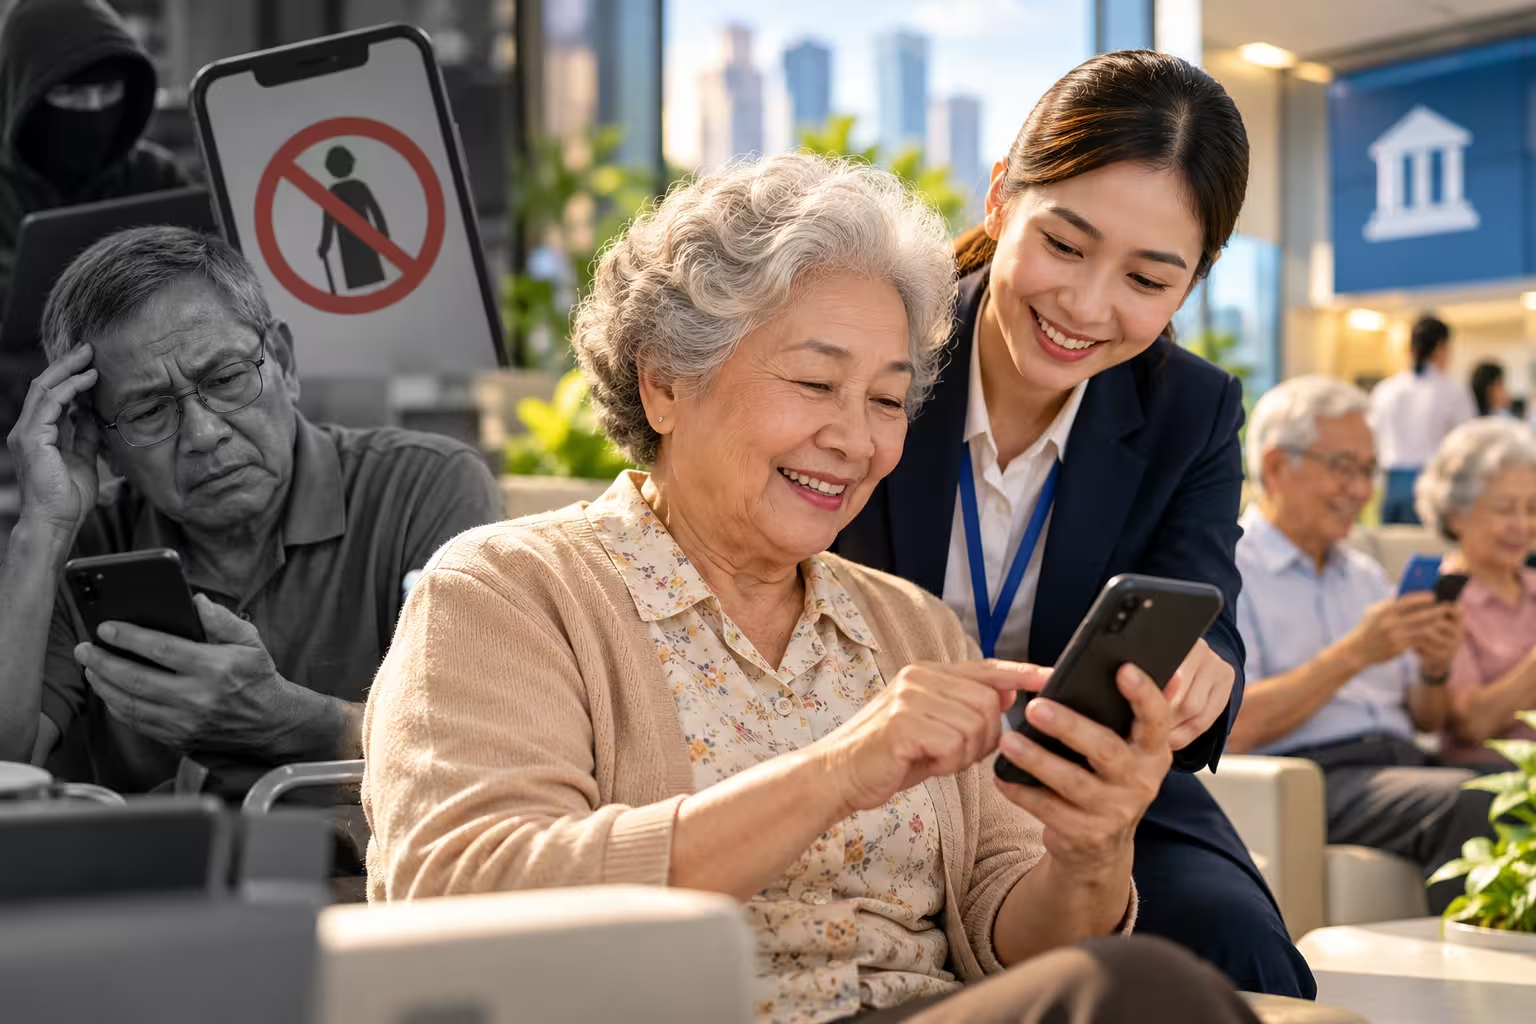
    มิจฉาชีพทางการเงินไม่ได้มองผู้สูงอายุเป็นเหยื่อแบบสุ่มอีกต่อไป แต่กำลังเลือกเป้าหมายอย่างมีกลยุทธ์ ข้อมูลจากสำนักงานตำรวจแห่งชาติและ สสส. ระบุว่าในรอบปีที่ผ่านมา คนไทยถูกหลอกลวงทางการเงินมูลค่ารวมกว่า 25,000 ล้านบาท โดยผู้สูงอายุมีความเสียหายเฉลี่ยสูงถึง 68,000 บาทต่อคดี สูงกว่ากลุ่มวัยทำงานถึง 35% และสัดส่วนคดีที่พุ่งเป้าผู้สูงอายุเพิ่มจาก 16% ในปี 2564 เป็น 23% ในปี 2567 เงินที่สูญเสียไปส่วนใหญ่คือเงินก้อนสุดท้ายที่มาจากน้ำพักน้ำแรงทั้งชีวิต สิ่งที่ทำให้สถานการณ์ยากขึ้นคือเทคโนโลยี ปัจจุบันมิจฉาชีพใช้ AI Voice Cloning โคลนเสียงจากคลิปวิดีโอเพียงไม่นาน แล้วแอบอ้างเป็นบุตรหลานหรือคนใกล้ชิดในสถานการณ์ฉุกเฉินเพื่อเร่งให้โอนเงิน แม้แต่ผู้เชี่ยวชาญยังแยกแยะได้ยาก จุดอ่อนไม่ได้อยู่ที่ระบบความปลอดภัยของธนาคารเพียงอย่างเดียว แต่อยู่ที่การตัดสินใจของมนุษย์ภายใต้ความกลัวและความเร่งรีบ

    ธนาคารไทยพาณิชย์ (SCB) เปิดตัวซีรีส์ “ป้าเก๋าเล่ากลโกง” ซึ่งเป็นแคมเปญ Edutainment ที่เปลี่ยนเรื่องภัยการเงินที่ซับซ้อนให้เข้าใจง่าย ผ่านตัวละคร “ป้าเก๋า” เพื่อพลิกผู้สูงวัยจากกลุ่มเปราะบางสู่ด่านหน้าในการรู้เท่าทันกลโกง แนวทางนี้สะท้อนการลงทุนใน Financial Literacy ว่าเป็นเครื่องมือป้องกันความเสียหายที่ได้ผลกว่าการพึ่งพาเทคโนโลยีเพียงอย่างเดียว เพราะความเสียหายส่วนใหญ่เกิดจากการที่ลูกค้าถูกหลอกให้ทำธุรกรรมด้วยตนเอง ไม่ใช่การถูกเจาะระบบ สำหรับภาคธนาคารโดยรวม นี่คือการเปลี่ยนกระบวนทัศน์จากการเป็นเพียงผู้ให้บริการธุรกรรม ไปสู่ผู้ดูแลความมั่นคงทางการเงินอย่างยั่งยืนของลูกค้าในสังคมที่ผู้สูงอายุมีจำนวนมากขึ้นทุกปี การลงทุนในความรู้ทางการเงินจึงไม่ใช่กิจกรรม CSR แต่เป็นโครงสร้างพื้นฐานของความไว้วางใจที่ธนาคารต้องสร้าง หากปล่อยให้ผู้สูงวัยสูญเสียเงินออมเพราะขาดภูมิคุ้มกันทางการเงิน ความเสียหายจะไม่หยุดอยู่ที่ตัวลูกค้า แต่ลามไปถึงความเชื่อมั่นต่อระบบการเงินทั้งระบบ ลิงก์ข้อมูลอ้างอิง: ไทยรัฐออนไลน์ — https://www.thansettakij.com/social-biz/658478

  • Cloud Region ในประเทศเปลี่ยนเกมสตาร์ทอัพไทย — Latency ต่ำคือความได้เปรียบที่ไม่ควรมองข้าม

    Cloud Region ในประเทศเปลี่ยนเกมสตาร์ทอัพไทย — Latency ต่ำคือความได้เปรียบที่ไม่ควรมองข้าม

    ต้นปี 2569 ถือเป็นจุดเปลี่ยนสำคัญของโครงสร้างพื้นฐานดิจิทัลไทย เมื่อ Google Cloud เปิด Cloud Region ในกรุงเทพฯ อย่างเป็นทางการเมื่อวันที่ 21 มกราคม 2569 ตามมาด้วยการประกาศของ Microsoft ที่ทุ่มงบกว่า 1,000 ล้านดอลลาร์สหรัฐในไทยระหว่างปี 2569–2571 และ Amazon Web Services ที่เปิด AWS Asia Pacific (Thailand) Region หลังจากประกาศลงทุนกว่า 5,000 ล้านดอลลาร์สหรัฐในระยะ 15 ปี สำหรับสตาร์ทอัพไทย นี่ไม่ใช่แค่ข่าวการลงทุนของบริษัทต่างชาติ แต่คือการเปลี่ยน “ภูมิศาสตร์ของความเร็ว” ที่ส่งผลโดยตรงต่อผลิตภัณฑ์และโมเดลธุรกิจที่พวกเขาสร้างได้

    ทำไม “Cloud Region ในประเทศ” ถึงสำคัญกว่าที่คิด

    Latency คือเวลาที่ข้อมูลเดินทางจากผู้ใช้ไปยังเซิร์ฟเวอร์และกลับมา ก่อนที่ Cloud Region จะอยู่ในไทย สตาร์ทอัพที่ให้บริการแบบเรียลไทม์ต้องพึ่งพาศูนย์ข้อมูลในสิงคโปร์เป็นหลัก ทำให้มี delay อย่างน้อย 20–40 มิลลิวินาที แม้ตัวเลขนี้จะดูเล็กน้อย แต่สำหรับฟินเทคที่ต้องอนุมัติธุรกรรม หรือแอป AI ที่ต้องตอบสนองผู้ใช้ทันที ความต่างระดับมิลลิวินาทีคือความต่างระหว่าง “ใช้งานได้” กับ “ใช้งานดี” การที่ Google และ AWS ตั้ง region ในกรุงเทพฯ ทำให้สตาร์ทอัพสามารถออกแบบสถาปัตยกรรมระบบที่ประมวลผลใกล้ผู้ใช้มากขึ้น ลดความจำเป็นในการทำ caching ที่ซับซ้อน และลดต้นทุนค่า egress ที่เคยสูงเมื่อดึงข้อมูลข้ามประเทศ

    ผลกระทบต่อเศรษฐกิจสตาร์ทอัพที่วัดได้

    Google ระบุว่า Cloud Region ในไทยจะสร้างมูลค่าเศรษฐกิจราว 40,000 ล้านดอลลาร์สหรัฐในห้าปี ตัวเลขนี้ไม่ได้หมายความว่าสตาร์ทอัพจะได้รับเงินโดยตรง แต่หมายถึงการขยายตัวของกิจกรรมทางเศรษฐกิจดิจิทัลที่อาศัยโครงสร้างพื้นฐานนี้เป็นฐาน หากสตาร์ทอัพไทยสามารถใช้ region นี้ในการให้บริการลูกค้าในประเทศและเพื่อนบ้านในลุ่มน้ำโขงได้ พวกเขาจะอยู่ในตำแหน่งที่ได้เปรียบกว่าคู่แข่งที่ยังต้องพึ่งพาศูนย์ข้อมูลต่างประเทศ

    น่าสนใจว่าข้อมูลจากรายงาน Thailand Startup Ecosystem 2026 ระบุว่าไทยมีสตาร์ทอัพราว 2,100 ราย และกรุงเทพฯ เป็นที่ตั้งของสตาร์ทอัพกว่า 80% ความหนาแน่นนี้ทำให้กรุงเทพฯ เป็นทั้งตลาดทดสอบและศูนย์กลางการเชื่อมต่อ เมื่อรวมกับ Cloud Region ที่อยู่ในเมืองเดียวกัน สตาร์ทอัพสามารถทำงานร่วมกับทีมวิศวกรของ cloud provider ในพื้นที่ได้เร็วขึ้น ขอเครดิตทดลองใช้บริการ และเข้าร่วมโปรแกรม accelerators ที่ผูกกับ region ได้ง่ายขึ้น

    สิ่งที่สตาร์ทอัพควรทำตอนนี้

    คำแนะนำที่ปฏิบัติได้จริงสำหรับสตาร์ทอัพคือ การตรวจสอบภาระค่าใช้จ่าย cloud ปัจจุบันว่ามีส่วนใดที่สามารถย้ายกลับมาใช้ region ในไทยได้ โดยเฉพาะงานที่ต้องใช้ความเร็วสูง เช่น การประมวลผลธุรกรรม การสตรีมมิ่ง และ AI inference ที่ผู้ใช้ปลายทางอยู่ในประเทศ การย้ายบาง workload กลับมาไม่เพียงลด latency แต่ยังช่วยให้ปฏิบัติตามข้อกำหนดด้านการคุ้มครองข้อมูลส่วนบุคคล (PDPA) ได้ง่ายขึ้น เนื่องจากข้อมูลไม่ต้องออกนอกประเทศในทุกกรณี

    อีกด้านหนึ่ง สตาร์ทอัพควรเจรจา “commitment” กับ cloud provider ในรูปแบบที่ยืดหยุ่น เช่น การใช้ saving plans หรือ enterprise discounts ที่ผูกกับปริมาณการใช้งานระยะยาว เพื่อให้ต้นทุนต่อหน่วยลดลงโดยไม่ต้องล็อกเงินสดก้อนใหญ่ตั้งแต่เริ่มต้น

    ความเสี่ยงที่ต้องระวัง

    แม้ Cloud Region ในประเทศจะเป็นข่าวดี แต่สตาร์ทอัพไม่ควรสมมติว่าค่าใช้จ่ายจะถูกลงโดยอัตโนมัติ ราคาของ cloud ในแต่ละ region ขึ้นอยู่กับต้นทุนพลังงานและอสังหาริมทรัพย์ในพื้นที่ ซึ่งกรุงเทพฯ มีต้นทุนที่ดินและค่าไฟสูงกว่าบางประเทศในภูมิภาค การเปรียบเทียบราคาระหว่าง region จึงเป็นสิ่งจำเป็นก่อนตัดสินใจย้ายระบบ

  • ปฏิรูปการจัดซื้อภาครัฐ 4 เสา: เมื่องบประมาณ 10% ของ GDP กลายเป็นเครื่องยนต์ขับเคลื่อนเศรษฐกิจไทย

    ปฏิรูปการจัดซื้อภาครัฐ 4 เสา: เมื่องบประมาณ 10% ของ GDP กลายเป็นเครื่องยนต์ขับเคลื่อนเศรษฐกิจไทย

    การจัดซื้อภาครัฐของไทยคิดเป็นสัดส่วนประมาณ 10% ของ GDP และในบางประเทศตัวเลขนี้สูงถึง 10–20% ทำให้เป็นหนึ่งในเครื่องมือเชิงนโยบายที่ทรงพลังที่สุดของรัฐบาล เมื่อ 27 เมษายน 2026 รองนายกรัฐมนตรีและรัฐมนตรีว่าการกระทรวงการคลังได้ประกาศวิสัยทัศน์ที่จะเปลี่ยนระบบจัดซื้อจัดจ้างให้เป็น levers เชิงกลยุทธ์สำหรับการเติบโต โดยมี SMEs สตาร์ทอัพ และความยั่งยืนเป็นแกนกลาง สาระสำคัญคือการย้ายจากปรัชญาที่เน้นราคาต่ำสุดไปสู่การสร้างคุณค่าทางเศรษฐกิจ สังคม และสิ่งแวดล้อมไปพร้อมกัน

    เสาที่หนึ่งคือ e-GP ที่เชื่อมกับระบบธนาคาร แพลตฟอร์ม e-GP จะเป็นศูนย์กลาง และมีนโยบายใหม่เชื่อมโยงโดยตรงกับระบบธนาคาร เพื่อให้ SMEs และวิสาหกิจเพื่อสังคมเข้าถึงสินเชื่อได้ง่ายขึ้น ลดอุปสรรคที่ทำให้ธุรกิจเล็กแข่งขันในตลาดภาครัฐได้ยาก เสาที่สองและสามคือจัดซื้อสีเขียวและประตูสำหรับสตาร์ทอัพ รัฐบาลผูกพันที่จะฝังเกณฑ์สิ่งแวดล้อมเข้าไปในการตัดสินใจจัดซื้อจัดจ้าง พร้อมรับมือกับต้นทุนพลังงานที่สูงขึ้น และสร้างอุปสงค์ในประเทศสำหรับสินค้าที่เป็นมิตรต่อสิ่งแวดล้อม ขณะที่สตาร์ทอัพไทยจะได้รับช่องทางเฉพาะในระบบจัดซื้อ เพื่อใช้จ่ายภาครัฐเป็นตัวเร่งระบบนิเวศนวัตกรรมในประเทศ

    เสาที่สี่คือคะแนนพิเศษและระบบจัดเกรดผู้รับจ้าง SMEs และวิสาหกิจเพื่อสังคมจะได้รับคะแนนพิเศษในระบบประมูล พร้อมกันนั้นรัฐบาลผลักดัน open data ให้บันทึกการจัดซื้อของกรมบัญชีกลางเข้าถึงได้สาธารณะ และพัฒนาระบบจัดเกรดผู้รับจ้างเพื่อยกระดับความรับผิดชอบและความเร็วในการส่งมอบโครงการ ข้อมูลจากเว็บไซต์ทางการของไทยยังระบุว่า กรมบัญชีกลางได้รับการยอมรับในเวที International Public Procurement Conference 2026 ว่าเป็นต้นแบบระดับภูมิภาคของเอเชียแปซิฟิก

    การปฏิรูปนี้ไม่ได้จำกัดอยู่แค่หน่วยงานรัฐ เมื่อ e-GP กลายเป็นมาตรฐานกลางและเปิดข้อมูลมากขึ้น ซัพพลายเออร์ที่ต้องการเข้าร่วมจะต้องปรับระบบข้อมูลคาร์บอน ระบบธุรกรรมดิจิทัล และธรรมาภิบาลให้สอดคล้องตั้งแต่วันนี้ ผู้ประกอบการที่เคยพึ่งพาความสัมพันธ์ส่วนตัวในการประมูลภาครัฐจะต้องหันมาลงทุนในความโปร่งใสและความสามารถในการวัดผลแทน ซึ่งจะส่งแรงกดดันย้อนกลับไปยังห่วงโซ่อุปทานเอกชนที่ป้อนสินค้าและบริการให้ภาครัฐโดยตรง ติดตามข้อมูลทางการได้ที่ https://www.comptroller.go.th

  • Crypto ETF ไทยมีผล 16 ตุลาคม 2026: เปิดทาง Bitcoin-Ethereum แต่คุมเข้มนักลงทุนรายย่อย

    Crypto ETF ไทยมีผล 16 ตุลาคม 2026: เปิดทาง Bitcoin-Ethereum แต่คุมเข้มนักลงทุนรายย่อย

    ทำไม Crypto ETF ถึงเป็นจุดเปลี่ยนของตลาดทุนไทย

    การที่สำนักงานคณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์ (ก.ล.ต.) ออกประกาศชุดใหม่ว่าด้วยการจัดตั้งและกรอบกำกับดูแล Crypto Exchange-Traded Fund (Crypto ETF) ถือเป็นการเปลี่ยนสถาปัตยกรรมของตลาดสินทรัพย์ดิจิทัลไทยอย่างมีนัยสำคัญ เพราะนักลงทุนรายย่อยจะสามารถเข้าถึงสินทรัพย์ดิจิทัลผ่านผลิตภัณฑ์ที่ซื้อขายบนตลาดหลักทรัพย์แห่งประเทศไทย (SET) ได้โดยไม่ต้องเปิดบัญชีกับผู้ประกอบธุรกิจสินทรัพย์ดิจิทัลโดยตรง ประกาศชุดนี้มีผลบังคับใช้ตั้งแต่วันที่ 16 ตุลาคม 2026 หลังจาก ก.ล.ต. จัดรับฟังความคิดเห็นสาธารณะสองรอบในช่วงเมษายน–พฤษภาคม และสิงหาคม–กันยายน 2026 โดยผู้ตอบแบบสอบถามส่วนใหญ่สนับสนุนหลักการและร่างประกาศ

    จุดเปลี่ยนนี้ไม่ได้เกี่ยวกับการ “เปิดเสรี” สินทรัพย์ดิจิทัลแบบไม่มีเงื่อนไข แต่เป็นการออกแบบช่องทางลงทุนที่อยู่ภายใต้กรอบคุ้มครองผู้ลงทุนที่ชัดเจนกว่าเดิม ความท้าทายของ ก.ล.ต. คือการทำให้ผลิตภัณฑ์ใหม่เข้าถึงได้โดยไม่ผลักความเสี่ยงที่ซับซ้อนไปให้นักลงทุนรายย่อยโดยตรง

    ห้ากำแพงคุ้มครองผู้ลงทุนในกฎลูกใหม่

    มาตรการคุ้มครองผู้ลงทุนที่ ก.ล.ต. กำหนดมีอย่างน้อยห้าชั้น ชั้นแรกคือความพร้อมของบริษัทจัดการกองทุน (AMC) ที่ต้องแสดงศักยภาพด้านบุคลากร ระบบปฏิบัติการ และข้อตกลงกับผู้ให้บริการที่เกี่ยวข้อง เพื่อให้กองทุนดำเนินงานได้อย่างปลอดภัยและเป็นระเบียบ ชั้นที่สองคือโครงสร้างการลงทุนแบบ Passive ที่ต้องรักษาสัดส่วนการลงทุนในสินทรัพย์ดิจิทัลเดียวโดยเฉลี่ยไม่ต่ำกว่าร้อยละ 80 ของมูลค่าทรัพย์สินสุทธิ (NAV) ตลอดปีบัญชี ชั้นที่สามคือการเก็บรักษาทรัพย์สินของกองทุนต้องทำผ่านผู้ดูแลสินทรัพย์ดิจิทัล (DA custodian) ที่อยู่ภายใต้การกำกับของ ก.ล.ต. เท่านั้น ชั้นที่สี่คือการซื้อขายต้องทำบน SET เท่านั้น และชั้นที่ห้าคือบริษัทหลักทรัพย์ต้องให้ความรู้เกี่ยวกับลักษณะและความเสี่ยงของผลิตภัณฑ์ รวมถึงมีกลไกให้นักลงทุนรับทราบและยืนยันความเข้าใจก่อนซื้อขาย

    สินทรัพย์ตั้งต้นแค่ Bitcoin และ Ethereum

    ในระยะเริ่มต้น สินทรัพย์ดิจิทัลที่ Crypto ETF สามารถลงทุนได้จำกัดอยู่ที่ Bitcoin และ Ethereum เท่านั้น การจำกัดขอบเขตเช่นนี้สะท้อนหลักการคัดเลือกสินทรัพย์ที่มีสภาพคล่อง การยอมรับในวงกว้าง ความปลอดภัยของเครือข่าย และการคุ้มครองผู้ลงทุน เป็นการป้องกันไม่ให้ผลิตภัณฑ์ใหม่กระจายความเสี่ยงไปยังสินทรัพย์ที่มีสภาพคล่องต่ำหรือมีประวัติราคาผันผวนรุนแรงเกินกว่าที่กลไกคุ้มครองจะรองรับได้

    ห้าม Margin Loan และบังคับรับทราบความเสี่ยง

    มาตรการที่เข้มงวดอีกข้อคือบริษัทหลักทรัพย์ไม่ได้รับอนุญาตให้ให้สินเชื่อเพื่อซื้อ Crypto ETF (Margin Loan) ซึ่งสอดคล้องกับแนวทางกำกับสินทรัพย์ดิจิทัลที่ห้าม lending เพื่อซื้อสินทรัพย์ดิจิทัลอยู่แล้ว การห้ามนี้ตัดวงจรการขยายความเสี่ยงแบบ leveraged ที่อาจทำให้ผู้ลงทุนรายย่อยขาดทุนเกินเงินต้น นอกจากนี้ บริษัทหลักทรัพย์ยังต้องเน้นการจัดสรรสินทรัพย์ที่เหมาะสม หลีกเลี่ยงการลงทุนกระจุกตัวในสินทรัพย์ดิจิทัล และตัดสินใจลงทุนให้สอดคล้องกับระดับความเสี่ยงที่ยอมรับได้ของผู้ลงทุนแต่ละราย

  • แอปกู้เงินเถื่อนกว่า 1,500 แอป: เมื่อเหยื่อกลายเป็นบัญชีม้าโดยไม่รู้ตัว

    แอปกู้เงินเถื่อนกว่า 1,500 แอป: เมื่อเหยื่อกลายเป็นบัญชีม้าโดยไม่รู้ตัว

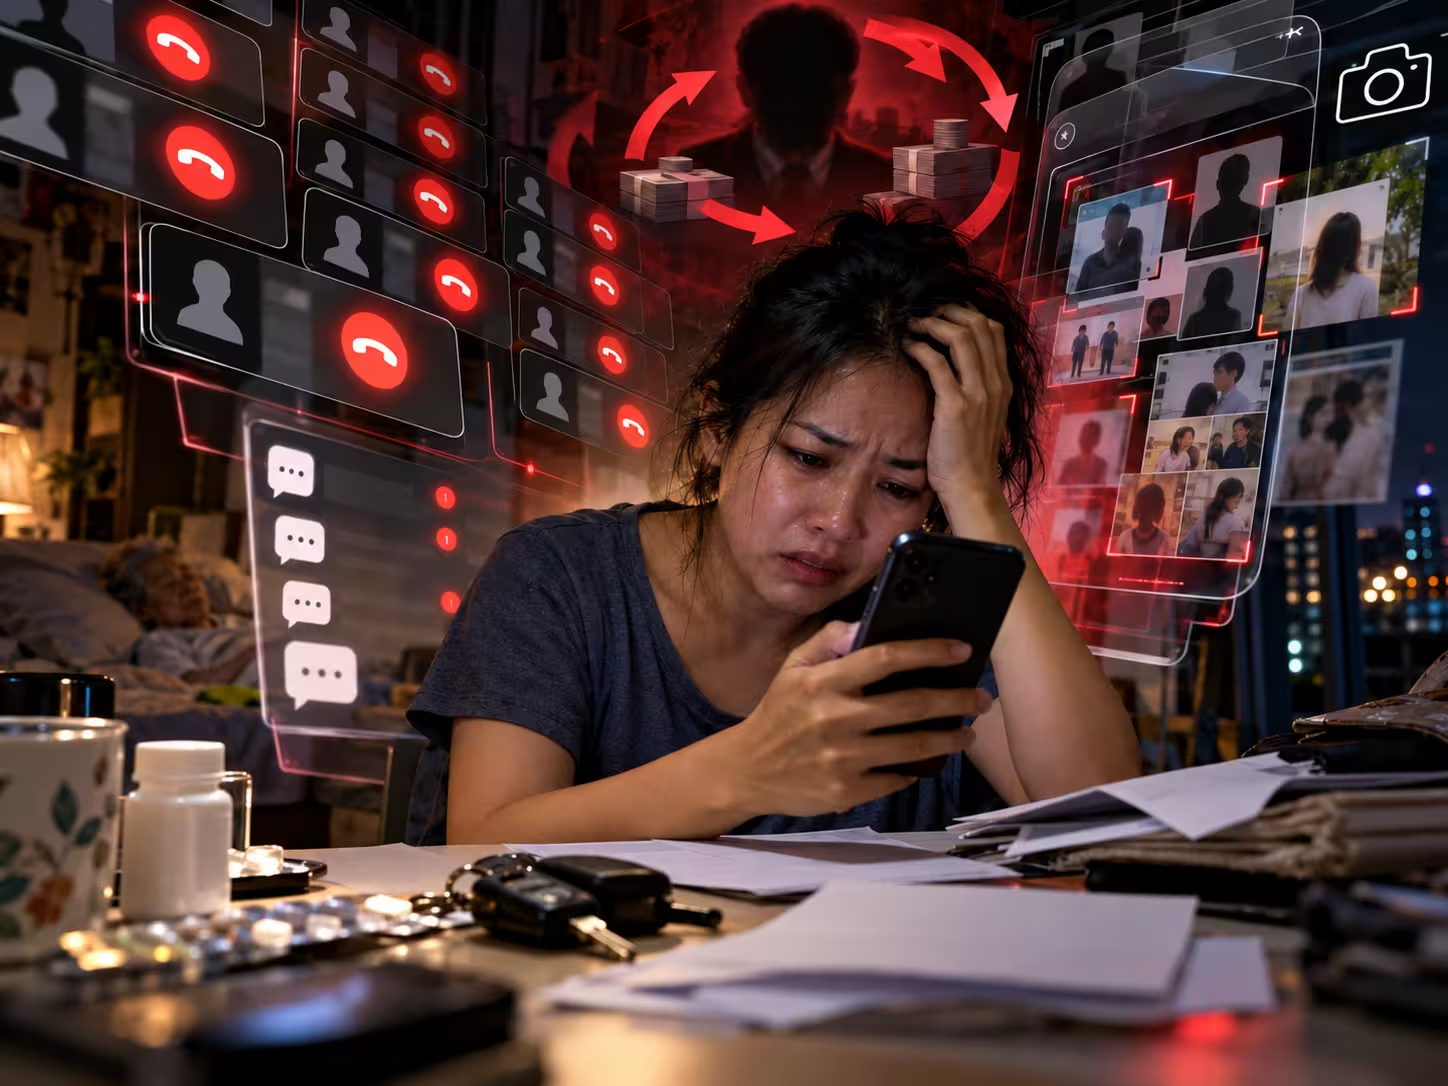
    ระหว่างเดือนกุมภาพันธ์ 2568 ถึง 20 พฤษภาคม 2569 ธปท. ส่งรายชื่อแอปฯ ให้กระทรวงดิจิทัลเพื่อเศรษฐกิจและสังคมขอคำสั่งศาลปิดกั้นจำนวน 79 แอปพลิเคชัน และตรวจพบ 57 แอปที่ไม่มีการจดทะเบียน ขณะเดียวกันมีการปิดกั้น URL ที่เกี่ยวข้องกับการเรียกเก็บดอกเบี้ยเกินอัตราไปแล้ว 1,466 URL ตั้งแต่เดือนตุลาคม 2568 ถึงพฤษภาคม 2569 ตัวเลขนี้เป็นเพียงส่วนที่มองเห็น เพราะแอปเถื่อนจำนวนมากยังแฝงตัวในสโตร์แอปพลิเคชันและโซเชียลมีเดียด้วยข้อความเชิญชวนซ้ำ ๆ ว่า “กู้ง่าย ได้เร็ว ดอกเบี้ยต่ำ ใช้เอกสารน้อย ไม่ต้องมีหลักประกัน ติดแบล็กลิสต์ก็กู้ได้”

    เมื่อผู้บริโภคหลงเชื่อ กรอกข้อมูลส่วนบุคคล และติดตั้งแอปฯ สิ่งที่ตามมาคือการเข้าถึงรายชื่อผู้ติดต่อ รูปภาพ และข้อความในโทรศัพท์ ซึ่งกลายเป็นเครื่องมือกดดันในภายหลัง ผู้เสียหายรายหนึ่งเริ่มจากความต้องการเงินก้อนเล็ก ๆ หมุนเวียนชีวิต แต่กลับถูกอายัดบัญชีและถูกสอบสวนในคดีฟอกเงิน เพราะบัญชีของตนถูกใช้เป็น “บัญชีม้า” โดยไม่รู้ตัว ขณะที่อีกกรณีหนึ่ง ผู้เสียหายกู้เงิน 50,000 บาท แต่ต้องจ่ายคืนถึง 750,000 บาท ถูกทวงหนี้รายวันผ่านไลน์ SMS และโทรศัพท์ รวมถึงถูกนำภาพจากเฟซบุ๊กมาข่มขู่ครอบครัว

    ในทางกฎหมาย การกระทำเหล่านี้เข้าข่ายผิดพระราชบัญญัติคุ้มครองผู้บริโภค พ.ศ. 2522 มาตรา 22 ที่ห้ามโฆษณาเท็จหรือเกินจริง โดยมีโทษตามมาตรา 47 และผู้ให้บริการที่ปล่อยกู้โดยไม่ได้รับอนุญาตต้องรับโทษตามกฎหมายว่าด้วยสินเชื่อส่วนบุคคล แต่ปัญหาที่ลึกกว่าคือช่องว่างเชิงสถาบัน สภาผู้บริโภคชี้ว่า ธปท. มีอำนาจกำกับ “ธุรกิจสินเชื่อ” แต่ไม่มีอำนาจควบคุม “ตัวแอปพลิเคชัน” โดยตรง ทำให้แอปฯ ที่ไม่ได้รับอนุญาตยังเข้าถึงผู้บริโภคได้ การปิดกั้นจึงต้องอาศัยความร่วมมือหลายหน่วยงาน ทั้งดีอี ตำรวจ และศาล ซึ่งใช้เวลาและไม่ทันต่อการเกิดเหยื่อรายใหม่

    กรณีเหล่านี้ชี้ว่าการคุ้มครองผู้บริโภคในสินเชื่อดิจิทัลต้องแก้ที่ช่องทางการเข้าถึง ไม่ใช่เพียงปิดแอปทีละแอป หากไม่มีกลไกตรวจสอบแอปตั้งแต่ต้นทางและไม่มีทางเลือกสินเชื่อในระบบสำหรับกลุ่มที่ไม่มีหลักประกัน ปัญหาบัญชีม้าและดอกเบี้ยโหดจะกลับมาในชื่อแอปใหม่เสมอ

  • CU-i Accelerate กับเส้นทาง Spin-off จากรั้วจุฬาฯ สู่ตลาดเชิงพาณิชย์

    CU-i Accelerate กับเส้นทาง Spin-off จากรั้วจุฬาฯ สู่ตลาดเชิงพาณิชย์

    Demo Day ที่ไม่ใช่แค่การนำเสนอ

    วันที่ 18 กันยายน 2569 ณ SCBX Next Tech ชั้น 4 สยามพารากอน ศูนย์กลางนวัตกรรมแห่งจุฬาลงกรณ์มหาวิทยาลัย (CU Innovation Hub) ได้เปิดตัว Chula Demo Day 2026 ซึ่งเป็นการเปิดตัวต่อสาธารณะครั้งแรกของ 10 ทีมสตาร์ทอัพภายใต้โครงการ CU-i Accelerate รุ่นที่ 1

    สิ่งที่ทำให้ Demo Day ครั้งนี้แตกต่างคือ 7 ใน 10 ทีมเป็น Research-backed ซึ่งพัฒนาต่อยอดจากสิทธิบัตรและทรัพย์สินทางปัญญาของจุฬาลงกรณ์มหาวิทยาลัย ครอบคลุมกลุ่มเทคโนโลยี DeepTech, ClimateTech, HealthTech, BeautyTech, FoodTech และ AgriTech

    M.O.Y. กับ 13 สิทธิบัตรที่กำลังเจรจา Licensing กับบริษัทเกาหลีใต้

    หนึ่งในทีมที่โดดเด่นที่สุดคือ M.O.Y. ผู้พัฒนาแพลตฟอร์มนำส่งสารสำคัญเข้าสู่ผิว ซึ่งถือครองสิทธิบัตรถึง 13 ฉบับ และอยู่ระหว่างการเจรจาให้สิทธิ์การใช้เทคโนโลยี (Licensing) แก่บริษัทเภสัชภัณฑ์จากประเทศเกาหลีใต้

    กรณีนี้สะท้อนให้เห็นว่า การบริหารจัดการทรัพย์สินทางปัญญา (IP Management) เป็นหัวใจสำคัญของการเปลี่ยนงานวิจัยให้เป็นรายได้ โครงการ CU-i Accelerate ดำเนินงานต่อเนื่องใน 4 ขั้นตอน ได้แก่ การค้นหาทรัพย์สินทางปัญญา (IP Discovery), การจับคู่ผู้ร่วมก่อตั้ง (Co-founder Matching), การบ่มเพาะธุรกิจ (Build) และการนำเสนอผลงานต่อสาธารณะ (Demo Day)

    Nabsolute: เส้นทางจาก Spin-off สู่ Exit

    ไฮไลต์สำคัญของงานคือ Fireside Chat หัวข้อ “เส้นทางจาก Spin-off สู่ Exit” โดยผู้ร่วมก่อตั้งบริษัท แนบโซลูท จำกัด (Nabsolute) ซึ่งเป็นสตาร์ทอัพไบโอเทคจากคณะเภสัชศาสตร์ จุฬาฯ ที่ผ่านการบ่มเพาะโดย CU Innovation Hub, CU Enterprise และ CU Pharmacy Enterprise และประกาศผนึกกำลังเข้ากลุ่ม Dr.PONG เพื่อต่อยอดระบบนำส่งสารสำคัญสู่ผู้บริโภคในวงกว้าง

    เส้นทางของ Nabsolute แสดงให้เห็นว่า Exit สำหรับ Deep Tech Startup ไม่ได้จำกัดอยู่แค่ IPO แต่การควบรวมกิจการ (M&A) กับบริษัทที่มีช่องทางจำหน่ายอยู่แล้วก็เป็นทางเลือกที่สร้างมูลค่าได้อย่างรวดเร็ว

    การเสวนา “สิ่งที่ผู้ซื้อมองหาในสตาร์ทอัพ Spin-off จากมหาวิทยาลัย”

    งานนี้ยังมีการเสวนาโดยนิสิตเก่าจุฬาฯ เจ้าของธุรกิจ SME และ Fireside Chat หัวข้อ “สิ่งที่ผู้ซื้อมองหาในสตาร์ทอัพ Spin-off จากมหาวิทยาลัย” ซึ่งให้มุมมองจากฝั่งผู้ซื้อที่ต้องการ ความชัดเจนของทรัพย์สินทางปัญญา, ทีมที่มีความสามารถทางธุรกิจ และหลักฐานการพิสูจน์แนวคิด (Proof of Concept)

    รุ่นที่ 2 (Cohort 2) ของ CU-i Accelerate จะเปิดรับสมัครในช่วงต้นปี 2570 ซึ่งคาดว่าจะดึงดูดทีมวิจัยที่มีศักยภาพเพิ่มขึ้นอย่างต่อเนื่อง

    บทเรียนสำหรับมหาวิทยาลัยอื่น

    ความสำเร็จของ CU-i Accelerate ชี้ให้เห็นว่า มหาวิทยาลัยไม่ควรเป็นเพียงแหล่งผลิตงานวิจัย แต่ต้องเป็นผู้เล่นในตลาดทุนด้วย การมีบริษัทโฮลดิ้งของมหาวิทยาลัยที่พร้อมลงทุนและบริหาร IP เป็นเครื่องมือที่ขาดไม่ได้ และการสร้างเครือข่ายกับนักลงทุนและบริษัทเภสัชภัณฑ์จากต่างประเทศตั้งแต่ระยะเริ่มต้น จะช่วยเปิดประตูสู่ตลาดโลกได้เร็วกว่าการรอให้เทคโนโลยีพร้อมสมบูรณ์

  • การปฏิวัติระบบอัตโนมัติใน Shared Service Center ประเทศไทย: RPA และ AI เปลี่ยนวิธีทำงาน Back-Office

    การปฏิวัติระบบอัตโนมัติใน Shared Service Center ประเทศไทย: RPA และ AI เปลี่ยนวิธีทำงาน Back-Office

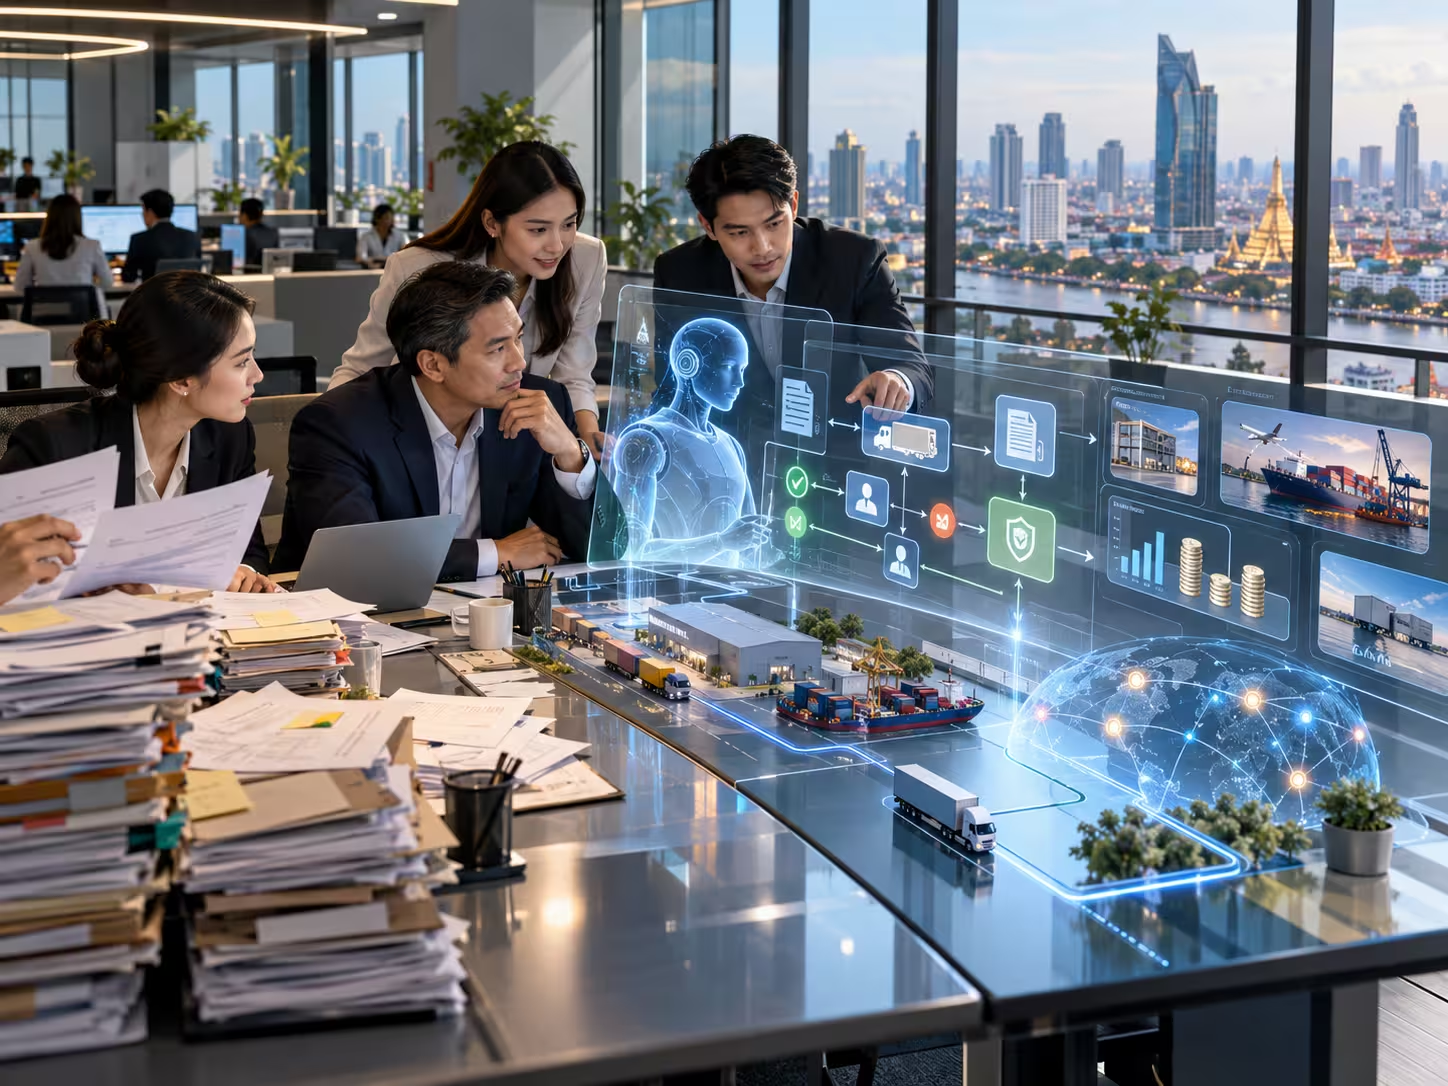
    ณ ใจกลางกรุงเทพฯ การเปลี่ยนแปลงอันเงียบงันกำลังเกิดขึ้นบนชั้นปฏิบัติการของ Shared Service Center Robotic Process Automation (RPA) และปัญญาประดิษฐ์ไม่ใช่โครงการนำร่องอีกต่อไป ทั้งสองได้กลายเป็นกระดูกสันหลังของการดำเนินงาน อย่างไรก็ตาม ความคาดหวังได้เปลี่ยนไปอย่างมาก AI ต้องพิสูจน์ผลตอบแทนการลงทุนภายในปีงบประมาณเดียวกัน ไม่ใช่แค่การสาธิตเทคโนโลยี

    Shared Service Center ของ CPF กลายเป็นห้องปฏิบัติการที่มีชีวิตสำหรับการเปลี่ยนแปลงนี้ ระบบ RPA ที่นำมาใช้สามารถเพิ่มความแม่นยำและความเร็วในการประมวลผลข้อมูลได้อย่างมาก แดชบอร์ดอัจฉริยะที่มีการแจ้งเตือนแบบเรียลไทม์กลายเป็นกุญแจสำคัญในการจัดการข้อมูลขนาดใหญ่ในยุคดิจิทัล ความสำเร็จนี้ไม่ใช่เรื่องบังเอิญ รางวัล SSON Impact Award 2025 สาขา Customer Centricity ที่ CPF ได้รับพิสูจน์ว่า SSC ไทยสามารถแข่งขันในระดับโลกได้

    หลักฐานเชิงปริมาณจากระดับสากลแสดงให้เห็นผลกระทบที่ชัดเจนของระบบอัตโนมัติใน SSC ตัวอย่างเช่น Fugro สามารถลดเวลาการประมวลผลใบแจ้งหนี้จากสองนาทีเหลือ 35 วินาทีต่อเอกสาร ด้วยปริมาณ 300,000 ใบแจ้งหนี้ต่อปี การปรับปรุงในระดับนี้เปลี่ยนโครงสร้างต้นทุนของกระบวนการอย่างมีนัยสำคัญ

    อย่างไรก็ตาม ไม่ใช่ทุกการนำ AI มาใช้จะประสบความสำเร็จ Deloitte Digital Transformation Survey 2026 ระบุว่า 81% ขององค์กรยังติดอยู่ในช่วงนำร่อง กุญแจสำคัญคือการกำหนดเส้นฐานที่ชัดเจนก่อนการติดตั้ง ไม่ว่าจะเป็นอัตราข้อผิดพลาดปัจจุบัน ต้นทุนต่อเอกสาร และเวลาในการประมวลผลเฉลี่ย จะต้องถูกจัดทำเอกสารและอนุมัติก่อนที่จะนำระบบอัตโนมัติมาใช้

    ระบบอัตโนมัติไม่ได้หมายถึงการกำจัดงาน แต่เป็นการเปลี่ยนบทบาท พนักงาน SSC กำลังเปลี่ยนจากผู้ประมวลผลธุรกรรมเป็นผู้ควบคุมระบบและนักวิเคราะห์ข้อมูล ในประเทศไทยที่อัตราการมีส่วนร่วมในกำลังแรงงานเริ่มลดลงเนื่องจากสังคมสูงวัย การเปลี่ยนแปลงนี้ไม่ใช่ทางเลือก แต่เป็นความจำเป็น

    ด้วยการนำเทคโนโลยีมาใช้อย่างจริงจังและการสนับสนุนนโยบายจากภาครัฐ ประเทศไทยกำลังวางตำแหน่งตัวเองไม่เพียงแต่เป็นสถานที่ตั้ง SSC ที่มีต้นทุนต่ำ แต่เป็นศูนย์กลางนวัตกรรมบริการร่วมในเอเชียตะวันออกเฉียงใต้ ข้อมูลเพิ่มเติมเกี่ยวกับแนวโน้มการเปลี่ยนผ่านดิจิทัลสามารถดูได้ที่ https://www.deloitte.com/th