ระหว่างเดือนกุมภาพันธ์ 2568 ถึง 20 พฤษภาคม 2569 ธปท. ส่งรายชื่อแอปฯ ให้กระทรวงดิจิทัลเพื่อเศรษฐกิจและสังคมขอคำสั่งศาลปิดกั้นจำนวน 79 แอปพลิเคชัน และตรวจพบ 57 แอปที่ไม่มีการจดทะเบียน ขณะเดียวกันมีการปิดกั้น URL ที่เกี่ยวข้องกับการเรียกเก็บดอกเบี้ยเกินอัตราไปแล้ว 1,466 URL ตั้งแต่เดือนตุลาคม 2568 ถึงพฤษภาคม 2569 ตัวเลขนี้เป็นเพียงส่วนที่มองเห็น เพราะแอปเถื่อนจำนวนมากยังแฝงตัวในสโตร์แอปพลิเคชันและโซเชียลมีเดียด้วยข้อความเชิญชวนซ้ำ ๆ ว่า “กู้ง่าย ได้เร็ว ดอกเบี้ยต่ำ ใช้เอกสารน้อย ไม่ต้องมีหลักประกัน ติดแบล็กลิสต์ก็กู้ได้”
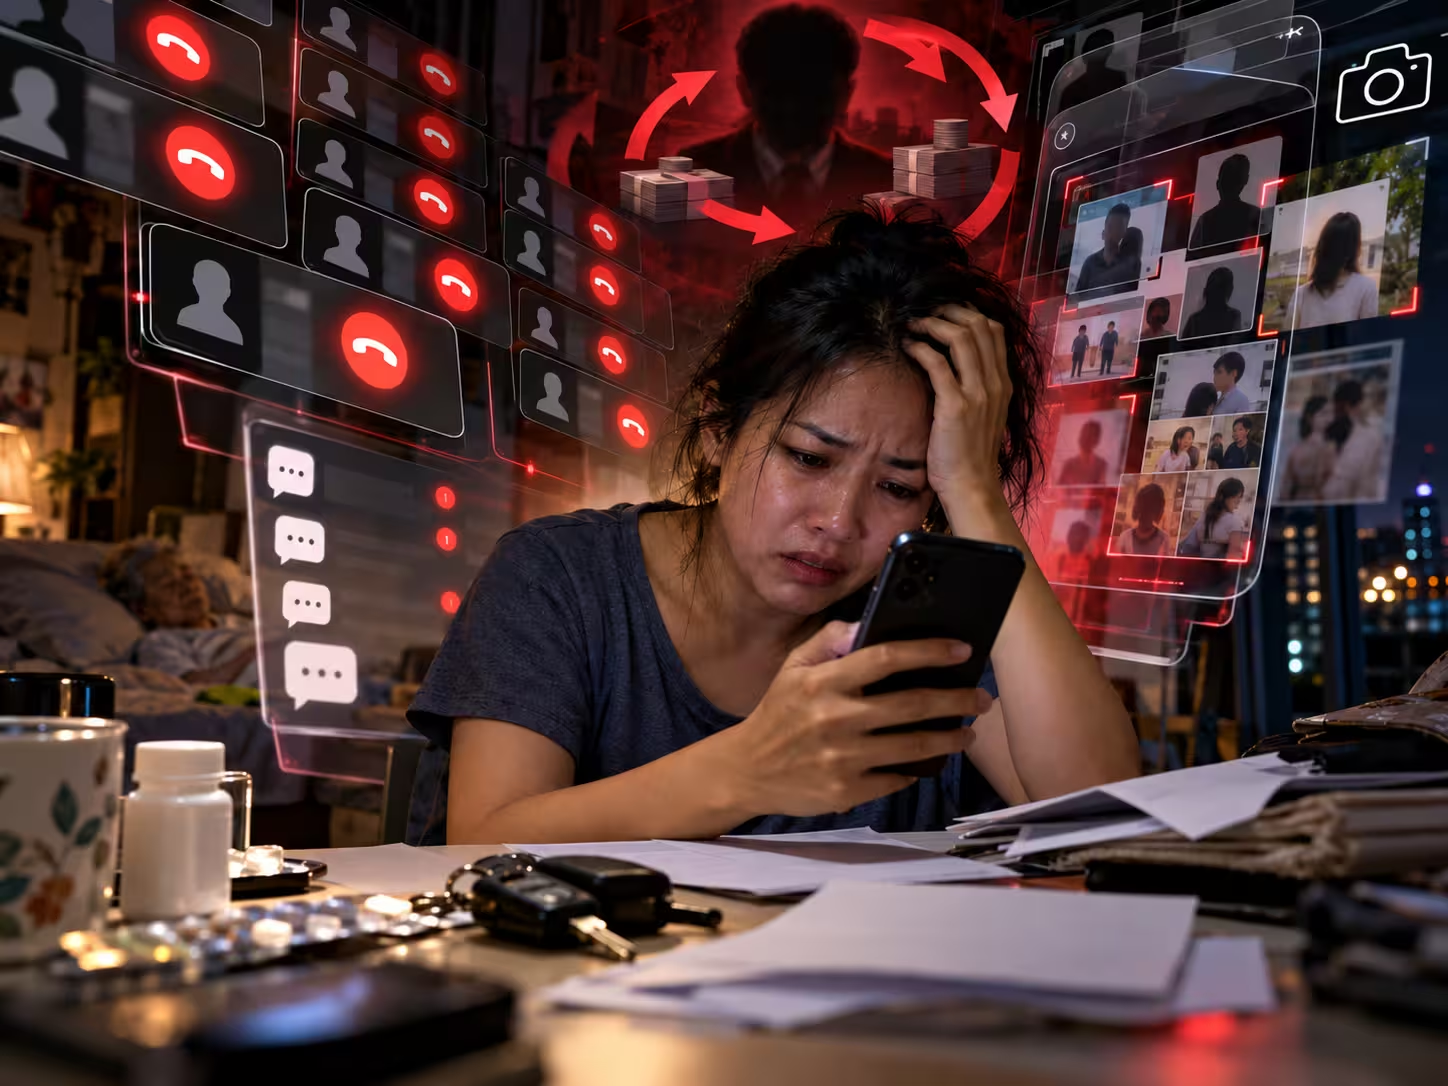
เมื่อผู้บริโภคหลงเชื่อ กรอกข้อมูลส่วนบุคคล และติดตั้งแอปฯ สิ่งที่ตามมาคือการเข้าถึงรายชื่อผู้ติดต่อ รูปภาพ และข้อความในโทรศัพท์ ซึ่งกลายเป็นเครื่องมือกดดันในภายหลัง ผู้เสียหายรายหนึ่งเริ่มจากความต้องการเงินก้อนเล็ก ๆ หมุนเวียนชีวิต แต่กลับถูกอายัดบัญชีและถูกสอบสวนในคดีฟอกเงิน เพราะบัญชีของตนถูกใช้เป็น “บัญชีม้า” โดยไม่รู้ตัว ขณะที่อีกกรณีหนึ่ง ผู้เสียหายกู้เงิน 50,000 บาท แต่ต้องจ่ายคืนถึง 750,000 บาท ถูกทวงหนี้รายวันผ่านไลน์ SMS และโทรศัพท์ รวมถึงถูกนำภาพจากเฟซบุ๊กมาข่มขู่ครอบครัว
ในทางกฎหมาย การกระทำเหล่านี้เข้าข่ายผิดพระราชบัญญัติคุ้มครองผู้บริโภค พ.ศ. 2522 มาตรา 22 ที่ห้ามโฆษณาเท็จหรือเกินจริง โดยมีโทษตามมาตรา 47 และผู้ให้บริการที่ปล่อยกู้โดยไม่ได้รับอนุญาตต้องรับโทษตามกฎหมายว่าด้วยสินเชื่อส่วนบุคคล แต่ปัญหาที่ลึกกว่าคือช่องว่างเชิงสถาบัน สภาผู้บริโภคชี้ว่า ธปท. มีอำนาจกำกับ “ธุรกิจสินเชื่อ” แต่ไม่มีอำนาจควบคุม “ตัวแอปพลิเคชัน” โดยตรง ทำให้แอปฯ ที่ไม่ได้รับอนุญาตยังเข้าถึงผู้บริโภคได้ การปิดกั้นจึงต้องอาศัยความร่วมมือหลายหน่วยงาน ทั้งดีอี ตำรวจ และศาล ซึ่งใช้เวลาและไม่ทันต่อการเกิดเหยื่อรายใหม่
กรณีเหล่านี้ชี้ว่าการคุ้มครองผู้บริโภคในสินเชื่อดิจิทัลต้องแก้ที่ช่องทางการเข้าถึง ไม่ใช่เพียงปิดแอปทีละแอป หากไม่มีกลไกตรวจสอบแอปตั้งแต่ต้นทางและไม่มีทางเลือกสินเชื่อในระบบสำหรับกลุ่มที่ไม่มีหลักประกัน ปัญหาบัญชีม้าและดอกเบี้ยโหดจะกลับมาในชื่อแอปใหม่เสมอ
Leave a Reply